
Entendendo o Score de Crédito: Guia Completo para Empréstimos e Crédito
O que é um bom score de crédito? A resposta é complexa, mas este guia diz tudo o que você precisa saber para se qualificar para empréstimos, cartões de crédito e muito mais.
Seja você alguém que lida principalmente com dinheiro ou que adquire todo cartão de crédito de loja e companhia aérea oferecido, seu score de crédito provavelmente terá um grande impacto na sua vida.
Aquele número elusivo de três dígitos resume suas habilidades de gestão financeira de forma organizada para qualquer pessoa tentando descobrir se deve emprestar, alugar ou estender crédito a você. Pode fazer ou quebrar seu desejo de comprar uma casa e pode custar ou economizar muito dinheiro em pagamentos de juros ao longo da vida.
Então surge a pergunta: quando seu score de crédito é bom o suficiente?
O que é um bom score de crédito?

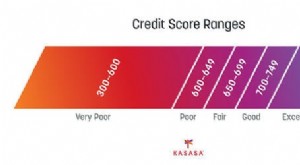
Na maioria dos modelos de pontuação de crédito, um bom score é qualquer coisa acima de 670. Tecnicamente, os scores são divididos em categorias, onde "bom" oficialmente significa um score entre 670 a 740 e 740+ é considerado "excelente". Categorias típicas são assim:
| Categoria de score de crédito | Faixa de score |
|---|---|
| Muito ruim | 300 a 579 |
| Regular | 580 a 669 |
| Bom | 670 a 739 |
| Muito bom | 740 a 799 |
| Excepcional ou excelente | 800 a 850 |
Definir um score "bom" é complicado, pois os modelos de pontuação e como os credores interpretam as informações variam.
Modelos de pontuação de crédito
Você tem mais de um score de crédito, apesar de gostarmos de falar sobre "seu score". Em vez disso, você tem um histórico de crédito baseado em como lidou com suas finanças no passado, e muitas empresas usam suas próprias fórmulas matemáticas para calcular um score a partir dessas informações.
Note que modelos de pontuação não são o mesmo que bureaus de crédito. Bureaus – dominados pelos três grandes, Experian, Equifax e TransUnion – são as empresas que rastreiam seu histórico de crédito.
Modelos de pontuação usam as informações do seu histórico para calcular seu score. Cada modelo inclui informações de forma diferente; todos tentam dar peso às informações mais importantes para determinar sua credibilidade com mais precisão.
Principais modelos de pontuação incluem:
Score FICO
Este é o score de crédito mais antigo, e é no que cerca de 90% dos credores ainda confiam. O modelo foi lançado pela Fair Isaac Corporation em 1958 e tem sido o score padrão para uso geral desde 1989.
Você pode obter seu score FICO gratuitamente de muitos bancos se for cliente, ou obtê-lo junto com monitoramento de crédito e proteção contra roubo de identidade no myFICO.
Um bom score FICO é considerado qualquer score de 670 a 739. Um score de 740 a 799 seria muito bom, e 800+ seria excepcional, segundo a Experian.
VantageScore
Os três principais bureaus desenvolveram o VantageScore como concorrente do FICO em 2006, e ele evoluiu significativamente. Originalmente usava uma faixa diferente, mas adotou a faixa familiar de 300 a 850 em 2013 com o VantageScore 3.0.
O modelo atual, VantageScore 4.0, mantém essa faixa e inclui atualizações para dar pesos diferentes a diferentes tipos de dívida (como menos peso para dívidas médicas) e analisa a utilização de crédito como uma tendência em vez de um instantâneo – ambas grandes diferenças do FICO.
Quando você obtém seu score de um serviço como Credit Karma, verá seu VantageScore.
Embora credores sejam mais propensos a usar o modelo FICO, essa informação pelo menos dá uma maneira de avaliar onde você está e como está progredindo – e é grátis, o que o acesso ao seu score FICO pode não ser.
Um bom VantageScore é considerado qualquer score de 661 a 780, segundo a Experian. Um score de 601 a 660 é regular, e 781 a 850 é excelente.
Modelos específicos da indústria
Historicamente, indústrias como credores hipotecários e concessionárias de automóveis desenvolveram seus próprios modelos de pontuação que usam faixas diferentes e pesam critérios de forma diferente do FICO ou VantageScore.
Desde o final dos anos 1980, a maioria das indústrias, exceto seguros, mudou para o score FICO, e damos muito menos atenção aos detalhes desses outros modelos.
Se você solicitar crédito ou empréstimo com uma empresa que usa um modelo diferente, eles podem atribuir um score entre 250 e 900. Pergunte qual modelo eles usam para garantir que você está interpretando seu score corretamente.
O que os credores consideram um bom score de crédito?
Independentemente do score que usam, credores e empresas de cartão de crédito querem ver um score que mostre que você pode pagar o dinheiro emprestado no prazo. Como a maioria usa o score FICO, eles quererão ver 670 ou mais.
Credores têm padrões variados. Alguns atendem crédito ruim e podem aprovar mutuários com scores tão baixos quanto 620. Alguns oferecem benefícios caros e grandes limites, então buscam mutuários com crédito excelente acima de 740.
A maioria das empresas privadas considera scores abaixo de 620 como subprime, e você provavelmente terá dificuldade em obter crédito ou empréstimos não garantidos nessa categoria. Empréstimos garantidos pelo governo, como hipoteca FHA ou empréstimo USDA, geralmente estão disponíveis para mutuários com scores tão baixos quanto 580.
Uma vez que você sabe seu score, procure produtos financeiros feitos para preparar pessoas na sua situação para o sucesso. Você pode obter sugestões de empréstimos, refinanciamento e cartões baseados no seu score através da Fiona, um marketplace de empréstimos.
Por que um bom score de crédito importa para seu dinheiro

Um bom score de crédito é uma forte medida da sua saúde financeira, mesmo que não seja o quadro completo. É uma maneira rápida, embora imperfeita, de avaliar sua capacidade de gerenciar dinheiro e cumprir grandes obrigações financeiras.
Seu score entra em jogo ao longo da sua jornada financeira, incluindo:
Solicitando hipoteca e empréstimos
Credores usam seu score para determinar sua taxa de juros e valor do empréstimo quando você solicita uma hipoteca ou outro tipo de empréstimo. Quanto melhor seu score, normalmente mais você pode pegar emprestado e a uma taxa menor.
Embora as taxas possam variar apenas alguns pontos percentuais, uma taxa menor pode significar milhares de dólares de economia ao longo da vida do empréstimo, especialmente para empréstimos maiores como hipotecas.
Obtendo novos cartões de crédito
Geralmente você precisa de pelo menos um bom score para se qualificar para um cartão. Assim como com empréstimos, um score alto geralmente significa taxa de juros menor.
Taxas de cartões variam enormemente, 10% ou 20%, e uma taxa baixa pode ajudar a economizar centenas de dólares por mês se você ficar atrasado nos pagamentos.
Abrindo novas contas bancárias
Bancos podem fazer uma consulta suave ao seu crédito quando você solicita uma conta. Seu score normalmente não faz diferença, mas fatores como histórico de pagamentos podem.
Mais frequentemente, bancos usam um serviço chamado ChexSystems para verificar seu histórico de contas bancárias. Isso é principalmente para garantir que você não tem o hábito de estourar contas e abandoná-las. Outras marcas no seu relatório de crédito não entram nessa verificação.
Alugando uma casa
Quando você solicita alugar um apartamento ou casa, a imobiliária pode fazer uma consulta suave para ver seu histórico de pagamentos. Eles não se importam especificamente com seu score, mas como o histórico de pagamentos pesa muito no score, um score baixo pode ser um sinal de que você pode ter problemas para ser aprovado.
Nove maneiras de obter um bom score de crédito
A boa notícia é que, independentemente de onde seu crédito esteja, você tem muito poder para obter um bom score. Seu score é baseado no seu comportamento financeiro, então mudar seu comportamento mudará seu score.
Você só precisa saber quais comportamentos entram na contagem.
A ponderação pode variar entre modelos, mas tipicamente um score é composto por estes fatores, em ordem decrescente de importância:
- Histórico de pagamentos (35%) – Você paga dívidas no prazo?
- Utilização de crédito (30%) – Quanto do seu crédito disponível (ex: limite do cartão) você usa de uma vez? FICO olha um instantâneo, VantageScore olha a tendência ao longo do tempo.
- Idade do crédito (15%) – Há quanto tempo você usa crédito?
- Mix de crédito (10%) – Você tem variedade de cartões e empréstimos, ou seu uso está concentrado em uma área, como uma única hipoteca ou vários cartões?
- Novo crédito (10%) – Você solicitou vários cartões ou empréstimos recentemente?
Considerando esses fatores, siga estes passos para construir ou melhorar seu score:
1. Pague contas e empréstimos no prazo
Não fazer pagamentos de empréstimos ou cartões no prazo é uma enorme bandeira vermelha para credores de que você provavelmente não manterá um empréstimo com eles.
Mantenha-se em dia com pagamentos de dívidas existentes – mesmo que esteja pagando dívidas já em cobrança. Esse histórico estável ajuda muito a aumentar seu score.
Se você não tem contas de dívida, pode adicionar suas contas de luz, telefone e cabo ao seu relatório de crédito inscrevendo-se no Experian Boost™, um serviço gratuito que monitora sua conta bancária para pagamentos de contas e os adiciona ao seu relatório Experian.
2. Não use todo seu crédito disponível
Ter cartões ou linha de crédito abertos ajuda seu score, mas você NÃO precisa usá-lo para seu score se beneficiar. Quanto menor sua utilização, melhor – 0% é ideal! A regra prática é manter a utilização abaixo de 30% no máximo.
A utilização leva em conta todo seu crédito disponível, então inclui o total de todos os limites de cartões e linhas de crédito.
Isso significa que você pode facilmente reduzir sua utilização aumentando seu limite – seja pedindo um limite maior a um credor ou abrindo um novo cartão.
Como isso pesa muito no seu score, abrir um cartão pode fazer maravilhas.
3. Mantenha cartões antigos abertos
Na maioria dos casos, você se beneficia mantendo cartões abertos mesmo após parar de usá-los. Isso permite que a idade do seu crédito aumente com os anos.
Você deve cancelar cartões que não usa se eles têm taxas – ou se você não resiste à tentação de usar o crédito disponível. Caso contrário, mantenha-os abertos e corte o cartão para manter a idade e utilização saudáveis.
4. Use uma variedade de produtos
Um mix de crédito fraco pode ter pequeno impacto se seu histórico mostra apenas um cartão ou empréstimo. Para melhorar este fator, tente abrir um mix de contas – como cartão, linha de crédito bancária e financiamento de veículo.
5. Espalhe solicitações de novo crédito ou empréstimos
Você pode ser tentado a abrir vários cartões novos este ano para aproveitar bônus de novos clientes – como o bônus de $200 (após gastar $500 nos primeiros três meses) do Chase Freedom Flex®. Ou talvez só queira aumentar seu limite.
Pode ser um movimento inteligente – mas não faça tudo de uma vez.
Cada solicitação de novo crédito (consulta dura) afeta seu histórico e pode impactar seu score. Se você abrir cinco cartões em poucas semanas, seu score pode não ser tão bom quanto poderia no quinto, o que significa juros maiores.
O mesmo vale para solicitar hipoteca. Não solicite crédito ou empréstimos dentro de alguns meses antes de solicitar hipoteca, para seu score ter tempo de se recuperar.
6. Monitore seu score e relatórios
Verificar seu score antes de solicitar crédito ou empréstimos é uma maneira simples de evitar múltiplas marcas no relatório. Quando você sabe onde está, pode fazer movimentos para melhorar antes de solicitar, em vez de arriscar ser negado.
Inscrever-se em um serviço como CreditWise da Capital One permite ver seu score a qualquer momento e monitorar seu relatório. Você receberá notificação sempre que algo no relatório mudar, para contestar erros rapidamente e manter seu score em forma.
7. Abra um cartão de crédito garantido
Sem score, você não se qualifica para a maioria dos cartões. Mas geralmente pode se qualificar para um cartão garantido, que dá um limite baixo em troca de um depósito reembolsável.
Um cartão garantido permite construir histórico de crédito dando acesso a crédito que você pode usar e pagar. Você torna menos arriscado para a empresa fazendo um depósito, que costuma ser o mesmo valor do seu limite.
A maioria dos cartões garantidos define um período após o qual você recebe seu depósito de volta e pode ser elegível para aumento de limite. Se mantiver seus gastos baixos, esse limite aumentado pode ajudar seu score ainda mais.
8. Torne-se usuário autorizado
Você pode construir histórico de crédito apenas adicionando seu nome ao cartão de outra pessoa. Isso é similar a se tornar titular conjunto de conta bancária – você ganha um cartão em seu nome e acesso à linha de crédito deles.
Ser usuário autorizado de alguém com uso responsável ajuda a construir crédito porque esse mesmo uso reflete no seu relatório. Você nem precisa usar o cartão para impactar seu score.
9. Faça um empréstimo para construir crédito
Empréstimos para construir crédito são projetados especificamente para pessoas sem histórico. Embora chamados de "empréstimos", você nunca recebe o dinheiro.
Em vez disso, o credor – geralmente banco ou cooperativa – reserva uma pequena quantia, cerca de $500 ou $1.000, em uma conta poupança bloqueada. Ou você pode garantir o empréstimo colocando o dinheiro.
Você paga o empréstimo com juros e ganha acesso ao dinheiro no final do período. Pode ser um ou dois anos, o que, em empréstimo tão pequeno, significa pagamentos mensais pequenos e gerenciáveis.
O que NÃO afeta seu score de crédito?

Seu score não considera tudo que poderia afetar como você gerencia dinheiro. Também não inclui todo movimento financeiro, o que frustra mutuários que, por exemplo, sempre pagaram aluguel e contas no prazo mas nunca tiveram cartão.
Alguns fatores ficam de fora para proteger mutuários de discriminação direta ou decisões baseadas em estatísticas não relacionadas ao seu comportamento financeiro pessoal.
Estes fatores não afetam seu score:
- Características protegidas por lei. Sob a Lei de Igualdade de Oportunidades de Crédito de 1974 (ECOA), credores não podem considerar "raça, cor, religião, origem nacional, sexo ou estado civil" para decisões de crédito, então modelos não usam esses fatores. Credores podem pedir essa informação para seus registros, mas não podem usá-la para decisões.
- Idade. Embora scores tendam a ser menores em média quando você é mais jovem, sua idade não é fator no cálculo.
- Receber assistência pública. A ECOA também proíbe decisões baseadas em receber assistência.
- Status ou histórico de emprego. Credores provavelmente pedirão e considerarão seu status de emprego na solicitação, mas não afeta seu score.
- Renda, patrimônio ou ativos. Sua renda não afeta seu score, mas credores provavelmente a usarão para decisões porque impacta sua capacidade de pagar dívidas.
- Residência. Onde você mora nos EUA não impacta seu score. Porém, se sair do país, seu score baseado nos EUA se torna obsoleto em outros países, que usam seus próprios sistemas.
- Consultas suaves. Também chamadas de "soft pull" ou "verificação suave", são verificações que empregadores, imobiliárias e bancos às vezes fazem para ver seu histórico sem deixar marca no relatório. Uma consulta só impacta seu score se você estiver solicitando novo crédito (ex: novo cartão ou empréstimo).
- Verificar seu próprio score ou relatório. Solicitar seu relatório anual gratuito via AnnualCreditReport.com e verificar seu score através de serviços como CreditKarma, myFICO ou CreditWise é diferente de consulta dura ou suave, e não tem efeito no seu score ou histórico.
- Pagamentos de aluguel. Para muitos, pagar aluguel no prazo é a primeira grande demonstração de responsabilidade financeira. Então é chato solicitar seu primeiro cartão – ou refinanciamento de empréstimo estudantil – e descobrir que esse tipo de "adulting" não ajuda a construir crédito.
- Atividade bancária. Modelos não incluem informações de contas de débito ou depósito como corrente, poupança e mercado monetário. Mas sua atividade bancária poderia ser uma ótima demonstração de credibilidade, então a FICO está trabalhando para mudar isso e aumentar acesso ao crédito.
Resumo
Entender seu score de crédito é um dos passos mais importantes para sua saúde financeira. Um bom score é chave para muitos grandes movimentos financeiros que você fará na vida. E seu score é um medidor rápido e fácil que pode guiar suas decisões.
Leia mais:
- 14 Dicas Úteis Para Manter um Bom Score de Crédito
- Melhores Empréstimos Pessoais Para Bom Crédito (Score 670-739)
-
Entendendo e Melhorando seu Score de Crédito: Guia Completo
Se você ainda não solicitou financiamento de veículo ou hipoteca, pode não pensar muito no seu score de crédito. E não está sozinho: mais da metade dos americanos não verificou seu score no último ano
-

Requisitos de Score de Crédito para Financiamento de Veículo: O que Você Precisa Saber
Todos sabem que carros são caros (sem mencionar impostos), mas poucos sabem como seu score de crédito afeta o preço final que você paga. Comprar um carro novo geralmente exige financiamento, normalmen
Artigos em Destaque
- Score de Crédito para Aluguel: O que Proprietários Buscam e Como Melhorar
- Entendendo o Crédito: Guia Completo Para Construir e Manter Bom Crédito
- Entendendo o Crédito: Um Guia Completo para Consumidores
- Empréstimos Estudantis Privados: Guia Completo para Financiamento Universitário
- Resoluções Financeiras para 2019: Alcance suas Metas de Dinheiro
- Crédito Tributário por Filho 2021-2022: Elegibilidade e Benefícios Explicados
- Entendendo Scores de Crédito: Um Guia Completo para 2024
- Cartões de Crédito para Baixa Renda: Guia Completo
-
 Empréstimos Pessoais para Bom Crédito (670-739): Taxas e Opções
Coisas boas começam a acontecer quando você atinge um bom crédito. Pode tomar empréstimos com juros baixos e se qualificar para os melhores cartões de crédito de recompensas. Aqui está nosso guia para...
-
 Entenda os Cartões de Crédito: Guia Completo de Tipos e Recursos
Se você já tentou entender os muitos tipos de ofertas de cartões de crédito disponíveis, não está sozinho. Vamos explicar tudo para ajudá-lo a compreender as diferentes categorias e por que existem ta...