
Entenda os Cartões de Crédito: Guia Completo de Tipos e Recursos
Se você já tentou entender os muitos tipos de ofertas de cartões de crédito disponíveis, não está sozinho. Vamos explicar tudo para ajudá-lo a compreender as diferentes categorias e por que existem tantas opções.
Por que há tantos cartões de crédito?
Hoje não falta escolha quando se trata de cartões de crédito, e entender os diversos tipos disponíveis pode rapidamente tornar-se avassalador. O motivo? Ofertas incessantes chegam à sua caixa de entrada e ao seu correio. E você definitivamente não está sozinho tentando entender o que todas elas realmente significam — muito menos qual escolher.
Mas aqui está o que sabemos: se você usar cartões de crédito com responsabilidade, eles podem ser excelentes ferramentas financeiras. Você pode usá-los para ganhar recompensas, cashback, viagens gratuitas e muito mais. Além das recompensas, os cartões de crédito podem oferecer financiamento temporário quando você precisa.
Por isso, hoje vamos dividir tudo nas principais categorias gerais de cartões de crédito. Uma vez que você entenda os tipos disponíveis, fica muito mais fácil descobrir qual é o melhor para você.
Tipos de cartões de crédito
Existem várias categorias principais de cartões de crédito para escolher. E, claro, alguns cartões se enquadram em mais de uma categoria. Entender essas categorias é importante porque ajuda a refinar drasticamente sua busca. Um exemplo rápido: se você sabe que quer um cartão com APR baixo, pode focar sua pesquisa em cartões que oferecem esse recurso específico e ignorar os demais.
Cartões de recompensas gerais
Cartões de recompensas gerais permitem que você ganhe recompensas que pode usar em diversas opções de resgate. Embora o valor de cada opção possa variar, você normalmente não é penalizado por usar seus pontos para cashback, como pode acontecer com certos cartões de viagem gerais. Em vez disso, a maioria das opções de resgate oferece valores semelhantes.
Esses cartões podem ser ótimos se você quer a flexibilidade de resgatar os pontos ganhos para diferentes finalidades, incluindo cashback, viagens, mercadorias ou cartões-presente.
Cartões de viagem gerais
Se você não é fiel a uma companhia aérea ou hotel específica, cartões de viagem gerais podem ser um ótimo negócio. Alguns desses cartões permitem resgatar suas recompensas para viagens a uma taxa de resgate mais alta do que outras opções, como cashback ou cartões-presente. A maioria oferece recompensas bônus para compras de viagens também.
Embora cada cartão de viagem geral funcione de maneira diferente, esses cartões geralmente permitem resgatar seus pontos por créditos no extrato contra compras de viagem após a compra ser lançada no cartão. Isso significa que você só precisa comprar a passagem aérea ou pagar a estadia no hotel com seu cartão. Não necessariamente precisa reservar a passagem ou estadia através de um portal de viagens complicado.
Cartões de companhias aéreas
Se você acaba viajando muito em uma companhia aérea, esta será uma excelente opção. Você ganhará pontos ou milhas que pode resgatar por voos gratuitos nessa companhia. Normalmente, você ganha mais pontos voando com essa companhia, mas também pode ganhar pontos em compras do dia a dia.
Cartões de hotéis
Cartões de hotéis funcionam muito como cartões de companhias aéreas. Cada rede hoteleira pode oferecer um cartão que permite ganhar pontos resgatáveis por estadias gratuitas. Esses cartões podem oferecer status de fidelidade automático com a marca, pontos adicionais por dólar gasto na rede, upgrades gratuitos quando disponíveis e ainda mais benefícios.
Se você não costuma ficar em apenas uma rede hoteleira, um cartão de viagem que permita reservar noites gratuitas em qualquer hotel pode ser um negócio melhor. Eles oferecem a maior flexibilidade quando você não tem preferência ou status de fidelidade em hotéis.
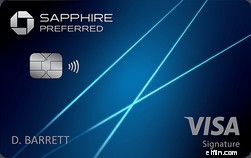
Cartão de viagem geral recomendado — Chase Sapphire Preferred®
O Chase Sapphire Preferred® Card permite ganhar 5X pontos em viagens compradas através do Chase Ultimate Rewards®, 3X pontos em refeições, 2X pontos em todas as outras compras de viagem e 1 ponto em todas as outras compras. Embora você também possa resgatar pontos por cashback, cartões-presente e mercadorias, o valor real vem das opções de resgate de viagens. E os hotéis ficaram cada vez mais caros.
Você pode transferir seus pontos para programas de parceiros de viagem de hotéis e companhias aéreas selecionados na proporção de 1:1. Alternativamente, pode reservar viagens através do portal Chase Ultimate Rewards® para um aumento de 25% no valor dos seus pontos. Isso significa que o bônus de 60.000 pontos (após gastar $4.000 nos primeiros três meses) vale $750 em viagens quando resgatado através do Chase Ultimate Rewards®.
Cartões de cashback
Cartões de cashback são uma das categorias mais fáceis de entender. Embora existam diferentes tipos, eles geralmente funcionam de forma direta.
Os cartões de cashback mais simples oferecem uma taxa fixa em todas as compras. Cartões mais complexos oferecem níveis variados de cashback em diferentes categorias de gastos, como supermercados e postos de gasolina. Independentemente do tipo, você geralmente ganha cashback como uma porcentagem de cada compra.
Uma vez que você acumulou cashback suficiente, normalmente pode resgatá-lo por cheque, crédito no extrato ou depósito direto, dependendo do seu cartão específico. Esses cartões são uma ótima opção para quem quer uma maneira simples e direta de ganhar recompensas.
Cartões com ofertas de bônus de inscrição
Alguns cartões oferecem bônus super atrativos na inscrição, incluindo milhas aéreas ou cashback (os tipos mais comuns) quando você se cadastra. Basicamente, "dinheiro grátis" para gastar, desde que você gaste um valor mínimo exigido dentro do período especificado após abrir a conta. Esses cartões frequentemente oferecem recompensas adicionais para compras em certas categorias.
Por exemplo, um cartão pode oferecer 5% de cashback em até $1.500 em compras em categorias que mudam a cada trimestre. Este exemplo clássico de cartão de categorias bônus permite ganhar ainda mais cashback do que seria possível com um cartão de taxa fixa.
Se você adora maximizar suas recompensas e não se importa em gerenciar vários cartões, cartões de categorias bônus podem ajudar a obter o máximo de recompensas pelos seus gastos.
Cartões de crédito garantidos (secured)
Cartões de crédito garantidos são geralmente melhores para pessoas que não têm crédito nenhum, têm pouco crédito ou têm crédito ruim.
Esses cartões permitem que você faça um depósito de segurança. A emissora do cartão retém seu depósito e, na maioria dos casos, emite um cartão com limite de crédito igual ou superior ao seu depósito.
O depósito de segurança dá à emissora uma forma de recuperar seu dinheiro se você não pagar. Eles podem simplesmente usar o depósito para compensar o saldo devedor.
Por isso, a maioria das pessoas pode se qualificar para um cartão garantido, seja com crédito ruim ou sem crédito nenhum. Uma vez que você prove sua responsabilidade, seu cartão garantido pode ser atualizado para um não garantido. Em alguns casos, seu crédito pode ter melhorado o suficiente para você solicitar e ser aprovado para um cartão não garantido regular.
Cartão garantido recomendado — Discover it® Secured
O Discover it® Secured exige um depósito de segurança reembolsável para abrir sua conta. Diferente de muitos outros cartões garantidos, o Discover it® Secured não cobra anuidade.
Em uma raridade para cartões garantidos, ele ainda oferece cashback nas suas compras. Você receberá sua pontuação FICO gratuitamente nos extratos mensais, o que pode ajudar a monitorar a saúde do seu crédito.
Cartões com 0% APR introdutório em compras
Em vez de um APR regular baixo, alguns cartões vêm com ofertas introdutórias que incluem 0% APR em compras por um período específico. Essas ofertas podem variar de apenas alguns meses a até 20 meses ou mais em alguns casos.
Embora possa ser útil financiar uma grande compra com um cartão de 0% APR introdutório em compras, você precisa ter um plano para quitá-la integralmente antes do término do período introdutório.
Se não o fizer, esteja preparado para pagar juros. Após o término do período introdutório, quaisquer saldos remanescentes serão cobrados pelo APR regular, que pode ser muito mais alto que um cartão de APR baixo.
Cartões de transferência de saldo
Outra oferta introdutória comum de 0% APR envolve transferências de saldo. Essas ofertas podem permitir que você pague zero juros por até 21 meses ou mais em saldos transferidos para o cartão. Alguns cartões só aplicam esse 0% APR introdutório a saldos transferidos nos primeiros meses após a abertura do cartão.
Usar essas ofertas para transferir dívidas que você está tentando quitar pode ajudar a direcionar mais dinheiro para o pagamento da dívida a cada mês, já que não terá que pagar juros. Dito isso, certifique-se de ler as letras miúdas para ver se haverá taxa de transferência de saldo.
As taxas normalmente variam de 3% a 5% do saldo transferido. Por fim, não esqueça que após o término do período de 0% APR introdutório, APRs regulares de transferência de saldo se aplicarão a qualquer saldo remanescente.
Cartões sem anuidade
A categoria de cartões sem anuidade é extremamente ampla. Pode incluir a maioria das outras categorias, desde que o cartão não tenha anuidade.
Cartões sem anuidade são ótimos porque não têm custo anual para manter o cartão ativo. Isso significa que você pode mantê-los abertos e trabalhar para aumentar seu histórico de crédito.
Por esse motivo, é importante que seus primeiros cartões de crédito não tenham anuidade, pois normalmente você não quer fechar suas linhas de crédito mais antigas.
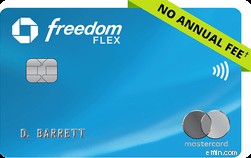
Cartão sem anuidade recomendado — Chase Freedom Flex℠
O Chase Freedom Flex℠ é um excelente cartão sem anuidade que oferece bônus e cashback regular. O cartão também oferece 0% APR introdutório em compras por 15 meses e 0% APR introdutório em transferências de saldo por 15 meses a partir da abertura da conta. O APR regular é de 17,24% - 25,99% variável.
Você pode ganhar 5% de cashback em compras elegíveis em categorias rotativas, 5% em viagens compradas através do Chase Ultimate Rewards®, 3% em refeições e farmácias, e 1% em todas as outras compras. Se isso não bastasse, novos titulares recebem um bônus de $200 ao gastar $500 nos primeiros três meses.
Cartões para estudantes
Cartões para estudantes são comercializados diretamente para estudantes como forma de começar a construir crédito. Em geral, você não precisa de muito histórico de crédito para ser aprovado. No entanto, precisará ter capacidade de pagamento ou um co-signatário para se qualificar.
Podem ser ótimos para seu primeiro cartão. Apenas certifique-se de que não cobram anuidade para poder manter o cartão a longo prazo e ajudar a construir seu crédito.
Cartão para estudantes recomendado — Discover it® Student Chrome
O Discover it® Student Chrome oferece um crédito de $20 no extrato para cada ano letivo em que sua média (GPA) for 3.0 ou superior, por até cinco anos.
Você também ganhará 2% de cashback em postos de gasolina e restaurantes nos primeiros $1.000 em compras combinadas a cada trimestre e 1% de cashback ilimitado em todas as outras compras.
Todo o cashback ganho no final do primeiro ano é igualado automaticamente e o cartão não cobra anuidade.
Cartões de crédito empresariais
Cartões de crédito empresariais são para empresas, não para indivíduos. Esses cartões podem oferecer recompensas e ofertas promocionais assim como cartões pessoais. Na verdade, muitas das categorias acima também se aplicam a cartões empresariais.
Cartões empresariais são essenciais para qualquer negócio que queira manter finanças pessoais e empresariais separadas. Mesmo se seu negócio for estruturado como empresa individual, você pode solicitar esses cartões com seu número de Seguro Social. Então, coloque todas as compras do negócio no cartão empresarial e mantenha suas compras pessoais no cartão pessoal.
Tipos de cartões de crédito que você deve evitar
Embora existam muitos cartões excelentes, há tipos que você provavelmente deve evitar.
Como regra geral, evite cartões de varejo (lojas) e cartões de recompensas inferiores, que discuto em detalhes abaixo. Pode haver exceções ocasionais, mas na maioria das vezes é melhor ignorá-los completamente.
Cartões de varejo (lojas)
Cartões de varejo dão às empresas uma forma de ganhar dinheiro permitindo que consumidores financiem compras com juros altos. Eles também podem fazer as pessoas comprarem mais em suas lojas favoritas do que conseguiriam se tivessem que pagar à vista.
Embora esses cartões possam oferecer zero juros se pagos integralmente até certa data, eles podem cobrar juros retroativos desde a data da compra se você violar os termos ou não pagar integralmente até o prazo. Isso é chamado de financiamento com juros diferidos.
Além disso, esses cartões normalmente oferecem recompensas ruins, se houver alguma, e geralmente têm APRs altíssimos fora de suas ofertas promocionais.
Cartões de recompensas inferiores
Embora existam muitos cartões de recompensas, a maioria não oferece as melhores taxas de ganho ou opções de resgate.
Enquanto os melhores cartões de cashback podem oferecer 2% de cashback em todas as compras, há muitos cartões que resultam em ganho de valor de 1% ou menos por dólar gasto.
Sempre tente obter um valor de recompensa de pelo menos 1,5%, se não 2% ou mais, para cada dólar gasto em um cartão de recompensas.
Tipos de cartões com considerações especiais
Encontrar o melhor cartão para você também depende da sua situação particular e do seu crédito.
Por exemplo, você pode estar procurando financiar uma grande compra por um período prolongado. Outros motivos potenciais incluem:
- Abrir seu primeiro cartão para construir crédito
- Transferir saldo para economizar em juros
- Encontrar um cartão sem taxas de transação internacional para férias no exterior
- Querer ganhar cashback nas compras
- Trabalhar para viajar gratuitamente com recompensas de cartão
- Abrir um cartão empresarial para separar despesas pessoais e do negócio
Ao estreitar sua escolha para um novo cartão, faça uma revisão final de como cada oferta pode realmente ajudá-lo a atingir seu objetivo.
APR
No caso de financiar uma grande compra por período prolongado, encontrar um cartão com longa oferta introdutória de 0% APR ajudará a manter seus custos de juros baixos enquanto paga a compra.
Embora seja importante ver como um cartão pode ajudá-lo a atingir seus objetivos, você também precisa garantir que não vai custar caro. Por isso, é importante analisar os APRs e taxas de cada cartão que estiver considerando.
Em geral, quanto menores os APRs e taxas, melhor você estará a longo prazo se precisar manter saldo.
Outros benefícios gerais
Não esqueça de analisar outros benefícios que os cartões oferecem. Cartões podem economizar muito dinheiro com recursos como proteção de preço, extensão de garantia, isenção de danos em aluguel de carro, créditos de viagem e muito mais.
Embora esses possam não ser o principal motivo para escolher um cartão, eles podem facilmente influenciar a escolha de um cartão em detrimento de outro similar que não oferece benefícios adicionais.
Resumo dos cartões recomendados por tipo
Agora que você tem uma visão geral dos diferentes tipos de cartões, fica mais fácil entender por que existem tantos. Porque realmente depende do que você procura, sua situação específica e suas prioridades no momento.
Nossas recomendações estão resumidas na tabela abaixo — nossos cartões favoritos em cada categoria; dê uma olhada!
| Tipo de Cartão | Cartão Recomendado |
|---|---|
| Cartões garantidos (secured) | Discover it® Secured |
| Cartões de transferência de saldo | Discover it® Balance Transfer |
| Cartões de viagem gerais | Chase Sapphire Preferred® Card |
| Cartões sem anuidade | Chase Freedom Flex℠ |
| Cartões para estudantes | Discover it® Student Chrome |
Há muito para escolher, e você pode muito bem acabar solicitando mais de um cartão!
Leia mais:
- Guia MU30 dos Melhores Cartões de Crédito
- Melhores Cartões de Crédito para Jovens Adultos e Iniciantes
-
Entendendo o Score de Crédito: Guia Completo para Empréstimos e Crédito
O que é um bom score de crédito? A resposta é complexa, mas este guia diz tudo o que você precisa saber para se qualificar para empréstimos, cartões de crédito e muito mais. Seja você alguém que lid
-
Entendendo e Melhorando seu Score de Crédito: Guia Completo
Se você ainda não solicitou financiamento de veículo ou hipoteca, pode não pensar muito no seu score de crédito. E não está sozinho: mais da metade dos americanos não verificou seu score no último ano
Artigos em Destaque
- Entendendo Empréstimos Estudantis: Guia Completo sobre Tipos e Opções
- IPO da Oatly: Guia Completo para Investidores
- IPO da FTC Solar: Guia Completo para Investidores
- IPO da Bumble: Guia Completo para Investidores
- IPO da ThoughtSpot: Guia Completo para Investidores
- Mineração de Bitcoin Explicada: Guia Completo para Investidores
- Ethereum e Mineração de Ethereum: Guia Completo para 2024
- O Futuro dos Pagamentos: Entendendo Sociedades Sem Dinheiro
-
 Entendendo a Regra 5/24 do Chase: Exceções e Como Contorná-la
A regra 5/24 do Chase não permite que você seja aprovado para uma nova conta de cartão de crédito se você abriu mais de cinco novos cartões nos últimos 24 meses. Aqui está tudo o que você precisa sabe...
-
 Descubra Valor Oculto: 13 Benefícios Inesperados do Cartão de Crédito
Já se perguntou se seu cartão oferece mais que recompensas tradicionais? Certos cartões trazem benefícios exclusivos para seus clientes. Ao escolher cartão, poucos consideram todos os benefícios únic...