
Entendendo o Crédito: Guia Completo Para Construir e Manter Bom Crédito
Crédito é algo que mencionamos frequentemente quando falamos de dinheiro.
Na verdade, usamos crédito todo dia para comprar coisas como roupas, comida, moradia e transporte – mas o quanto realmente sabemos sobre isso?
Você pode saber que se refere à sua capacidade de pegar dinheiro emprestado ou obter algo de valor e pagar depois – mas saber mais sobre crédito pode economizar uma boa grana.
Um bom score de crédito pode te dar poder financeiro – enquanto uma má classificação de crédito pode significar credores fechando portas na sua cara o tempo todo. E isso não é o que você quer, certo?
Então, se você decidiu seguir em frente e conquistar a liberdade financeira – vai querer aprender tudo que puder sobre crédito.
Sorte a sua – é exatamente isso que vou cobrir hoje!
O Que É Crédito?
Crédito é um termo que usamos frequentemente no mundo financeiro – e tem um monte de significados diferentes.
Tentar defini-lo em poucas palavras é negócio complicado – mas adoro um desafio, então lá vai:
Crédito refere-se a receber algo de valor agora – e concordar em pagar por isso depois (geralmente com uma taxa financeira adicionada pelo credor). Envolve um acordo contratual entre mutuário e credor, no qual o mutuário concorda em reembolsar o credor em data posterior com juros.
Quando falamos de crédito, também podemos significar sua capacidade de emprestar – ou sua credibilidade (creditworthiness).
Simplificando, significa o quão adequado você é considerado para receber crédito financeiro.
Sua capacidade de emprestar é determinada pelo seu score de crédito – que é baseado em informações detalhadas sobre seu histórico de empréstimos.
Quais São os Tipos de Crédito?

Agora vamos cobrir o básico! Existem dois tipos principais de crédito: garantido (secured) e não garantido (unsecured).
Crédito garantido refere-se a um empréstimo lastreado por um ativo, por exemplo, um dos seguintes:
- Imóvel
- Casa
- Automóvel
- Barco
Crédito não garantido, como você deve ter adivinhado, é crédito sem ativos ou garantias por trás. A única garantia de que você vai pagar é sua palavra (e seu histórico de pagamento de empréstimos).
Cartões de crédito, contas médicas e empréstimos estudantis se enquadram na categoria de crédito não garantido.
Agora vamos examinar cada um destes dois tipos de crédito em mais detalhes.
Crédito Garantido
Como mencionei, crédito garantido é lastreado por garantia – o que significa que também vem com taxas de juros mais baixas. Isso porque há uma garantia adicional de que você pagará o empréstimo.
Se você deixar de pagar e der default no empréstimo, a garantia – seu imóvel, casa, carro ou barco – pode ser apreendida e vendida pelo banco para recuperar o dinheiro.
Para pessoas que precisam de um empréstimo grande (acima de US$ 10.000, digamos) para comprar uma casa ou barco, crédito garantido é uma opção comum.
Crédito Não Garantido
Com crédito não garantido, não há garantia por trás do seu empréstimo – por isso geralmente vem com taxas de juros muito mais altas.
O credor tem que confiar na sua palavra quando você diz que vai pagar – e nada mais.
Vamos examinar os principais tipos de crédito não garantido em mais detalhes.
Cartões de Crédito
Um cartão de crédito é um dos tipos mais populares de crédito não garantido. Com um cartão de crédito não garantido, seu emissor não exige depósito de segurança – mas cobrará taxas de juros altas.
Se você deixar de pagar, o emissor pode tomar outras medidas, como reportar saldo inadimplente a um bureau de crédito, buscar ajuda de cobrador de dívidas terceirizado, processar você na justiça ou pedir permissão ao tribunal para penhorar seus salários.
Sim – cartões de crédito não são algo para brincar.
Além disso, se você não é novo por aqui – provavelmente já sabe que sou grande fã de cartões de crédito!
Acho que solicitar um cartão de crédito é uma decisão financeira sólida – mas não antes de aprender a gerenciar seu dinheiro. Se você não sabe como usar seu cartão de crédito a seu favor, pode causar mais mal que bem.
O que há de bom nos cartões de crédito, na minha opinião? Usar um cartão de crédito pode ser uma forma fantástica de aumentar seu score de crédito, ganhar reembolsos em compras do dia a dia, economizar em viagens e outros gastos diários.
Existem agora tantos tipos diferentes de cartões de crédito para escolher – de cartões de cashback a cartões de recompensas – que procurar o cartão certo pode significar ter que rolar análises infinitas (antes de perder a vontade de conseguir qualquer um).
Para facilitar muito para você, montei uma lista dos Melhores Cartões de Crédito para Millennials, que inclui os melhores do mercado.
Então, se você quer assumir o controle das suas finanças, construir seu crédito e colher recompensas incríveis – você deveria conferir.
Contas Médicas
Contas e empréstimos médicos também se enquadram na categoria de crédito não garantido.
Seja você lutando para pagar contas médicas logo após tratamento, ou algo inesperado aconteceu e você precisa pegar um empréstimo médico, esses tipos de crédito não são garantidos por nenhum ativo.
Lembre-se que, embora seu histórico médico não faça parte do seu relatório de crédito, dívidas médicas podem afetar seus relatórios e scores de crédito – então certifique-se de não deixar nenhuma sem pagar por mais tempo que o necessário.
Se você tem contas médicas não pagas, sua dívida pode ser vendida a uma agência de cobrança. A agência então reportará sua dívida aos relatórios de crédito – e isso pode prejudicar seus scores de crédito.
Empréstimos Estudantis
Graças ao custo exorbitante de frequentar faculdade nos EUA, a maioria das pessoas recorre a empréstimos estudantis para financiar seus diplomas.
A boa notícia é que empréstimos estudantis também são tipicamente oferecidos a estudantes sem garantia.
A má notícia é que podem deixar você sobrecarregado por centenas de milhares de dólares de dívida pelo resto da vida.
Se precisa de conselhos sobre como se livrar da dívida estudantil mais rápido, confira meu post sobre como acabar com seus empréstimos estudantis com o ChangEd, ou este post sobre como refinanciar empréstimos estudantis.
O Que Afeta Meu Score de Crédito?
E agora, vamos para a parte realmente importante – seu score de crédito.
Sua classificação de crédito é determinada pelo seu histórico de empréstimos, que vem dos relatórios de crédito.
Estes são documentos mestres que incluem coisas como:
- Empréstimos que você pegou nos últimos sete anos
- Seus empréstimos atuais
- Quanto dinheiro você pegou emprestado
- Os pagamentos mínimos que você é obrigado a fazer
- Seu histórico de pagamentos – coisas como pagamentos atrasados, e se você geralmente paga em dia
- Registros públicos (como falência)
- Se você tem empréstimos em default (onde não fez pagamentos após um tempo definido) ou em cobrança (o credor vende seu empréstimo a uma agência de cobrança, que então tenta recuperar o valor que você pegou emprestado diretamente de você)
Seu score de crédito é uma avaliação abrangente da sua capacidade de lidar com dinheiro – e todas essas coisas que mencionei acima afetam ele.
Ter score de crédito bom ou excelente é tão importante quando você quer melhorar sua situação financeira – porque é o que credores usam para determinar limites de crédito, taxas de juros e tudo mais relacionado a emprestar dinheiro para você.
Se você demonstra continuamente que consegue pagar em dia quando pegou dinheiro emprestado, bancos e outras instituições de empréstimo serão mais propensos a te dar taxa de juros menor e aprovar limites maiores.
Embora você possa sobreviver com crédito ruim – você não vai prosperar até reparar seu crédito.
E – sobreviver com crédito ruim não é barato. Você é penalizado a cada passo – e isso não é o que você quer se está tentando construir liberdade financeira.
Saiba mais:
- Por Que Meu Score de Crédito Caiu?
O Que São Bureaus de Crédito?
Bureaus de Crédito são empresas que coletam todas as suas informações de crédito – e as disponibilizam (com sua permissão) quando uma solicitação é feita, digamos, pelo seu banco, empregador ou proprietário.
Você pode pensar neles como armazéns de informação. É onde toda a informação sobre seu histórico de empréstimos é armazenada – e onde seu banco ou credor vai descobrir se você é alguém para quem eles querem emprestar montanhas de dinheiro.
Então, baseado nas informações coletadas por um bureau de crédito, você pode conseguir um empréstimo ou ficar de mãos vazias.
Existem vários bureaus de crédito, mas os mais importantes para conhecer são Experian, TransUnion e Equifax. São eles que têm o maior impacto no seu crédito.
O Que É Monitoramento de Crédito?
Agora, você pode estar pensando – quão precisos são esses bureaus de crédito? Deveria revisar as informações que eles recebem para garantir que meu score de crédito está correto?
Embora sejam especialistas na área e sejam bons no que fazem, acho que também é importante revisar regularmente seus relatórios de crédito para precisão, assim como quaisquer alterações suspeitas que poderiam indicar atividade fraudulenta.
Algumas instituições financeiras oferecem serviços grátis de monitoramento de crédito que rastreiam seu comportamento de empréstimo de forma limitada – enquanto serviços pagos geralmente oferecem recursos mais abrangentes que permitem detectar fraude mais cedo.
Dito isso – a maioria dos serviços de monitoramento de crédito oferece proteção apenas após a atividade fraudulenta, como roubo de identidade, já ter acontecido.
Então, eles deveriam ser usados em adição a outras coisas que você pode fazer para se proteger contra fraude – como ficar vigilante sobre como e quando compartilha seus números de Seguro Social (CPF no Brasil), bem como números de conta bancária e cartão de crédito.
Faça o Crédito Trabalhar Para Você
Ter crédito excelente pode ajudar você a economizar dinheiro e geralmente tornar sua vida mais fácil – então faça disso uma prioridade.
Pague suas contas em dia e evite carregar saldo no cartão de crédito – pagá-lo integralmente todo mês é sua melhor aposta. Dívida de cartão de crédito é a forma mais cara de financiamento de qualquer jeito – então você não está se fazendo nenhum favor carregando saldo mês após mês.
Uma forma segura de fazer o crédito trabalhar a seu favor é ter um histórico de crédito longo, então solicitar um cartão de crédito (bem como gerenciar seus gastos) pode ser um movimento financeiro altamente recompensador.
Não importa o que você faça – lembre-se que o crédito é útil para a maioria dos consumidores. Nosso mundo está se tornando cada vez mais dependente de crédito – então certifique-se de que as escolhas que você faz só dão um impulso ao seu score de crédito, não o contrário.
-
Entendendo o Score de Crédito: Guia Completo para Empréstimos e Crédito
O que é um bom score de crédito? A resposta é complexa, mas este guia diz tudo o que você precisa saber para se qualificar para empréstimos, cartões de crédito e muito mais. Seja você alguém que lid
-
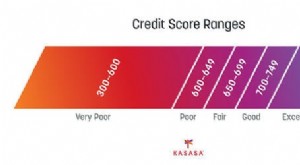
Entendendo e Melhorando seu Score de Crédito: Guia Completo
Se você ainda não solicitou financiamento de veículo ou hipoteca, pode não pensar muito no seu score de crédito. E não está sozinho: mais da metade dos americanos não verificou seu score no último ano
Artigos em Destaque
- Ação GameStop (GME): Análise Profunda do Short Squeeze e Consequências
- Entendendo Seu MyFedLoan: Guia Completo para Recém-Formados
- Planos de Gestão de Dívidas (PGD): Entenda os Fatos
- Entendendo Renda Residual: Guia Completo
- Planejamento Sucessório: Guia Completo para o Futuro
- Crédito Tributário por Filho 2021-2022: Elegibilidade e Benefícios Explicados
- Entendendo Scores de Crédito: Um Guia Completo para 2024
- APY Explicado: Entenda o Rendimento Percentual Anual e Maximize Suas Economias
-
 IRA Autodirigido: Um Guia Completo para Investidores Independentes
Se tem apetite para risco e não quer necessariamente seguir a multidão ao investir, pode querer considerar um IRA autodirigido (SDIRA) para fins de reforma. Se é um investidor experiente e acha ações...
-
 Empréstimos Não Garantidos: Guia Completo para Entender e Solicitar
Empréstimos não garantidos podem ajudar você a realizar compras, sejam elas grandes ou pequenas. Descubra como esses empréstimos são utilizados e se você deve solicitar um. O que é um empréstimo não ...