
Entendendo Scores de Crédito: Um Guia Completo para 2024
Você já verificou seu score de crédito? Você é um de quase um quarto dos americanos que não verificaram seu score de crédito, segundo a Javelin Research.
Não é segredo que scores de crédito são confusos e cheios de desinformação. Além disso, scores de crédito podem ser reduzidos por ações que você assumiria que ajudariam — e o inverso também é verdade. Considerando isso, talvez fosse melhor se você ignorasse seu score completamente.
Como medida de sua saúde financeira, seu score de crédito é uma ferramenta inestimável. Com isso em mente, se você quer construir crédito e economizar uma grana séria, aqui está tudo o que você precisa saber sobre scores de crédito.
O Que São Scores de Crédito?
Credores usam um score de crédito entre 300 e 850 para descobrir o quão provável você é de pagar dívidas.
Sempre que você pega dinheiro emprestado, abre uma conta de serviços públicos ou aluga um apartamento, alguém tem que confiar em você. Ao mesmo tempo, credores e proprietários não podem contatar todos os emissores do seu cartão de crédito para determinar sua confiabilidade. Seu score de crédito será consultado em vez disso.
Em resumo, seu score de crédito é a soma total de sua vida financeira. Mais especificamente, este é um número de três dígitos que mostra seu histórico de empréstimos e pagamentos de dinheiro. Um score mais alto significa que credores acham que você é mais confiável.
Mesmo que você ria deste conceito, scores de crédito são negócio muito sério.
Quanto maior seu score de crédito, melhor sua capacidade de gerenciar suas finanças e pagar qualquer dívida; quanto menor seu score, mais arriscado você é como mutuário. Do lado oposto, quanto menor seu score, maior sua taxa de juros, e mais difícil será para você obter crédito.
Cada grande bureau de crédito. Cada empresa tem seu próprio score, como Experian, Equifax e TransUnion. A FICO, uma empresa de análise de dados, cria scores baseados nas informações que cada bureau fornece.
Aqui é onde as coisas ficam confusas. Dependendo do tipo de crédito que você está buscando, seu score variará. No entanto, os scores FICO de cada bureau são apenas scores base. Então, quando você solicita crédito ou empréstimo, credores tipicamente avaliam seu risco baseado em scores FICO específicos da indústria.
Em outras palavras, há diferença entre inadimplência em cartão de crédito e atraso na hipoteca. Como tal, você pode ter que usar um score de crédito diferente quando solicita um cartão de crédito do que quando solicita uma hipoteca. A faixa de scores FICO para diferentes indústrias geralmente fica entre 250 e 900.
Uma Breve História dos Scores de Crédito
Nos dias antes dos scores de crédito, oficiais de empréstimo determinavam se um solicitante era digno de crédito. Mas isso era problemático, pois decisões eram altamente subjetivas. Como resultado, discriminação racial e de gênero era generalizada.
Desde os anos 1950, a Fair, Isaac and Company (agora conhecida como FICO) criou o primeiro modelo de score de crédito para prever o risco de um mutuário. No entanto, não foi até os anos 1970 que scores de crédito se tornaram amplamente usados.
A introdução de scores de crédito facilitou para credores tomarem decisões de empréstimo objetivas. Como resultado do modelo de pontuação, a indústria de crédito também experimentou crescimento explosivo.
Desde 1989, a FICO introduziu um modelo de pontuação moderno baseado em dados de três bureaus de crédito. Segundo a FICO, 90% das decisões de empréstimo são baseadas em seus scores.
Por Que Scores de Crédito Importam?
Pense em scores de crédito como boletins financeiros. Em sua forma original, foi desenvolvido para prever as chances de um mutuário dar calote em um empréstimo. Mas, com o tempo, ganhou muita relevância desde então.
Seu score de crédito é verificado sempre que você solicita crédito — seja empréstimo ou cartão de crédito. Pode custar mais pegar dinheiro emprestado se seu score de crédito faz você parecer um mutuário arriscado.
Além disso, uma linha de crédito pode não ser aprovada se você tiver um score de crédito baixo.
Também, seu score de crédito pode ser verificado antes de você ser contratado. E, geralmente, proprietários verificam seu score antes de alugar um lugar para você.
No geral, há um preço a pagar por ter crédito ruim. Por exemplo, para cobrir um déficit se você não conseguir empréstimo ou cartão de crédito, pode precisar recorrer a formas extremamente caras de crédito, como empréstimos de dia de pagamento (payday loans).
Uma taxa de juros muito alta pode ser um fardo financeiro enorme também. Isso é especialmente em empréstimos e compras grandes como hipotecas e empréstimos de automóveis. Todo ano, você pode gastar centenas ou milhares de dólares em custos de juros se carregar saldo no cartão de crédito.
Em contraste, você pode economizar dinheiro, construir melhor crédito e ganhar oportunidades entendendo e melhorando seu score de crédito.
O Que É Um Bom Score de Crédito?
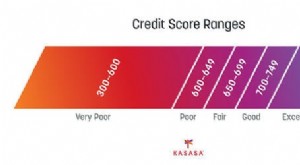
Scores de crédito entre 300-850 são geralmente considerados bons se forem 700 ou mais, explica a Experian. Um score excelente na mesma faixa é 800 ou mais. No entanto, a maioria dos scores de crédito fica entre 600 e 750. Além de representar melhores decisões de crédito, scores mais altos também podem tranquilizar credores de que você pagará suas dívidas no futuro.
Credores usam scores de crédito para decidir se oferecem crédito a você (como cartão de crédito ou empréstimo), como bancos oferecendo empréstimos hipotecários, empresas de cartão de crédito e até concessionárias financiando compras de automóveis. Além disso, seu score de crédito determina quais serão os termos da oferta, como taxa de juros ou entrada.
Vários tipos de scores de crédito existem. Entre os scores de crédito mais comuns estão scores FICO e VantageScore, mas também existem scores específicos para indústrias.
Por causa disso, cada credor define o que é bom ou mau crédito de forma diferente. Apesar disso, scores de crédito são divididos em uma faixa baseada em onde você cai no espectro de confiabilidade de crédito.
Os seguintes são as faixas de score de crédito da FICO:
- Excepcional: 800 ou mais
- Muito Bom: 740-799
- Bom: 670-739
- Regular: 580-669
- Ruim: 579 ou menos
Também existe o VantageScore 3.0 que varia de 300 a 850. Os scores são categorizados de forma diferente, porém:
- Excelente: 750 a 850
- Bom: 700 a 749
- Regular: 650 a 699
- Ruim: 550 a 649
- Muito ruim: 300 a 549
Segundo o VantageScore, o score de crédito médio nos EUA é 695, e baseado na FICO, é 714. Em outras palavras, americanos têm bons scores de crédito em média.
Quer Entender Seu Score de Crédito? Comece Com Seu Relatório de Crédito
Primeiro, vamos dar uma olhada no seu relatório de crédito para ganhar melhor entendimento do seu score de crédito.
A cada 12 meses, você tem direito a um relatório de crédito gratuito de cada bureau. Para seu relatório de crédito gratuito, visite AnnualCreditReport.com. Scores não serão fornecidos no site. Mas, as informações que entram no seu relatório de crédito sim.
Você verá isto no seu relatório de crédito:
Informações de Identificação
Estas incluem coisas como seu nome, endereço, número do Seguro Social e data de nascimento. Se você incluiu informações de emprego em uma solicitação de crédito, pode aparecer lá também. Fique tranquilo, você não será afetado por estas informações; são apenas para identificação.
Linhas de Crédito (Trade Lines)
Suas contas de crédito são listadas aqui. Todas as informações da conta são reportadas, incluindo tipo, quando foi aberta, o limite ou valor do empréstimo, e o saldo da conta.
Consultas de Crédito
Todo credor que fez uma consulta de crédito "dura" em você nos últimos dois anos pode ser encontrado nesta seção.
Registros Públicos e Cobranças
Aqui você pode ver se sua dívida foi enviada para cobrança. Aqui você também encontra registros públicos como falências, execuções hipotecárias, processos, penhoras de salário e gravames.
Existem alguns aplicativos que permitem verificar seu score de crédito gratuitamente, como Credit Sesame. Este serviço geralmente mostra seu score de crédito baseado em outro modelo, VantageScore 3.0, em vez do seu score FICO. No entanto, você também pode verificar e monitorar seus scores de crédito gratuitamente com muitos bancos e emissores de cartão de crédito.
O Que Impacta Seu Score de Crédito
As fórmulas exatas usadas pela FICO para calcular scores são notoriamente secretas. No entanto, ela nos diz que cinco fatores são levados em conta:
Histórico de Pagamentos
Scores FICO são baseados em aproximadamente 35% desta informação, que inclui:
- Informações detalhadas de pagamento em uma variedade de contas. Estas incluem cartões de crédito, contas de varejo, contas de empresas financeiras e empréstimos parcelados.
- Itens de registro público e cobrança. Entre estes estão falências, execuções hipotecárias, processos, penhoras de salário, gravames e julgamentos.
- Atrasos de pagamento e itens de registro público associados a pagamentos atrasados e perdidos ("inadimplências").
- Pagamentos que estão em dia e não foram atrasados.
Utilização de Crédito
A taxa de utilização de crédito indica quanto do seu crédito disponível está sendo utilizado. Você tem 20% de utilização de crédito se seu limite de crédito é $1.000 e seu saldo é $200. Em geral, especialistas recomendam manter este número abaixo de 30%. E a FICO também gosta que este número seja baixo.
Geralmente, ter um saldo de $1.000 em um cartão de crédito de $5.000 (20% de utilização de crédito) é melhor do que ter um saldo de $500 em um cartão de crédito de $1.000 (50% de utilização de crédito).
Sei que isso pode ficar complicado. Mas, apesar do saldo maior no primeiro exemplo, a utilização de crédito é menor.
Duração do Histórico de Crédito
Scores FICO são baseados nesta informação em 15%. Frequentemente, quanto mais longo seu histórico de crédito, maior seu Score FICO®. Dependendo do histórico de pagamentos e do valor devido, até pessoas que não usaram crédito por um tempo podem obter um bom Score FICO®.
Scores FICO consideram os seguintes fatores ao calcular a duração do histórico:
- Há quanto tempo você tem contas de crédito. A idade da sua conta mais antiga, conta mais recente e idade média da conta entram no seu score FICO.
- Qual é a duração de uma conta de crédito específica?
- Quando foi a última vez que você usou certas contas?
Novo Crédito
Esta informação contribui aproximadamente 10% para um score FICO. Segundo pesquisa da FICO, abrir várias contas de crédito em um curto período apresenta maior risco, especialmente para pessoas com pouco histórico de crédito.
Uma consulta "dura" aparecerá no seu relatório de crédito quando você solicitar empréstimo ou crédito. Quando você solicita empréstimo de carro de três credores diferentes para encontrar o melhor negócio, a FICO pode registrar apenas uma consulta para o mesmo tipo de empréstimo.
Seu score de crédito não é afetado quando você verifica seu próprio crédito, o que é considerado uma consulta "suave". Você será submetido à mesma verificação de crédito, seja solicitando emprego ou obtendo pré-aprovação para empréstimo.
Mix de Crédito
Um score FICO consiste em aproximadamente 10% desta informação. Cartões de crédito, contas de varejo, empréstimos parcelados, empréstimos hipotecários e contas com empresas financeiras são todos considerados nos scores FICO. Uma conta de crédito que você não pretende usar não é uma boa ideia, e você não necessariamente precisa de uma de cada.
Scores FICO consideram fatores como os tipos de contas de crédito que você tem e o número total de contas que você tem.
Como Verificar e Monitorar Seu Score de Crédito
Ficar de olho no seu score de crédito é uma boa ideia. Por quê? Ele pode flutuar ao longo do tempo. E, graças a Deus, diferentemente do passado, nunca foi tão fácil verificar e monitorar seu score de crédito.
Os três principais bureaus de crédito fornecem relatórios de crédito gratuitos uma vez por ano, e existem várias maneiras de verificar seu score de crédito. Embora você possa solicitar seu relatório de crédito diretamente dos bureaus de crédito, também pode acessá-lo via site autorizado pelo governo AnnualCreditReport.com. Antes de fornecer qualquer informação pessoal, certifique-se de estar no site correto.
Como verificação periódica entre seu relatório de crédito anual e seu extrato bancário, muitos bancos e empresas de cartão de crédito fornecerão seu score de crédito gratuitamente.
Além disso, sites de monitoramento de score de crédito gratuitos como Credit Karma, Experian e Credit Sesame fornecem acesso a scores e relatórios de crédito gratuitos. Apenas note que qualquer site de relatório de crédito que você use deve ser pesquisado minuciosamente antes de se inscrever ou compartilhar qualquer informação pessoal. Isso é porque fontes de dados e termos & condições variam amplamente.
Como Reconstruir um Score de Crédito Danificado
"Existem muitas avenidas que levam a crédito danificado", escreve Peter Daisyme em um artigo anterior da Due. "Você pode ter perdido alguns pagamentos em um empréstimo importante." Também é possível que você tenha aberto muitos cartões de crédito. Existe até a possibilidade de você ter dado calote na sua hipoteca ou empréstimo de carro. No rastro de dano ao score de crédito, você pode se perguntar o que pode ser feito para restaurá-lo.
"Não importa como você chegou aqui, seu score de crédito pessoal está danificado, e provavelmente está afetando sua vida de várias maneiras negativas; você pode se ver recusado para empréstimos, obtendo taxas piores para hipotecas, e/ou sendo rejeitado para solicitações de apartamentos", adiciona Peter. Esta situação não precisa durar para sempre, felizmente. "Com as técnicas certas e o comprometimento adequado, você pode reconstruir seu score de crédito do zero."
Entenda seu score e procure erros.
Para melhorar seu score de crédito, você precisa entender quais fatores o afetam e como afetam sua pontuação final. Vários tipos de scores de crédito existem, mas o score FICO é de longe o mais comum. Como lembrete, seu score FICO é afetado pelos seguintes fatores: histórico de pagamentos, valores devidos, duração do histórico de crédito, novo crédito e mix de crédito. Anualmente, verifique como você se saiu nestas categorias, bem como quaisquer erros.
Comprometa-se a evitar novo crédito e dívidas.
Qual é a melhor maneira de reconstruir um score de crédito danificado? Estancar a sangria. Ou, em outras palavras, não piorar seu score de crédito ainda mais. Isso significa não fechar contas existentes ou adquirir novos cartões de crédito ou dívidas.
Configure lembretes de pagamento.
É importante que você pague todas as suas contas em dia, e idealmente integralmente, por vários meses a vários anos se quiser ver seu score de crédito subir. Configurar lembretes automatizados é a melhor maneira de acompanhar quais pagamentos estão por vir e quando vencem.
Comece a reduzir suas dívidas.
Se você tem alguma dívida atual, consolide o que puder. Você também pode introduzir novas fontes de renda, negociar taxas melhores, ou focar nas dívidas de juros altos primeiro.
Estabeleça melhores hábitos de longo prazo.
Para manter seu score de crédito subindo e prevenir outra catástrofe, você deve estabelecer melhores hábitos de longo prazo após ter eliminado ou reduzido a maior parte de suas dívidas. Sugestões incluem ter um fundo de emergência, pagar contas em dia, e verificar seu score de crédito frequentemente.
Perguntas Frequentes Sobre Scores de Crédito
O que é um score de crédito?
Além de determinar sua confiabilidade de crédito, um score de crédito é um número de três dígitos. Scores de crédito são calculados baseados em fatores como há quanto tempo você usa crédito, quão bem você pagou, e que tipos de crédito você usou. Geralmente, se você tem um score de crédito alto, poderá pegar dinheiro emprestado a uma taxa melhor.
O que é um bom score de crédito?
A FICO, o modelo de pontuação de crédito mais amplamente conhecido, diz que um score de crédito entre 670 e 739 é geralmente considerado "bom". Isso em uma escala de 300 a 850. Scores FICO ajudam credores a prever o risco de um mutuário dar calote em empréstimo. Quanto maior seu score, menor o risco que você representa para quem empresta dinheiro a você. Um score mais alto também torna mais provável que você se qualifique para as melhores ofertas.
Como scores de crédito são calculados?
Usando sua duração de histórico de crédito, tipo de crédito, histórico de pagamentos e quantidade de dívida, credores avaliam sua confiabilidade de crédito. Outra variável que a FICO incorpora é informação de conta bancária.
Por que meus três scores de crédito são diferentes?
Você pode ter scores diferentes com Experian, Equifax e TransUnion. A razão? Os bureaus de crédito têm informações variadas, não receberam informações, ou pesam fatores de forma diferente. Erros de dados também podem ocorrer entre bureaus de crédito.
Quão cedo devo começar a construir meu crédito?
Os benefícios de construir crédito o mais cedo possível não podem ser exagerados. Você pode estabelecer crédito cedo se tornando usuário autorizado nos cartões de crédito dos seus pais, por exemplo. Alguns bancos e apps como Greenlight permitem isso.
-
Entendendo o Score de Crédito: Guia Completo para Empréstimos e Crédito
O que é um bom score de crédito? A resposta é complexa, mas este guia diz tudo o que você precisa saber para se qualificar para empréstimos, cartões de crédito e muito mais. Seja você alguém que lid
-
Entendendo e Melhorando seu Score de Crédito: Guia Completo
Se você ainda não solicitou financiamento de veículo ou hipoteca, pode não pensar muito no seu score de crédito. E não está sozinho: mais da metade dos americanos não verificou seu score no último ano
Artigos em Destaque
- Ação GameStop (GME): Análise Profunda do Short Squeeze e Consequências
- Entendendo Seu MyFedLoan: Guia Completo para Recém-Formados
- Cloud ERP e E-commerce: Guia Completo para Empresas
- Entendendo Renda Residual: Guia Completo
- Entendendo Holerites: Guia Completo para Funcionários
- Planejamento Sucessório: Guia Completo para o Futuro
- Entender as Taxas de Descoberto: Causas, Custos e Como Evitá-las
- APY Explicado: Entenda o Rendimento Percentual Anual e Maximize Suas Economias
-
 Entendendo Consultas de Crédito e Seu Impacto no FICO Score
Como as consultas de crédito se encaixam no seu FICO® Score? A fórmula de pontuação FICO contém cinco categorias de informação, e as consultas de crédito estão incluídas em uma das categorias menos im...
-
 Empréstimos Não Garantidos: Guia Completo para Entender e Solicitar
Empréstimos não garantidos podem ajudar você a realizar compras, sejam elas grandes ou pequenas. Descubra como esses empréstimos são utilizados e se você deve solicitar um. O que é um empréstimo não ...