
Índices de Rentabilidade: Guia Completo com Exemplos e Fórmulas
Índices de rentabilidade são métricas financeiras usadas por analistas e investidores para medir e avaliar a capacidade de uma empresa de gerar renda (lucro) relativa à receita, ativos do balanço patrimonial, custos operacionais e patrimônio dos acionistas durante um período específico. Eles mostram o quão bem uma empresa utiliza seus ativos para produzir lucro e valor para os acionistas.
Um índice ou valor mais alto é comumente buscado pela maioria das empresas, pois isso geralmente significa que o negócio está performando bem gerando receitas, lucros e fluxo de caixa. Os índices são mais úteis quando analisados em comparação a empresas similares ou comparados a períodos anteriores. Os índices de rentabilidade mais comumente usados são examinados abaixo.

Quais São os Diferentes Tipos de Índices de Rentabilidade?
Existem vários índices de rentabilidade que são usados por empresas para fornecer insights úteis sobre a saúde financeira e performance do negócio.
Todos esses índices podem ser generalizados em duas categorias, como segue:
A. Índices de Margem
Índices de margem representam a capacidade da empresa de converter vendas em lucros em vários graus de medição.
Exemplos são margem de lucro bruto, margem de lucro operacional, margem de lucro líquido, margem de fluxo de caixa, LAJIR (EBIT), LAJIDA (EBITDA), LAJIDAR, NOPAT, índice de despesas operacionais e índice de overhead.
B. Índices de Retorno
Índices de retorno representam a capacidade da empresa de gerar retornos aos seus acionistas.
Exemplos incluem retorno sobre ativos, retorno sobre patrimônio, retorno em caixa sobre ativos, retorno sobre dívida, retorno sobre lucros retidos, retorno sobre receita, retorno ajustado ao risco, retorno sobre capital investido e retorno sobre capital empregado.
Quais São os Índices de Rentabilidade Mais Comumente Usados e Sua Significância?
A maioria das empresas recorre a índices de rentabilidade ao analisar a produtividade do negócio, comparando receita a vendas, ativos e patrimônio.
Seis dos índices de rentabilidade mais frequentemente usados são:
#1 Margem de Lucro Bruto
Margem de lucro bruto – compara lucro bruto à receita de vendas. Isso mostra quanto um negócio está ganhando, levando em conta os custos necessários para produzir seus bens e serviços. Uma alta margem de lucro bruto reflete maior eficiência das operações principais, significando que ainda pode cobrir despesas operacionais, custos fixos, dividendos e depreciação, enquanto também fornece lucros líquidos ao negócio. Por outro lado, uma margem de lucro baixa indica alto custo das mercadorias vendidas, que pode ser atribuído a políticas de compra adversas, preços de venda baixos, vendas baixas, forte competição de mercado ou políticas de promoção de vendas erradas.
#2 Margem LAJIDA (EBITDA)
LAJIDA (EBITDA) significa Lucros Antes de Juros, Impostos, Depreciação e Amortização. Representa a lucratividade de uma empresa antes de considerar itens não operacionais como juros e impostos, bem como itens não monetários como depreciação e amortização. O benefício de analisar a margem LAJIDA de uma empresa é que é fácil compará-la a outras empresas, pois exclui despesas que podem ser voláteis ou discricionárias. A desvantagem da margem LAJIDA é que pode ser muito diferente do lucro líquido e geração real de fluxo de caixa, que são melhores indicadores de performance da empresa. LAJIDA é amplamente usada em muitos métodos de valuation.
#3 Margem de Lucro Operacional
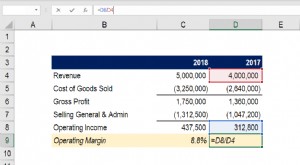
Margem de lucro operacional – analisa os ganhos como porcentagem das vendas antes de despesa de juros e impostos de renda serem deduzidos. Empresas com altas margens de lucro operacional são geralmente mais bem equipadas para pagar custos fixos e juros sobre obrigações, têm melhores chances de sobreviver a uma desaceleração econômica e são mais capazes de oferecer preços mais baixos que seus competidores com margem de lucro menor. Margem de lucro operacional é frequentemente usada para avaliar a força da gestão de uma empresa, já que boa gestão pode melhorar substancialmente a lucratividade de uma empresa gerenciando seus custos operacionais.
#4 Margem de Lucro Líquido
Margem de lucro líquido é a linha final. Analisa o lucro líquido de uma empresa e o divide pela receita total. Fornece a imagem final de quão lucrativa uma empresa é após todas as despesas, incluindo juros e impostos, terem sido consideradas. Uma razão para usar a margem de lucro líquido como medida de lucratividade é que leva tudo em conta. Uma desvantagem desta métrica é que inclui muito "ruído" como despesas e ganhos não recorrentes, o que torna mais difícil comparar a performance de uma empresa com seus competidores.
#5 Margem de Fluxo de Caixa
Margem de fluxo de caixa – expressa a relação entre fluxos de caixa de atividades operacionais e vendas geradas pelo negócio. Mede a capacidade da empresa de converter vendas em caixa. Quanto maior a porcentagem de fluxo de caixa, mais caixa disponível das vendas para pagar fornecedores, dividendos, utilidades e serviço de dívida, bem como para comprar ativos de capital. Fluxo de caixa negativo, no entanto, significa que mesmo se o negócio está gerando vendas ou lucros, ainda pode estar perdendo dinheiro. No caso de uma empresa com fluxo de caixa inadequado, a empresa pode optar por tomar empréstimos ou levantar dinheiro através de investidores para manter as operações.
Gerenciar fluxo de caixa é crítico para o sucesso de uma empresa porque sempre ter fluxo de caixa adequado minimiza despesas (ex: evitar taxas de pagamento atrasado e despesa extra de juros) e permite que a empresa aproveite quaisquer oportunidades extras de lucro ou crescimento que possam surgir (ex: oportunidade de comprar a preço substancialmente descontado o estoque de um competidor que fecha as portas).
#6 Retorno sobre Ativos (ROA)
Retorno sobre ativos (ROA), como o nome sugere, mostra a porcentagem de lucros líquidos relativa aos ativos totais da empresa. O índice ROA especificamente revela quanto lucro após imposto uma empresa gera para cada um dólar de ativos que detém. Também mede a intensidade de ativos de um negócio. Quanto menor o lucro por dólar de ativos, mais intensiva em ativos a empresa é considerada. Empresas altamente intensivas em ativos requerem grandes investimentos para comprar máquinas e equipamentos para gerar renda. Exemplos de indústrias tipicamente muito intensivas em ativos incluem serviços de telecomunicações, fabricantes de automóveis e ferrovias. Exemplos de empresas menos intensivas em ativos são agências de publicidade e empresas de software.
#7 Retorno sobre Patrimônio (ROE)
Retorno sobre patrimônio (ROE) expressa a porcentagem de lucro líquido relativa ao patrimônio dos acionistas, ou a taxa de retorno sobre o dinheiro que investidores de equity colocaram no negócio. O índice ROE é um que é particularmente observado por analistas de ações e investidores. Um índice ROE favoravelmente alto é frequentemente citado como razão para comprar ações de uma empresa. Empresas com alto retorno sobre patrimônio são geralmente mais capazes de gerar caixa internamente, e portanto menos dependentes de financiamento por dívida.
#8 Retorno sobre Capital Investido (ROIC)
Retorno sobre capital investido (ROIC) é uma medida de retorno gerado por todos os provedores de capital, incluindo tanto detentores de títulos (bondholders) quanto acionistas. É similar ao índice ROE, mas mais abrangente em seu escopo, pois inclui retornos gerados a partir de capital fornecido por detentores de títulos.
A fórmula simplificada do ROIC pode ser calculada como: LAJIR x (1 – alíquota de imposto) / (valor da dívida + valor do patrimônio). LAJIR é usado porque representa renda gerada antes de subtrair despesas de juros, e portanto representa ganhos disponíveis para todos os investidores, não apenas para acionistas.
Explicação em Vídeo sobre Índices de Rentabilidade e ROE
Abaixo está um vídeo curto que explica como índices de rentabilidade como margem de lucro líquido são impactados por várias alavancas nas demonstrações financeiras de uma empresa.
Modelagem Financeira (Indo Além dos Índices de Rentabilidade)
Embora índices de rentabilidade sejam um ótimo ponto de partida ao realizar análise financeira, sua principal deficiência é que nenhum deles leva o quadro completo em conta. Uma maneira mais abrangente de incorporar todos os fatores significativos que impactam a saúde financeira e lucratividade de uma empresa é construir um modelo DCF.
Na captura de tela abaixo, você pode ver como muitos dos índices de rentabilidade listados acima (como LAJIR, NOPAT e Fluxo de Caixa) são todos fatores de uma análise DCF. O objetivo de um analista financeiro é incorporar o máximo de informação e detalhe sobre a empresa quanto razoavelmente possível no modelo Excel.

Para saber mais, confira os cursos de modelagem financeira da CFI online!
Recursos Adicionais
Obrigado por ler este guia para analisar e calcular índices de rentabilidade. A CFI é a provedora oficial global da certificação Financial Modeling and Valuation Analyst e está em uma missão para ajudar você a Avançar Sua Carreira. Com esse objetivo em mente, estes recursos adicionais da CFI ajudarão você a se tornar um analista financeiro de classe mundial:
- Cursos gratuitos de contabilidade e finanças
- Curso intensivo gratuito de Excel
- Como avaliar uma empresa privada
- Guia de modelagem financeira
-
Margem Operacional: Definição, Cálculo e Importância
A margem operacional é igual ao resultado operacional dividido pela receita. É um índice de rentabilidade que mede a receita após cobrir despesas operacionais e não operacionais de um negócio. Também
-

Margem de Lucro: Tipos, Fórmulas e Como Calcular
Em contabilidade e finanças, margem de lucro mede os ganhos (lucros) de uma empresa relativos à sua receita. As três principais métricas são: margem bruta (receita total menos CMV), margem operacional
Artigos em Destaque
- Operações com Margem: Entendendo Requisitos e Riscos
- Entendendo a Margem de Lucro Bruto: Definição e Cálculo
- Rácios de Atividade: Guia Completo para Eficiência Operacional
- Entendendo os Principais Índices Bancários: Um Guia Completo
- Índices de Finanças Corporativas: Guia Completo com Fórmulas
- Índices de Análise de Crédito: Guia Completo para Investidores e Analistas
- Margem EBITDA: Definição, Cálculo e Importância
- Entendendo as Taxas de Retorno Ajustadas ao Risco: Um Guia Completo
-
 Lucro vs. Fluxo de Caixa: Entendendo a Diferença Fundamental
Entender a diferença entre lucro vs. fluxo de caixa é muito importante na indústria financeira. Lucro é definido como receita menos todas as despesas de uma empresa em um determinado período, enquanto...
-
 Entendendo Índices Contábeis: Um Guia Abrangente
Índices contábeis abrangem uma ampla gama de índices usados por contadores e atuam como diferentes indicadores que medem rentabilidade, liquidez e potencial dificuldade financeira nas finanças de uma ...