
Índices de Análise de Crédito: Guia Completo para Investidores e Analistas
Os índices de análise de crédito são ferramentas que auxiliam o processo de análise de crédito. Esses índices ajudam analistas e investidores a determinar se indivíduos ou corporações são capazes de cumprir obrigações financeiras. A análise de crédito envolve aspectos qualitativos e quantitativos. Os índices cobrem a parte quantitativa da análise. Os principais índices podem ser divididos aproximadamente em quatro grupos: (1) Rentabilidade; (2) Alavancagem; (3) Cobertura; (4) Liquidez.

Índices de Rentabilidade
Como o nome sugere, os índices de rentabilidade medem a capacidade da empresa de gerar lucro em relação à receita, ativos do balanço patrimonial e patrimônio líquido dos acionistas. Isso é importante para investidores, pois podem usá-los para projetar se os preços das ações provavelmente se valorizarão. Eles também ajudam credores a determinar a taxa de crescimento das corporações e sua capacidade de pagar empréstimos.
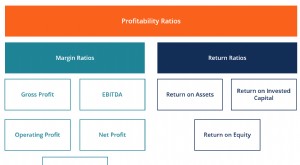
Os índices de rentabilidade são divididos em índices de margem e índices de retorno.
Índices de margem incluem:
- Margem de lucro bruto (Gross profit margin)
- Margem EBITDA (EBITDA margin)
- Margem de lucro operacional (Operating profit margin)
Índices de retorno incluem:
- Retorno sobre ativos (Return on assets - ROA)
- Retorno ajustado ao risco (Risk-adjusted return)
- Retorno sobre patrimônio líquido (Return on equity - ROE)
Margens e índices de retorno mais altos indicam que a empresa tem maior capacidade de pagar dívidas.
Índices de Alavancagem
Os índices de alavancagem comparam o nível de dívida contra outras contas no balanço patrimonial, demonstração de resultados ou demonstração de fluxo de caixa. Eles ajudam analistas de crédito a medir a capacidade de uma empresa de pagar suas dívidas.
Índices de alavancagem comuns incluem:
- Índice dívida/ativos (Debt to assets ratio)
- Índice ativos/patrimônio líquido (Asset to equity ratio)
- Índice dívida/patrimônio líquido (Debt to equity ratio)
- Índice dívida/capital (Debt to capital ratio)
Para índices de alavancagem, um índice menor indica menos alavancagem. Por exemplo, se o índice dívida/ativo é 0,1, significa que a dívida financia 10% dos ativos e o patrimônio líquido financia os 90% restantes. Um índice de alavancagem menor significa menos ativos ou capital financiados por dívida. Bancos ou credores gostam disso, pois indica menos risco existente.
Exemplo
Imagine que você está emprestando $100 a alguém. Você preferiria emprestar a uma pessoa que já deve $1.000 a outro ou alguém que deve $100, dado que ambos ganham a mesma quantia? Provavelmente você escolheria a pessoa que deve apenas $100, pois tem menos dívida existente e mais renda disponível para pagar você.
Índices de Cobertura na Análise de Crédito
Os índices de cobertura medem a cobertura que a receita, caixa ou ativos fornecem para despesas de dívida ou juros. Quanto maior o índice de cobertura, maior a capacidade da empresa de cumprir suas obrigações financeiras.
Índices de cobertura incluem:
- Índice de cobertura de juros (Interest coverage ratio)
- Índice de cobertura de serviço da dívida (Debt-service coverage ratio)
- Índice de cobertura de caixa (Cash coverage ratio)
- Índice de cobertura de ativos (Asset coverage ratio)
Exemplo
Um banco está decidindo se empresta dinheiro à Empresa A, que tem um índice de cobertura de serviço da dívida de 10, ou à Empresa B, que tem um índice de serviço da dívida de 5. A Empresa A é a melhor escolha, pois o índice sugere que a receita operacional desta empresa pode cobrir sua dívida total pendente 10 vezes. Isso é mais que a Empresa B, que só pode cobrir sua dívida 5 vezes.
Índices de Liquidez
Os índices de liquidez indicam a capacidade das empresas de converter ativos em caixa. Em termos de análise de crédito, os índices mostram a capacidade de um mutuário de pagar dívida corrente. Índices de liquidez mais altos sugerem que a empresa é mais líquida e pode, portanto, pagar mais facilmente dívidas pendentes.
Índices de liquidez incluem:
- Índice corrente (Current ratio)
- Índice de liquidez imediata (Quick ratio)
- Índice de caixa (Cash ratio)
- Capital de giro (Working capital)
Exemplo
O índice de liquidez imediata é o ativo circulante de uma empresa, menos estoque e despesas antecipadas, dividido por passivos circulantes. Uma pessoa está decidindo se investe em duas empresas muito semelhantes, exceto que a empresa A tem um índice de liquidez imediata de 10 e a outra tem índice de 5. A empresa A é a melhor escolha, pois um índice de 10 sugere que a empresa tem ativos líquidos suficientes para cobrir passivos futuros 10 vezes.
Recursos Adicionais
Obrigado por ler o artigo da CFI sobre índices de análise de crédito. A CFI é a provedora oficial global do programa Commercial Banking & Credit Analyst (CBCA)™, projetado para ajudá-lo a subir na carreira como analista de crédito.
Para continuar aprendendo e avançando em sua carreira, recomendamos os seguintes recursos da CFI:
- Análise de Crédito (Credit Analysis)
- Análise de Índices (Ratio Analysis)
- Descrição do Cargo de Analista de Crédito (Credit Analyst Job Description)
- Score de Crédito (Credit Score)
-
Vendas a Prazo (Credit Sales): Definição, Benefícios e Contabilização
Vendas a prazo (credit sales) referem-se a uma venda em que o valor devido será pago em data posterior. Em outras palavras, são compras feitas por clientes que não efetuam pagamento integral, em dinhe
-
Análise de Débito e Crédito: Guia Completo para Contadores
Contadores realizam análise de débito e crédito o tempo todo como parte de suas responsabilidades. Transações de negócios ocorrem diariamente, e é papel do contador registrar as transações apropriadam
Artigos em Destaque
- Compras Pendentes no Cartão: O Que São e Como Afetam o Limite
- Dimensões e Segurança do Cartão de Crédito: Tudo Que Você Precisa Saber
- Rácios de Atividade: Guia Completo para Eficiência Operacional
- Entendendo os Principais Índices Bancários: Um Guia Completo
- Cartões de Crédito com Cashback: Guia Completo
- Análise de Contribuição: Entendendo Rentabilidade e Gestão de Custos
- Entendendo as Taxas de Retorno Ajustadas ao Risco: Um Guia Completo
- Entenda os Créditos Fiscais: Reduza a Sua Conta de Impostos - [Ano]
-
 Índices de Rentabilidade: Guia Completo com Exemplos e Fórmulas
Índices de rentabilidade são métricas financeiras usadas por analistas e investidores para medir e avaliar a capacidade de uma empresa de gerar renda (lucro) relativa à receita, ativos do balanço patr...
-
 Entendendo Índices Contábeis: Um Guia Abrangente
Índices contábeis abrangem uma ampla gama de índices usados por contadores e atuam como diferentes indicadores que medem rentabilidade, liquidez e potencial dificuldade financeira nas finanças de uma ...