
Taxa de Juros Nominal vs. Efetiva: Entenda a Diferença e Economize
Existe diferença entre taxa de juros nominal (stated) e taxa efetiva. "Nenhum empréstimo ou investimento é certo, a menos que o preço seja certo" — ditado de investidores novatos e experientes.
Para tomar decisão informada, é preciso entender o custo ou benefício real. Isso requer compreender a diferença entre taxa nominal e efetiva.
Taxa de Juros Nominal
A taxa nominal anual (SAR), ou juros simples, é a taxa que você pagará num empréstimo ou ganhará num investimento por ano. A SAR é juros simples calculado sobre o principal, não juros compostos (baseados no principal + juros acumulados em períodos anteriores).
Juros simples é taxa anualizada que não considera capitalização intra-anual. Consequentemente, a taxa efetiva será igual à nominal.
Taxa de Juros Efetiva
A taxa efetiva incorpora o efeito da capitalização intra-anual (trimestral, mensal ou diária). Quanto mais frequente a capitalização, maior a taxa efetiva.
Em empréstimos com capitalização frequente, a taxa efetiva será significativamente maior que a nominal. Use a taxa efetiva anual para determinar o retorno real do investimento ou o custo real do empréstimo.
Nominal vs. Efetiva
Quando um investimento rende juros compostos, as taxas nominal e real são iguais apenas quando a capitalização é anual.
A taxa nominal não considera o efeito dos juros compostos sobre o que você deverá ao credor ou receberá como juros. Por isso difere da taxa efetiva, que considera capitalização.
Consequentemente, como cotações de empréstimos bancários usam taxa nominal, você pode assumir que pagará aquela taxa menor. Mas na realidade, em vez de pagar principal + 20% nominal, você deverá principal + 23,94% efetivo anual.
Em contrapartida, instituições financeiras podem anunciar a taxa efetiva anual em vez da nominal. Ex.: banco promove taxa efetiva de 9,43% para depósito, em vez de 9% nominal.
Exemplo de Taxa Efetiva
Suponha CDB de um ano, $20.000, taxa nominal 5% ao ano, capitalizado mensalmente, rendendo $1.000 no vencimento.
Para calcular o rendimento mensal real (taxa efetiva mensal), divida 5% por 12 = 0,4166% ao mês.
No primeiro mês: $20.000 × 0,4166% = $83 de juros. Saldo: $20.083.
No segundo mês: juros sobre $20.083 = $83,34 + juros compostos sobre os $83 do mês anterior ($0,34). Saldo: $20.166,68. E assim por diante por 12 meses.
Para investidores e mutuários, decisão informada exige entender o custo ou benefício real. Compreender a diferença entre taxa nominal e efetiva ajuda nisso.
-
Risco de Taxa de Juros: Definição, Impacto e Mitigação
O risco de taxa de juros é a probabilidade de queda no valor de um ativo resultante de flutuações inesperadas nas taxas de juros. Este risco está principalmente associado a ativos de renda fixa (como
-

Juros Simples: Cálculo, Vantagens e Exemplos Práticos
Juros simples são calculados sem considerar o efeito da capitalização composta. Em muitos empréstimos, os juros compõem a cada período, mas nos juros simples isso não ocorre. A fórmula é: principal ×
Artigos em Destaque
- Taxa Nominal vs. Taxa Efetiva de Juros: Entenda a Diferença
- Entendendo Taxas de Juros Vigentes: Definição e Taxas Atuais
- Entendendo o Gap de Taxa de Juros: Definição e Implicações
- Futuros de Taxa de Juros: Entendendo Contratos e Estratégias de Hedge
- Opções de Taxa de Juros: Definição e Funcionamento
- Opções de Call de Taxa de Juros: Entendendo Básicos e Mecânica
- Arbitragem de Juros Coberta: Guia Completo
- Taxa Efetiva Anual (EAR): Entendimento e Cálculo
-
 Taxas de Juro: Guia Completo sobre Tipos, Cálculo e Fatores
Uma taxa de juro refere-se ao montante cobrado por um credor a um mutuário por qualquer forma de dívida, geralmente expresso como percentagem do principal. O ativo emprestado pode ser na forma de dinh...
-
 Swaps de Taxa de Juros: Guia Completo com Exemplos
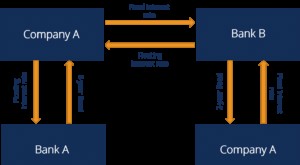
Um swap de taxa de juros é um tipo de contrato derivativo no qual duas contrapartes concordam em trocar um fluxo de pagamentos de juros futuros por outro, com base em um valor principal especificado. ...