
Opções de Call de Taxa de Juros: Entendendo Básicos e Mecânica
O Que É uma Opção de Call de Taxa de Juros?
Uma interest rate call option é um derivativo onde o detentor tem direito a receber pagamento de juros baseado em taxa variável e, subsequentemente, pagar juros baseado em taxa fixa. Se exercida, o vendedor da opção faz pagamento líquido ao detentor.
Principais Conclusões
- Derivativo que dá direito, não obrigação, de pagar taxa fixa e receber taxa variável por período específico.
- Contrastam com interest rate puts.
- Usadas por instituições financeiras para travar taxas oferecidas a mutuários, entre outros usos.
- Investidores que querem hedging em empréstimo com taxa flutuante podem usar interest rate calls.
Entendendo Opções de Call de Taxa de Juros
Para entender, lembremos como preços no mercado de dívida funcionam. Há relação inversa entre taxas de juros e preços de bonds. Quando taxas de mercado sobem, preços de renda fixa caem. Quando taxas caem, preços sobem. Investidores que querem hedge contra movimento adverso de taxas ou especuladores buscando lucrar com movimento esperado usam opções de taxa de juros.
Uma opção de taxa de juros tem como ativo subjacente uma taxa, como yield de T-bill de 3 meses ou LIBOR 3 meses. Investidor que espera preço de Treasuries cair (yield subir) compra interest-rate put. Se espera preço subir (yield cair), compra interest rate call option.
Interest rate call dá ao comprador direito, não obrigação, de pagar taxa fixa e receber variável. Se taxa subjacente no vencimento > strike rate, opção está in-the-money e comprador exerce. Se taxa de mercado < strike rate, opção out-of-the-money e investidor deixa expirar.
Valor do pagamento no exercício = valor presente da diferença entre taxa de mercado na data de liquidação e strike rate, multiplicado pelo principal nocional do contrato. Diferença entre taxa de liquidação e strike deve ser ajustada pelo período da taxa.
Exemplo de Interest Rate Call Option
Exemplo hipotético: investidor tem posição longa em interest rate call com T-bill de 180 dias como taxa subjacente. Principal nocional = $1 milhão. Strike rate = 1,98%. Se taxa de mercado sobe acima do strike para 2,2%, comprador exerce a call. Exercer dá direito a receber 2,2% e pagar 1,98%. Payoff ao detentor:
Payoff = (2,2% - 1,98%) × (180 / 360) × $1 Milhão
= 0,22% × 0,5 × $1 Milhão
= $1.100
Opções de taxa de juros consideram dias até vencimento do acordo. Payoff não é pago até o fim dos dias da taxa. Ex: se opção vence em 60 dias, detentor só recebe em 180 dias (vencimento do T-bill). Payoff deve ser descontado ao valor presente a 6%.
Benefícios das Interest Rate Call Options
Instituições financeiras que querem travar piso (floor) em taxas futuras de empréstimo são principais compradoras. Clientes são corporações que precisarão emprestar no futuro, então credores querem segurar/hedge contra mudanças adversas de taxas no interim.
Nota
Pagamento balloon (balão) é grande pagamento no final de empréstimo balloon.
Interest rate calls podem ser usadas por investidor desejando hedging em empréstimo com juros baseados em taxa flutuante. Comprando a call, investidor limita taxa máxima de juros para pagamentos, desfruta taxas menores e prevê fluxo de caixa do pagamento de juros.
Podem ser usadas em situações de pagamento periódico ou balloon. Também podem ser negociadas em bolsa ou over-the-counter (OTC).
-

Juros Simples: Cálculo, Vantagens e Exemplos Práticos
Juros simples são calculados sem considerar o efeito da capitalização composta. Em muitos empréstimos, os juros compõem a cada período, mas nos juros simples isso não ocorre. A fórmula é: principal ×
-
Opções de Compra sobre Taxas de Juro (Interest Rate Call Options): Funcionamento e Benefícios
Uma opção sobre taxa de juro é um derivado cujo valor do contrato é baseado nas taxas de juro. Existem dois tipos de opções sobre taxas de juro: calls (compra) e puts (venda). Uma opção de compra sobr
Artigos em Destaque
- Taxa de Juros Nominal vs. Efetiva: Entenda a Diferença e Economize
- Entendendo Taxas de Juros Vigentes: Definição e Taxas Atuais
- Entendendo o Gap de Taxa de Juros: Definição e Implicações
- Futuros de Taxa de Juros: Entendendo Contratos e Estratégias de Hedge
- Opções de Taxa de Juros: Definição e Funcionamento
- Arbitragem de Juros Coberta: Guia Completo
- Taxa Efetiva Anual (EAR): Entendimento e Cálculo
- Opções de Call Cobertas: Guia para Iniciantes sobre Estratégia de Renda
-
 Risco de Taxa de Juros: Definição, Impacto e Mitigação
O risco de taxa de juros é a probabilidade de queda no valor de um ativo resultante de flutuações inesperadas nas taxas de juros. Este risco está principalmente associado a ativos de renda fixa (como ...
-
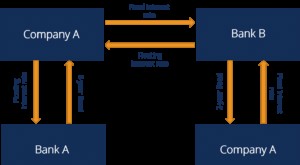 Swaps de Taxa de Juros: Guia Completo com Exemplos
Um swap de taxa de juros é um tipo de contrato derivativo no qual duas contrapartes concordam em trocar um fluxo de pagamentos de juros futuros por outro, com base em um valor principal especificado. ...