
Swap Cambial vs. Swap de Taxa de Juros: Diferenças-Chave Explicadas
Swap Cambial vs. Swap de Taxa de Juros: Visão Geral
Swaps são contratos de derivativos entre duas partes que envolvem a troca de fluxos de caixa. Uma contraparte concorda em receber um conjunto de fluxos de caixa enquanto paga à outra outro conjunto de fluxos de caixa. Swaps de taxa de juros envolvem troca de pagamentos de juros, enquanto swaps cambiais envolvem troca de um valor em uma moeda pelo mesmo valor em outra.
Principais Conclusões
- Swaps são contratos de derivativos onde uma contraparte concorda em trocar fluxos de caixa com outra.
- Swaps de taxa de juros envolvem troca de fluxos de caixa gerados por duas taxas de juros diferentes — por exemplo, fixa vs. flutuante.
- Swaps cambiais envolvem troca de fluxos de caixa gerados por duas moedas diferentes para proteger contra flutuações na taxa de câmbio.
Swaps de Taxa de Juros
Um swap de taxa de juros é um contrato de derivativo financeiro no qual duas partes concordam em trocar seus fluxos de caixa de taxa de juros. O swap de taxa de juros geralmente envolve trocas entre valores nocionais predeterminados com taxas fixa e flutuante.
Por exemplo, assuma que o Banco ABC possui um investimento de $10 milhões, que paga a London Interbank Offered Rate (LIBOR) mais 3% a cada mês. Portanto, isso é considerado um pagamento flutuante porque, à medida que a LIBOR flutua, o fluxo de caixa também flutua.
Por outro lado, assuma que o Banco DEF possui um investimento de $10 milhões que paga uma taxa fixa de 5% a cada mês. O Banco ABC decide que preferiria receber um pagamento mensal constante, enquanto o Banco DEF decide arriscar receber pagamentos maiores. Portanto, os dois bancos concordam em entrar em um contrato de swap de taxa de juros. O Banco ABC concorda em pagar ao Banco DEF a LIBOR mais 3% ao mês sobre o valor nocional de $10 milhões. O Banco DEF concorda em pagar ao Banco ABC uma taxa fixa de 5% ao mês sobre o valor nocional de $10 milhões.
Como outro exemplo, assuma que Paulo prefere um empréstimo a taxa fixa e tem empréstimos disponíveis a taxa flutuante (LIBOR+0,5%) ou a taxa fixa (10,75%). Maria prefere um empréstimo a taxa flutuante e tem empréstimos disponíveis a taxa flutuante (LIBOR+0,25%) ou a taxa fixa (10%). Devido a uma melhor classificação de crédito (credit rating), Maria tem vantagem sobre Paulo tanto no mercado de taxa flutuante (por 0,25%) quanto no de taxa fixa (por 0,75%). Sua vantagem é maior no mercado de taxa fixa, então ela assume o empréstimo a taxa fixa. No entanto, como prefere a taxa flutuante, ela entra em um contrato de swap com um banco para pagar LIBOR e receber 10% fixo.
Paulo paga (LIBOR+0,5%) ao credor e 10,10% ao banco, e recebe LIBOR do banco. Seu pagamento líquido é 10,6% (fixo). O swap efetivamente converteu seu pagamento flutuante original para uma taxa fixa, obtendo a taxa mais econômica. Similarmente, Maria paga 10% ao credor e LIBOR ao banco e recebe 10% do banco. Seu pagamento líquido é LIBOR (flutuante). O swap efetivamente converteu seu pagamento fixo original para o flutuante desejado, obtendo a taxa mais econômica. O banco fica com um corte de 0,10% do que recebe de Paulo e paga a Maria.
Swaps Cambiais
Por outro lado, swaps cambiais são um acordo de câmbio entre duas partes para trocar fluxos de caixa em uma moeda para outra. Enquanto swaps cambiais envolvem duas moedas, swaps de taxa de juros lidam apenas com uma moeda.
Por exemplo, assuma que o Banco XYZ opera nos Estados Unidos e lida apenas com dólares americanos, enquanto o Banco QRS opera na Rússia e lida apenas com rublos. Suponha que o Banco QRS tenha investimentos nos Estados Unidos no valor de $5 milhões. Assuma que os dois bancos concordem em entrar em um swap cambial. O Banco XYZ concorda em pagar ao Banco DEF a LIBOR mais 1% ao mês sobre o valor nocional de $5 milhões. O Banco QRS concorda em pagar ao Banco ABC uma taxa fixa de 5% ao mês sobre o valor nocional de 253.697.500 rublos russos, assumindo que $1 equivale a 50,74 rublos.
Ao concordar com um swap, ambas as empresas conseguiram empréstimos de baixo custo e proteção contra flutuações de taxa de juros. Variações também existem em swaps cambiais, incluindo fixa vs. flutuante e flutuante vs. flutuante. Em suma, as partes conseguem proteger-se contra volatilidade em taxas forex, obter taxas de empréstimo melhoradas e receber capital estrangeiro.
-

Taxa de Swap Explicada: Entendendo Taxas Fixas em Derivativos
A taxa de swap (swap rate) é a taxa fixa de um swap — contrato derivativo entre duas partes que envolve a troca de fluxos de caixa pré-acordados de dois instrumentos financeiros. Os fluxos de caixa sã
-

Entendendo Curvas de Taxa de Swap: Guia Completo
A curva de taxa de swap (swap rate curve) é um gráfico que representa a relação entre taxas de swap e todos os vencimentos correspondentes disponíveis. Essencialmente, indica os retornos esperados (ex
Artigos em Destaque
- High-Water Mark vs. Hurdle Rate: Entendendo Métricas de Performance de Fundos de Hedge
- Taxa Forward vs. Taxa Spot: Entenda as Diferenças Fundamentais
- Hedge vs. Especulação: Entenda as Diferenças Fundamentais
- BBSW: Entendendo a Taxa de Swap de Bank Bills na Austrália
- Currency Swap: Definição, Funcionamento e Principais Benefícios
- LIBID vs. LIBOR: Entendendo as Diferenças Principais e a Transição
- Ações vs. Ações (Shares): Entendendo as Diferenças Principais
- Contas Nostro vs. Vostro: Entendendo a Diferença
-
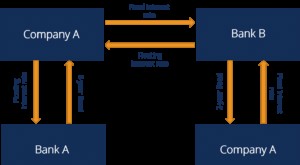 Swaps de Taxa de Juros: Guia Completo com Exemplos
Um swap de taxa de juros é um tipo de contrato derivativo no qual duas contrapartes concordam em trocar um fluxo de pagamentos de juros futuros por outro, com base em um valor principal especificado. ...
-
 Taxa de Juros Nominal: Definição, Cálculo e Implicações
A taxa de juros nominal refere-se à taxa de juros antes de ajustar pela inflação. Também se refere à taxa especificada no contrato de empréstimo sem ajustar pela capitalização. A taxa de juros nominal...