
Swaps de Taxa de Juros: Benefícios e Vantagens para Empresas
Em sua essência, swaps de taxa de juros são um instrumento derivativo construído sobre a premissa de vantagem comparativa. Para ver como swaps de taxa de juros beneficiam ambas as partes, tente entender ganhos do comércio em um cenário macro e então aplique essas lições a micro-transações de swap.
Existem outras vantagens possíveis — assimetrias de informação podem existir em mercados de capitais, ou as duas partes podem simplesmente ter perfis de risco diferentes — mas os benefícios mais comuns derivam de vantagens comparativas em diferentes mercados de crédito.
O que é Vantagem Comparativa?
Vantagem comparativa refere-se à capacidade de uma entidade produzir um bem ou serviço a um custo de oportunidade menor que outra entidade. Esta ideia é centrada na eficiência relativa, não na eficiência absoluta.
Considere o seguinte exemplo: Durante uma única hora de trabalho, Tom pode plantar cinco árvores ou 10 arbustos. Durante a mesma hora de trabalho, Jerry pode plantar duas árvores ou oito arbustos. Tom é absolutamente mais eficiente que Jerry no plantio de qualquer tipo de planta.
No entanto, para cada arbusto que Tom planta, ele abre mão de meia árvore (seu custo de oportunidade); Jerry só precisa sacrificar um quarto de uma árvore para plantar um arbusto. Jerry é relativamente mais eficiente em plantar arbustos que Tom. Esta é a vantagem comparativa de Jerry.
Suponha que Tom plante uma árvore para Jerry em troca de Jerry plantar três arbustos para ele. Por conta própria, Tom normalmente teria que abrir mão de uma árvore e meia para plantar três arbustos. Enquanto isso, Jerry teria que abrir mão de quatro arbustos para plantar uma árvore por conta própria. Especializando-se e trocando, ambas as partes se beneficiam.
Vantagem Comparativa em Swaps de Taxa de Juros
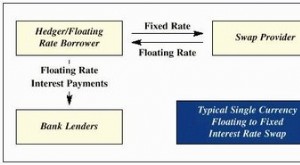
Agora, por exemplo, tome a versão mais simples de um swap de taxa de juros. Uma parte troca pagamentos de juros a taxa fixa em troca de pagamentos de juros a taxa flutuante de outra parte. Cada uma demonstra uma vantagem comparativa em um mercado de crédito particular.
Por exemplo, uma empresa com classificação de crédito mais alta paga menos para captar recursos sob termos idênticos que uma empresa menos creditworthy. O prêmio de empréstimo pago pela empresa com classificação menor é maior em relação a empréstimos a taxa fixa do que para empréstimos a taxa flutuante.
Mesmo que a empresa com classificação de crédito mais alta possa obter termos menores em ambos os mercados de taxa fixa e flutuante, ela só tem vantagem comparativa em um deles. Suponha que a Empresa AA possa captar no mercado de taxa fixa a 10% ou no LIBOR de seis meses a LIBOR + 0,35%. A Empresa BBB pode captar a taxa fixa a 11,25% ou LIBOR de seis meses + 1%.
Ambas as empresas gostariam de captar $10 milhões por 10 anos. Um swap mutuamente rentável pode ser negociado da seguinte forma: A Empresa AA capta a 10% fixo e a BBB capta a LIBOR + 1%. A Empresa AA concorda em pagar à BBB juros a LIBOR fixa de seis meses (não + 1%) e recebe uma taxa fixa de 9,9% em troca.
O efeito líquido é que a Empresa AA está, na verdade, captando a LIBOR + 0,1%, ou 0,25% menos do que se fosse diretamente a credores de taxa flutuante. A Empresa BBB está, na verdade, captando, no líquido, uma taxa fixa de 10,9% (o 1% no LIBOR e 9,9% para AA), que é 0,35% menos que um empréstimo fixo direto. Neste exemplo, as duas empresas arbitraram suas diferenças relativas de custo de oportunidade.
-
Navegando Juros Altos: Estratégias para Sucesso Financeiro
As taxas de juros subiram três vezes em 2017, e estão sob consideração para serem aumentadas novamente nos próximos meses. Conforme as taxas continuam subindo, o que isso significa para você como mutu
-
Por que empresas abrem capital? Benefícios e desafios das ofertas de ações
Quando uma empresa vende ações ao público, ela busca capital para crescer. Para os investidores, a oferta representa oportunidade de participar dos resultados do negócio. Para a companhia, os benefíci
Artigos em Destaque
- Conversão de APR para Taxa de Juros Diária - Guia Simples
- Calcular APR: Guia Manual Passo a Passo
- Entendendo o LIBOR: Guia Completo sobre a Taxa Interbancária de Londres
- Entendendo e Calculando o Fator de Taxa de Juros
- Juros Acumulados Explicados: Cálculo e Exemplos
- Ofertas de Produtos Grátis: Guia Completo para Obter Amostras e Brindes
- Cálculo da Taxa de Juros Implícita: Guia Completo
- Swaps de Taxa de Juros e Cambiais: Benefícios para as Empresas
-
 Swaps de Taxa de Juros: Riscos e Desvantagens para Investidores
Swaps de taxa de juros são ferramentas financeiras usadas por grandes investidores. Swaps de taxa de juros são mecanismos financeiros usados por investidores para gerir risco e especular sobre perform...
-
 Valoração de Swap de Taxa de Juros: Guia Completo
Swaps de taxa de juros equivalem a trocar fluxos de caixa, com um fluxo baseado em pagamentos variáveis e o outro em pagamentos fixos. Para entender se um swap é um bom negócio, investidores precisam ...