
Entendendo Pontuações de Crédito: Guia Completo
Dependemos de crédito para tantas coisas importantes na vida — seja para comprar carro, casa, computador ou obter empréstimo estudantil. Um número de três dígitos — sua pontuação de crédito — pode determinar se você pode fazer essas coisas e até quanto custarão.
Como um número simples pode determinar se você compra casa ou carro? Se você leu Como Funcionam Relatórios de Crédito, sabe que seu relatório contém histórico de como pagou contas, quanto crédito aberto tem, e qualquer outra coisa que afete sua credibilidade. Sua pontuação resume tudo isso em um número de três dígitos. Usando a pontuação, credores podem prever com alguma precisão a probabilidade de o mutuário pagar empréstimo e fazer pagamentos em dia. É assim que lojas de eletrônicos e departamentos oferecem crédito instantâneo.
Esse número incrivelmente importante, que afeta quanto você paga por crédito, seguros e outras necessidades, costumava ser oculto dos consumidores. Até recentemente, apenas credores e empresas que usavam a pontuação podiam acessá-la. A Fair Isaac and Company, que desenvolveu a pontuação, achava que ela apenas confundiria consumidores, pois não havia nada que explicasse o que significava ou o que credores buscavam.
Em 2001, tudo mudou devido à pressão do Congresso dos EUA, indústria e grupos de consumidores. Agora você pode ver sua pontuação — por uma taxa — em agências de relatórios de crédito e serviços de monitoramento.
Mas para nos ajudar a entender esse número e saber como melhorá-lo, precisamos descobrir como é calculado.
Decomposição da Pontuação de Crédito

Sua pontuação é calculada ponderando informações do seu relatório de crédito.
Embora existam vários métodos, a maioria dos credores usa o método FICO da Fair Isaac Corporation. Cada uma das três principais agências de crédito (Experian, Equifax e TransUnion) trabalhou com a Fair Isaac no início dos anos 1980 para criar o método.
Uma pontuação é determinada como uma nota na escola. Considere como professor calcula notas pegando pontuações de provas, tarefas, presença e outros itens, ponderando cada um segundo importância para obter nota final única. É o mesmo para pontuação de crédito. Mas em vez de notas de provas, usa informações do seu relatório.
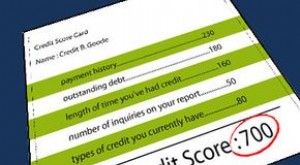
O número varia de 300 a 850. Embora a fórmula exata seja informação proprietária da Fair Isaac, aqui está uma divisão aproximada de como é determinada:
- 35% baseia-se no histórico de pagamentos. Faz sentido, pois uma das razões principais para credores verem a pontuação é descobrir se (e quão pontualmente) você paga contas. A pontuação é afetada por quantas contas foram pagas atrasadas, quantas foram encaminhadas para cobrança e quaisquer falências. Quando isso aconteceu também importa. Quanto mais recente, pior para sua pontuação geral.
- 30% baseia-se na dívida pendente. Quanto você deve em empréstimos de carro ou casa? Quantos cartões estão no limite? Quanto mais cartões no limite, menor sua pontuação. A regra prática é manter saldos em 25% ou menos dos limites.
- 15% baseia-se no tempo que você tem crédito. Quanto mais tempo tem crédito estabelecido, melhor para sua pontuação. Por quê? Porque mais informação sobre seu histórico de pagamentos passados dá previsão mais precisa de ações futuras.
- 10% baseia-se em novo crédito. Abrir novas contas afeta negativamente sua pontuação por curto período. Esta categoria também penaliza consultas duras no seu crédito no último ano. Consultas duras são aquelas que você autorizou, ao contrário de consultas suaves, que incluem ver sua própria pontuação e não têm efeito. No entanto, a pontuação interpreta várias consultas duras em curto período como uma, para contornar a forma como as pessoas buscam as melhores taxas de empréstimo.
- 10% baseia-se nos tipos de crédito que você tem atualmente. Ajuda sua pontuação mostrar experiência com vários tipos de contas, como crédito rotativo e empréstimos parcelados.
Essa informação é comparada ao desempenho de crédito de outros consumidores com históricos e perfis semelhantes. As três principais agências têm suas próprias versões da pontuação, todas baseadas no método original da Fair Isaac. Equifax tem o sistema BEACON, TransUnion tem o clássico FICO Risk Score, e Experian tem o Experian/Fair Isaac RISK. Alguns credores também têm seus próprios métodos, que podem incluir informação como sua renda ou tempo no mesmo emprego.
Quando tudo é dito e feito, o quão importante é esse número mágico? E o que significa para suas taxas de juros?
O que sua Pontuação Afeta

Se você não cuidar do seu crédito, pode acabar pagando caro por uma pontuação baixa. Não apenas uma pontuação baixa pode impedir empréstimo para sua casa ou carro dos sonhos, mas mesmo se conseguir o empréstimo, uma pontuação menos que estelar o tornará caro.
À medida que sua pontuação diminui, você se torna maior risco de crédito aos olhos dos credores. Isso significa que eles anexarão taxa de juros mais alta ao seu empréstimo, e seus pagamentos mensais subirão. Por outro lado, pontuação alta reduzirá essa taxa. Considere este gráfico, que ilustra a relação entre pontuações e taxas:
Este próximo gráfico mostra exemplo de como taxas de juros para empréstimo de carro podem variar baseadas na sua pontuação:

Embora a pontuação tenha grande impacto, lembre-se que outros fatores influenciam a taxa de juros além da pontuação. Podem incluir tipo de imóvel que você está comprando, quanto do seu próprio dinheiro ou patrimônio está entrando, custos do credor para fazer o empréstimo, etc.
Além de bancos e credores, há proprietários, comerciantes, empregadores e seguradoras aderindo à pontuação de crédito. De todos, o fato de taxas de seguro serem determinadas por pontuações causa maior alarme. Para a maioria, parece que seu histórico de crédito e registro de direção têm pouco em comum. Seguradoras, por outro lado, descobriram que pontuações ajudam a prever probabilidade de alguém registrar sinistros. A regra prática: menor a pontuação, maior a probabilidade de sinistros. Elas não usam a mesma pontuação que bancos, porém. Usam fórmula ligeiramente diferente e chamam de pontuação de seguro.
O uso de históricos de crédito por seguradoras para determinar taxas está sob escrutínio nacional. Muitos estados aprovam leis restringindo essa prática. Em alguns, seguradoras não podem decidir baseadas apenas no crédito. Em outros, se uma seguradora toma decisão que afeta negativamente sua apólice baseada no crédito, deve divulgar os motivos.
Outra prática que incomoda consumidores é a política de default universal das empresas de cartão de crédito. Embora já saibamos como a pontuação determina sua taxa, no caso de cartões, sua taxa pode mudar num piscar de olhos — ou melhor, numa queda na sua pontuação. Mesmo se você sempre paga a fatura em dia, se der default em empréstimo totalmente separado, os juros da sua dívida de cartão podem subir dramaticamente.
Tudo isso mostra que pontuações de crédito são enormemente importantes. Então, dedicar um pouco de pensamento a melhorar sua pontuação pode ser bom investimento.
Melhorando sua Pontuação

Pontuações não são fixas em pedra. Como são calculadas baseadas no seu relatório atual, mudam toda vez que o relatório muda. Embora a mudança possa ser leve, também pode ser dramática. Aqui estão algumas coisas que consultores financeiros dizem para tentar melhorar sua pontuação:
- Revise seu relatório de crédito e corrija quaisquer erros. Uma porcentagem chocante de relatórios contém erros — um estudo concluiu que até um quarto listam informações erradas que prejudicam a pontuação. Eliminar esses erros negativos pode melhorar a pontuação dramaticamente.
- Mantenha contas antigas, mesmo se não as usar. Credores olham a relação dívida/limite e a idade média das contas.
- Reduza saldos de cartões para 75% ou menos do crédito disponível (25% é preferível).
- Pague contas em dia. Assumindo que não haja grandes erros no relatório, pagamentos pontuais são a forma mais eficaz de melhorar a pontuação. Se voltar à página de decomposição, verá que histórico de pagamentos é o elemento de maior peso. Isso tem a ver com pagar dívidas em dia e integralmente. Pode levar tempo para aumentar a pontuação dramaticamente, mas verá melhora lenta e constante.
- Não deixe ninguém fazer consulta no seu relatório a menos que absolutamente necessário. Em geral, mais consultas, menor a pontuação. No entanto, se estiver buscando empréstimo, certifique-se que múltiplas consultas ocorram dentro de poucas semanas, para que contem como uma.
- Se planeja solicitar grande empréstimo, como hipoteca, não abra novas contas de cartão apenas para aumentar crédito disponível na esperança de aumentar pontuação. Abrir novas contas terá impacto negativo inicial. A longo prazo, porém, ter mais crédito disponível pode aumentar sua pontuação.
Se for ao banco para empréstimo e for recusado por pontuação baixa, o credor receberá lista de motivos. Você pode usar essa lista para tentar reverter sua pontuação. Como credores também podem usar seus próprios métodos, nada é garantido, mas certamente não pode prejudicar sua pontuação tomando esses passos.
Se quiser saber mais sobre crédito, empréstimos e planejamento financeiro, siga os links na próxima página.
Fontes
- myFICO. "Understanding Your FICO Score." Fair Isaac Corporation. (21 ago 2008)
- myFICO. "Loan Savings Calculator." Fair Isaac Corporation. (21 ago 2008)
- CreditInfoCenter. "Can your insurer hold your credit report against you?" CreditInfoCenter.com. (21 ago 2008)
- CNNMoney. "Credit report errors may cost you a job." CNNMoney. 17 jun 2004.
- Kim, Jane J. "Default Lines: The New Math Of Credit Scores." 20 dez 2007.
-

Entenda e Melhore seu Score de Crédito: Um Guia Completo
Assim como você faria um check-up de saúde anual, uma verificação de crédito regular pode ajudar a garantir que você tem suas finanças sob controle. Pelo menos, você deve verificar seu score de crédit
-

Entendendo Cartões de Crédito: Guia para Iniciantes sobre Uso Responsável
Eu tinha 18 anos quando peguei meu primeiro cartão de crédito. Havia um estande no campus da faculdade oferecendo uma camiseta e um voucher para o rodízio de pizza local se você se inscrevesse. Na épo
Artigos em Destaque
- Entendendo o Score de Crédito: Guia Completo para Interpretar sua Pontuação
- Entendendo a Sua Pontuação de Aluguel: Fatores e Como Melhorar
- Melhore seu Score de Crédito: Guia Completo para Aumentar a Pontuação
- Melhore Seu Score de Crédito: Guia de 6 Passos para Finanças Melhores
- Entendendo Pontuação de Crédito: Desmistificando 5 Mitos Comuns
- Entendendo Monitoramento de Crédito: Como Funciona e Benefícios
- Entendendo sua Pontuação de Crédito: Como Verificar e o que Você Precisa Saber
- Construa seu Crédito: Guia Completo para Melhorar seu Score FICO
-
 Entendendo Agências de Relatórios de Crédito: Como Funcionam
Emprestar dinheiro é negócio arriscado. Lembra quando seu amigo Bob pegou $50 emprestado e disse que pagaria no dia seguinte? Você não viu Bob nem seus $50 em três anos. Se soubesse que Bob tinha long...
-
 Entendendo Cartões de Crédito: Guia Completo
Cartões de crédito são item básico da vida americana. Você já ficou atrás de alguém na fila da loja e viu a pessoa folhear uma pilha de cartões de crédito? Consumidores com tantos cartões são minoria,...