
Calculadora de Quitação de Dívidas: Método Bola de Neve vs. Avalanche
Quando você está trabalhando para quitar dívidas, pode ser difícil saber por onde começar. Você pode usar esta calculadora de quitação de dívidas para escolher entre dois métodos populares: a bola de neve da dívida e a avalanche da dívida.
Como Usar Esta Calculadora
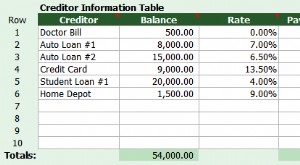
Para usar a calculadora de quitação de dívidas, insira cada uma das suas dívidas, incluindo o saldo restante, taxa de juros e pagamento mínimo mensal. Use o botão "Adicionar outro empréstimo" até ter adicionado todas as suas contas de dívida atuais, incluindo cartões de crédito, empréstimos estudantis, empréstimos pessoais, linhas de crédito e financiamentos de veículos.
Na calculadora, você também pode designar o valor mensal adicional que gostaria de pagar em direção à dívida. Quanto mais você puder alocar para dívida a cada mês, mais rápido poderá ficar livre de dívidas. Criando um orçamento mensal, você pode determinar exatamente quanto pode pagar em direção à dívida.
Uma vez que você tenha inserido todas as suas informações, a calculadora comparará dois métodos diferentes de quitação de dívida: a bola de neve da dívida e a avalanche da dívida. Para cada estratégia, a calculadora mostrará quanto você pagará no total, bem como quantos anos e meses levará para quitar sua dívida completamente.
O Que é a Bola de Neve da Dívida?
A bola de neve da dívida é uma estratégia de quitação onde você prioriza suas menores dívidas primeiro. A cada mês, você faz os pagamentos mínimos mensais em cada uma das suas dívidas, exceto a menor. Qualquer dinheiro extra que você puder pagar em direção à dívida a cada mês deve ir para sua menor dívida até que seja totalmente quitada.
Uma vez que você quitou sua menor dívida, você pega o dinheiro que estava colocando nela e começa a colocá-lo em sua próxima menor dívida. Isso cria um efeito bola de neve onde seus pagamentos na menor dívida ficam maiores e maiores até que todo o dinheiro que você estava pagando anteriormente em outras dívidas esteja indo para sua maior dívida.
O Que é a Avalanche da Dívida?
Similar à bola de neve da dívida, a avalanche da dívida é uma estratégia de quitação onde você prioriza uma dívida enquanto faz os pagamentos mínimos mensais nas outras. Mas no caso da avalanche da dívida, você prioriza a dívida com a maior taxa de juros.
Quando você está usando a avalanche da dívida, pague o pagamento mínimo em todas as dívidas exceto a que tem a maior taxa de juros. Na dívida de maior juros, pague o pagamento mínimo, junto com quaisquer outros fundos que você puder pagar em direção à dívida a cada mês.
Uma vez que sua dívida de maior taxa é quitada, você pode avalanchear o dinheiro que estava colocando nela para sua próxima dívida de maior juros. Continue seguindo este padrão até que seu pagamento mensal inteiro esteja indo para sua dívida restante, a que tem a menor taxa de juros.
Bola de Neve vs. Avalanche da Dívida: Qual é Ideal Para Você?
Tanto a bola de neve da dívida quanto a avalanche da dívida são estratégias populares para pagar dívidas, mas como você decide qual é ideal para você?
Quando você usa a calculadora de quitação de dívidas, pode ver qual método resultará em você pagando o menor valor a longo prazo. Na maioria dos casos, a avalanche da dívida é o método mais rápido e resulta na menor quantidade de pagamentos de juros. A razão é que a avalanche da dívida prioriza dívidas de alto juros primeiro, significando que você está quitando suas dívidas mais caras. A bola de neve, por outro lado, prioriza as menores dívidas, mesmo que também tenham as menores taxas de juros.
Embora a avalanche da dívida seja frequentemente a mais econômica, a bola de neve da dívida ainda pode valer a pena considerar. Quando você quita dívida usando a bola de neve, você obtém uma vitória cada vez que quita uma dívida. E como você começa com as menores dívidas, obtém estas vitórias mais rapidamente do que com a avalanche da dívida. Estas vitórias podem fornecer um impulso emocional e a motivação que você precisa para continuar em sua jornada de quitação de dívidas.
Leia Mais: Você Deve Poupar para Aposentadoria ou Quitar Dívidas?
Dicas para Quitação de Dívidas
Escolher o método certo de quitação de dívida é apenas uma peça do quebra-cabeça para ficar livre de dívidas. Aqui estão algumas outras dicas para ajudar você ao longo de sua jornada:
- Pare de acumular novas dívidas. Quando você já tem dívida, é fácil dizer a si mesmo que apenas mais uma passada no cartão de crédito não fará muita diferença. Mas realmente controlar sua dívida requer mudar seus hábitos de gastos.
- Consolide dívidas para reduzir sua taxa de juros. Consolidar dívidas permite que você reduza sua taxa de juros enquanto combina vários pagamentos mensais em apenas um. Você pode usar um empréstimo pessoal para consolidar várias dívidas de cartão de crédito.
- Considere uma transferência de saldo. Embora a consolidação de dívidas possa ser eficaz, ainda requer pagar juros. Uma transferência de saldo, por outro lado, permite que você transfira sua dívida de um cartão de crédito para outro e aproveite uma oferta introdutória de 0%.
- Mantenha-se em um orçamento. Orçamento e quitação de dívidas andam de mãos dadas. Não apenas o orçamento ajuda você a mudar os hábitos de gastos que podem ter levado você à dívida, mas também ajuda a liberar dinheiro que você pode colocar em direção ao pagamento de dívidas a cada mês. Você pode criar um orçamento, gerenciar seu fluxo de caixa e definir um plano para quitação de dívidas com as ferramentas financeiras gratuitas da Personal Capital.
- Recompense-se. A dívida pode afetar sua saúde emocional assim como sua saúde financeira, e a jornada para a liberdade da dívida pode ser longa. É importante que, à medida que você quita dívidas, você se recompense por seu progresso e deixe espaço no seu orçamento para coisas que você gosta.
-
Bola de Neve vs. Avalanche de Dívidas: Qual Método é Melhor para Você?
Se você está procurando uma maneira de pagar dívidas e melhorar sua situação financeira, provavelmente fez uma boa quantidade de pesquisa no Google. E as duas estratégias de pagamento de dívidas mais
-
Bola de Neve vs. Avalancha de Dívidas: Qual a Melhor Estratégia para Quitar Dívidas?
Então você está pronto para quitar suas dívidas, ótimo! Agora precisa decidir qual método vai usar: a bola de neve ou a avalancha? Aqui explicamos a diferença entre as duas e damos uma ferramenta para
Artigos em Destaque
- Dívida de Curto Prazo Explicada: Definição, Tipos e Impacto
- Reestruturação de Dívida: Guia Completo para Indivíduos e Empresas
- Entendendo Dívida de Segundo Gravame: Definição e Implicações
- Dívida Unitranche: Definição, Benefícios e Aplicações
- Entender a Dívida: Definição, Tipos e Como Funciona
- Dívida Mezzanine: Definição, Benefícios e Casos de Uso
- Serviço da Dívida: Definição, Cálculo e Importância para Empresas
- Dívida de Cobrança Duvidosa (Bad Debt): Definição, Causas e Contabilização
-
 Consolidação de Dívidas: Entendendo Prós, Contras e Como Funciona
Se você luta para pagar contas, pode considerar consolidação de dívidas. Você vê anúncios o tempo todo — Fique livre de dívidas e reduza seus pagamentos mensais! Ligue agora! Anúncios de consolidação...
-
 Bola de Neve vs. Avalanche: Escolhendo a Melhor Estratégia de Pagamento de Dívidas
Se você procura uma forma de pagar dívidas e melhorar sua situação financeira, provavelmente fez uma boa pesquisa no Google. E as duas estratégias de pagamento mais utilizadas são o método avalanche e...