
Bola de Neve vs. Avalanche de Dívidas: Qual Método é Melhor para Você?
Se você está procurando uma maneira de pagar dívidas e melhorar sua situação financeira, provavelmente fez uma boa quantidade de pesquisa no Google. E as duas estratégias de pagamento de dívidas mais comumente utilizadas são o método avalanche de dívidas e o método bola de neve de dívidas.
Ambos os métodos focam em pagar dívidas, mas existem variações sutis entre os dois. Então, qual é a diferença entre eles, e como você sabe qual estratégia é certa para você? É exatamente isso que este artigo ajudará você a descobrir.
Método Bola de Neve de Dívidas
A bola de neves de dívidas é uma estratégia primeiro popularizada pelo especialista financeiro Dave Ramsey. Com este método, você listará toda sua dívida de cartão de crédito da menor para a maior.
Para começar, você pagará sua menor dívida pendente primeiro, enquanto faz o pagamento mínimo mensal em suas outras dívidas pendentes. Dependendo do tamanho de sua dívida de cartão de crédito, você pode conseguir fazer isso de uma vez, ou pode levar vários meses.
Uma vez que a menor dívida foi paga, você aplicará esse dinheiro para pagar a próxima dívida mais alta em sua lista. Você continuará fazendo isso até chegar à sua maior dívida pendente.
Com o método bola de neve de dívidas, você não se preocupa com quanto dinheiro está pagando em juros, que é o que o diferencia do método avalanche de dívidas. Em vez disso, ele realmente foca na psicologia de pagar dívidas e capitalizar pequenas vitórias para criar impulso.
Pagar dívida de cartão de crédito pode ser um processo emocionalmente drenante e difícil. E com o método avalanche de dívidas, pode não parecer que você está progredindo muito em sua dívida por um longo tempo.
Isso pode tornar difícil continuar avançando com suas metas. Com o método bola de neve de dívidas, você alcançará sua primeira "vitória" bem rápido, o que pode ajudá-lo a se sentir motivado a continuar.
Prós
- Você pagará saldos pequenos mais rapidamente
- Vitórias iniciais rápidas podem tornar mais fácil manter a motivação
- Ter menos saldos pendentes pode reduzir o estresse
Contras
- Você provavelmente acabará pagando mais dinheiro em juros
- Se pagar mais em juros, levará mais tempo para sair da dívida
Método Avalanche de Dívidas
Com o método avalanche de dívidas, você paga sua dívida baseada em qual está cobrando a maior taxa de juros. Então você fará os pagamentos mínimos em tudo mais.
Então, se sua maior dívida é $20.000 em dívida de cartão de crédito de juros altos, você pagará isso antes de pagar uma conta médica de $500. Muitas pessoas gostam da avalanche de dívidas porque, matematicamente, faz mais sentido.
Ao atacar suas dívidas de juros mais altos primeiro, você acabará pagando menos dinheiro em juros ao longo do tempo. E pagando menos juros, você realmente acabará saindo da dívida mais rápido.
No entanto, se sua maior dívida também é a que cobra mais juros, levará muito mais tempo antes de você sentir que está progredindo no pagamento de sua dívida.
Prós
- Faz mais sentido financeiramente
- Pagar a dívida de juros mais altos primeiro economizará dinheiro ao longo do tempo
- Livrar-se da dívida de juros altos ajudará você a sair da dívida mais rápido
Contras
- Você provavelmente terá mais saldos pendentes, o que pode causar estresse
- É difícil manter a motivação quando você não se vê progredindo
Como Começar a Pagar Suas Dívidas
Então, agora que você entende a diferença entre esses dois métodos populares, como decide qual é certo para você? Muitas pessoas têm opiniões fortes sobre qual estratégia é a escolha certa, o que pode tornar difícil escolher.
Mas a verdade é que não importa realmente qual você escolha, desde que tenha um plano para pagar suas dívidas. Então, aqui estão quatro dicas para como você pode começar a pagar suas dívidas.
1. Faça a matemática
Pode ser útil dar uma olhada nos números e descobrir quanto você acabará pagando em juros com cada plano. Se você está inclinado para a bola de neve de dívidas e não há uma grande diferença em quanto acabará pagando em juros, então continue com esse método.
Por outro lado, você pode descobrir que a avalanche de dívidas reduziria massivamente a quantidade de juros que acabará pagando ao longo do tempo. Neste caso, pode valer o esforço mental extra para focar em pagar a dívida de juros mais altos primeiro.
2. Conheça a si mesmo
Qualquer plano de pagamento de dívidas que você escolher tem que funcionar para você. Se você não consegue aderir a ele, não importa o que a matemática diz.
Então reserve um tempo para pensar sobre qual estratégia vai funcionar melhor para sua personalidade e metas. Avalie onde está seu nível de motivação e considere se pode valer a pena pagar aqueles saldos pequenos primeiro.
3. Foque em uma dívida por vez
Independentemente de qual plano você escolha, é importante focar principalmente em uma dívida pendente por vez. Claro, você quer continuar fazendo os pagamentos mínimos para tudo, para que suas contas permaneçam em boa situação e sua pontuação de crédito não seja afetada.
Mas focar em pagar uma dívida por vez tornará mais fácil para você manter o foco e progredir mais rapidamente do que dividindo seus esforços.
4. Mantenha-se firme
E finalmente, você precisa focar em manter suas metas de pagamento de dívidas não importa o que aconteça. Qualquer estratégia pode funcionar desde que você se mantenha firme e não desista. Seu futuro financeiro é importante demais para não.
Conclusão
A avalanche de dívidas foca em pagar a dívida de cartão de crédito com a maior taxa de juros primeiro, enquanto a bola de neve de dívidas foca em pagar sua dívida do menor para o maior saldo. E no final do dia, não importa se você usa a bola de neve de dívidas ou a avalanche de dívidas, desde que esteja comprometido em sair da dívida.
E lembre-se, você deve trabalhar na construção de melhores hábitos ao longo do caminho para que, uma vez que fique livre de dívidas, possa permanecer assim. Construir melhores hábitos financeiros envolve fazer coisas como criar um orçamento, melhorar sua pontuação de crédito e construir um fundo de emergência.
-

Bola de Neve vs. Avalanche: Escolhendo a Melhor Estratégia de Pagamento de Dívidas
Se você procura uma forma de pagar dívidas e melhorar sua situação financeira, provavelmente fez uma boa pesquisa no Google. E as duas estratégias de pagamento mais utilizadas são o método avalanche e
-
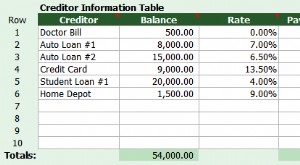
Bola de Neve vs. Avalancha de Dívidas: Qual a Melhor Estratégia para Quitar Dívidas?
Então você está pronto para quitar suas dívidas, ótimo! Agora precisa decidir qual método vai usar: a bola de neve ou a avalancha? Aqui explicamos a diferença entre as duas e damos uma ferramenta para
Artigos em Destaque
- Estratégia de Quitação de Dívidas: Priorizando para Liberdade Financeira
- Financiamento por Dívida vs. Capital Próprio: Guia Completo para Empresas
- A Bola de Neve da Riqueza: Estratégia Simples para Crescimento Financeiro
- Trim vs. Truebill: Comparação Completa para Economizar Dinheiro
- Robinhood vs. Vanguard: Comparação Completa para Investidores
- Calculadora de Quitação de Dívidas: Método Bola de Neve vs. Avalanche
- Estratégias de Quitação de Dívida: Qual Método É Melhor Para Você?
- CDs vs. Contas Poupança: Qual é Ideal para Seus Objetivos?
-
 eToro vs Coinbase: Comparação Completa para Investidores
Precisa de uma comparação entre eToro e Coinbase para ajudar a decidir qual plataforma usar? Você está no lugar certo! Ambas as plataformas estão entre as melhores do setor. Mas atraem diferentes tipo...
-
 Varo vs. Chime: Comparação Completa para 2024
Bancos apenas online são o futuro dos serviços bancários. Uma vez que você se inscreve para uma conta, pode fazer tudo o que faria em um banco físico. Exceto que não precisa ir a uma agência ou lidar ...