
Melhores Planos 529 para Faculdade: Avaliações e Rankings (2024)
Planos 529 são o veículo de poupança para faculdade mais usado entre meus leitores regulares. Eles se beneficiam de limites anuais de contribuição maiores que Contas de Poupança Educacional (Coverdell ESAs), podem ser "front-loaded" por até cinco anos, e às vezes oferecem benefício no imposto estadual. Embora menos flexíveis, são superiores a UTMA ou outra conta tributável devido à proteção contra arrasto fiscal conforme a conta cresce e saques livres de impostos para fins educacionais.
Como regra geral, o limite de contribuição livre de impostos é $19.000 [2026 — consulte nossa página de números anuais para valores mais atuais]. Porém, nada impede seu cônjuge, pai e mãe de também abrirem planos 529 para seu filho. E todos podem "front-load" cinco anos de contribuições em suas contas se quiserem. Cada estado tem pelo menos um plano 529, e esses planos competem por dólares de investidores pelo país. Isso geralmente resulta em melhorias significativas ao longo do tempo, com taxas caindo e opções de investimento melhorando.
Qual Estado Tem os Melhores Benefícios Fiscais no Plano 529?
Um investidor pode usar praticamente qualquer 529 que quiser. Porém, muitos estados oferecem dedução ou crédito no imposto estadual sobre contribuições até certo valor. Se seu 529 estadual (lembre: é sobre o estado do dono, não do beneficiário) oferece isso, você deve usá-lo primeiro, pelo menos até o valor da dedução ou crédito. Os seguintes estados oferecem dedução ou crédito estadual para contribuições ao seu plano 529.


Note que a informação neste gráfico [Atual 2026] muda quase constantemente. Tive que atualizar meia dúzia deles no próprio dia da publicação e as leis dos vários estados continuarão mudando, então se vir erro, nos envie email para [email protected] e corrigiremos.
Vamos gastar um minuto neste gráfico. Se você está num desses estados, o melhor plano para você é seu plano estadual, pelo menos até o valor máximo no gráfico acima. Exceto onde especificado "por beneficiário", os valores são por contribuinte. Virgínia é exceção, onde a dedução é por conta. Isso mesmo, virginianos espertos abrem múltiplas contas para deduções estaduais adicionais. Exceto onde especificado como crédito fiscal, é uma dedução, às vezes "above the line" e às vezes "below the line". Note que na época do gráfico, alguns estados ainda não haviam publicado o valor ajustado pela inflação de sua dedução ou crédito para 2021. Por exemplo, meu estado de Utah oferecia crédito de 4,85% sobre os primeiros $2.135 contribuídos em 2022. Esse valor deve subir ligeiramente a cada ano. Tentarei atualizar conforme recebo a informação.
Julgar puramente pelo tamanho das deduções ou créditos, os estados mais generosos parecem ser Colorado, Illinois, Mississippi, Nebraska, Novo México, Oklahoma, Pensilvânia, Carolina do Sul, Virgínia e Virgínia Ocidental.
Seu estado pode não estar na lista acima. Isso ocorre por um de três motivos:
- Você não tem imposto de renda estadual (AK, FL, NV, SD, TN, TX, WA, WY)
- Seu estado não oferece dedução ou crédito para contribuições 529 (CA, DE, HI, KY, NH, NC)
- Seu estado oferece a mesma dedução para contribuições a qualquer plano 529 (AZ - $2.000/$4.000 por beneficiário, KS - $3.000/$6.000 por beneficiário, MN - Ou crédito de $500 que é eliminado para a maioria que lê este blog ou dedução de $1.500/$3.000, MO - $8.000/$16.000, MT - $3.000/$6.000, PA - $15.000/$30.000 por beneficiário). Note que Arkansas oferece dedução de $3.000/$6.000 para usar plano de fora do estado (menos que $5.000/$10.000 se usar o estadual).
Mais informações:
Quando É Tarde Demais para Contribuir para um 529?
Se você está num dos sete estados sem imposto, num dos nove que não oferecem benefício fiscal, ou num dos dois que não ligam para qual plano você usa, esta seção será a mais importante deste post. Se está num dos outros estados, deve usar seu plano estadual pelo menos até o valor do benefício fiscal. A menos que seu plano estadual seja terrível, provavelmente deve ficar com ele mesmo para valores acima do benefício, só pela simplicidade. A diferença mais importante entre planos 529 é claramente a presença e valor de crédito ou dedução estadual. Há cada vez menos "529 ruins" a cada ano, e em muitos casos, estados com 529 ruim (geralmente cheios de fundos mútuos carregados de alta taxa vendidos por corretores) oferecem um segundo direto a investidores.
Porém, para quem está nos outros 18 estados, vamos listar os melhores planos 529 estaduais. Na maior parte, encontrar o melhor 529 para você deve basear-se em taxas e opções de investimento. Se um plano oferece taxas de plano relativamente baixas e boa seleção de fundos indexados/passivos de baixo custo de lugares como Vanguard e DFA, vai ranquear mais alto. Usabilidade do site, comunicação e atendimento também variam, mas são fatores mais difíceis de pesar. Farei comentários ocasionais e deixarei leitores comentarem mais na seção de comentários abaixo. Também vou ignorar planos de "faculdade pré-paga". Variam por estado, mas são principalmente desenhados para quem frequenta instituições estaduais no seu estado. São assunto para outro post.

A metade superior dos planos na tabela acima [clique na tabela para ver versão maior] são todos planos muito bons. A metade inferior são bons, mas não de primeira linha. Vou passar pelos top 12 melhores planos 529 e discuti-los individualmente.
#1 Michigan Education Savings Program
O programa de Michigan foi uma das maiores surpresas da minha análise. Este plano fez melhorias significativas (principalmente custos menores) nos últimos anos e agora é considerado plano top-rated pela maioria. Custos baixos, investimentos bons, site direto, supervisão de investimentos de primeira. E a Morningstar premiou o plano com sua estrela de ouro em 2020 e 2021.
#2 Utah My529
O 529 de Utah é o plano que uso, e muitos de fora do estado também. Foi classificado "ouro" pela Morningstar por uma década. Taxas de despesa baixas e parecem cair todo ano. Supervisão de investimentos ótima. Até consegui falar com o chief compliance officer no celular dele à noite. Fizeram upgrade no site recentemente que considerei mostly um downgrade (daí o telefonema), mas têm planos de restaurar a informação que faltava (preço por cota). Tem fundos Vanguard e DFA, mas o que mais gosto no plano de Utah (além do benefício fiscal para nós de Utah) é a habilidade de realmente personalizar sua alocação de ativos.
#3 Illinois BrightStart
Illinois tem plano perenemente top-rated. Minha grande queixa é que acho que oferecem tantas opções que fica confuso. São 11 gestoras diferentes representadas na linha. Porém, há muitas boas e é fácil manter custos baixos. Serei honesto: quando penso em governos estaduais que confio, Illinois não vem à mente no topo da lista.
#4 Programa 529 de Nova York (Direct)
Como muitos estados, Nova York tem plano direct e advisor-sold. Certifique-se de estar no certo! O plano direct de Nova York frequentemente está no top 5 de investidores espertos. Gosto que é direto e baixo custo. Não tem exatamente a flexibilidade do plano de Utah, mas geralmente economiza alguns basis points em despesas.
#5 California Scholarshare College Savings Plan
Califórnia também esteve dentro e fora do top 5 ao longo dos anos. Despesas sempre foram bem baixas. Critico por não ter fundos Vanguard e por ter tantos fundos ativos disponíveis.
#6 Minnesota College Savings Plan
Aqui está outra grande surpresa da minha pesquisa. O plano de Minnesota não recebe o crédito que merece para investidores de fora do estado. Bons fundos, baixas despesas, site direto. Quanto a imposto de renda estadual, ganhos são diferidos até saque, e distribuições para despesas de ensino superior são livres. Não me surpreenderia ver pessoas considerando este top-tier em breve.
#7 Nevada The Vanguard College Savings Plan
Nevada é outro estado com mais de um plano 529; certifique-se de escolher o certo. Este, gerido pela Vanguard, é frequentemente considerado top. A grande vantagem para investidores de fora é que pode visualizá-lo logado na sua conta Vanguard normal, simplificando suas tarefas financeiras.
#8 Ohio College Advantage 529 Savings Plan
Já vi o plano de Ohio em listas top 5 antes. Acho que não mudaram muita coisa, é só que a competição ficou mais acirrada. Custos baixos, só cuidado porque usam alguns fundos ativamente geridos.
#9 Missouri's MOST 529 Education Plan
O MOST 529 de Missouri é outro plano que muita gente não conhece. Este plano trocou alguns fundos Vanguard por DFA recentemente, mas isso provavelmente é bom já que os removidos eram ativamente geridos. Despesas gerais tendem a ser um degrau acima da maioria dos planos acima.
#10 Pennsylvania College Savings Plan
O da Pensilvânia não é mau, cheio de fundos Vanguard e despesas razoáveis. Provavelmente não estará na lista top-5 de ninguém.
#11 Virginia Invest529
Cuidado na Virgínia, eles têm 529 broker-sold também, que é usado por muitos corretores. Você não quer esse. Pode não querer este Invest529 também. Foi favorito da Morningstar por um tempo, mas rebaixaram recentemente ao mudar processo de rating. Minha maior queixa é simplesmente o número enorme de gestoras usadas. Gosto de flexibilidade, mas complexidade excessiva não ajuda.
#12 West Virginia Smart 529
De novo, cuidado com opção broker-sold neste estado. Não sei se esta opção direct é nova ou se Morningstar perdeu nos últimos anos. Parece plano decente e não me surpreenderia vê-lo subir nos rankings nos próximos anos.
Os Outros
Não vejo razão para a maioria ir muito além do #12 ao decidir qual 529 usar. Mas farei alguns comentários sobre os outros no gráfico mesmo assim. Se tiver muito cuidado, pode fazer ótimo uso do plano de Massachusetts (ou o de New Hampshire, que também entraria na lista acima/ao lado de Massachusetts). São típicos Fidelity — se sabe onde procurar consegue fundos indexados com custos mínimos, mas vão fazer de tudo para tentar colocar você nos fundos ativos de alta despesa. A maioria dos outros é ocasionalmente bem ranqueada por outros, mas não gosto da falta de fundos Vanguard. Nunca me impressionei muito com planos T. Rowe Price. Algumas pessoas gostam das mudanças que Oregon fez, mas achei o site deles um dos mais confusos. Mudaram recentemente de dedução para crédito fiscal que vai prejudicar residentes high-earners. Carolina do Sul não tem site mais direto, mas pode ser plano muito bom para alguns de vocês... i.e., quem mora na Carolina do Sul. Ninguém mais é bem-vindo. São só uns três ou quatro planos que não aceitam investidores de fora, e Carolina do Sul é um. Deixarei na lista para carolinianos do sul incluírem na busca.
Os Melhores Planos 529: Conclusão
Olhe seu plano estadual primeiro para ver se tem benefício fiscal lá. Caso contrário, escolha um plano do top 12 acima e vá com ele. Certamente, quem seguiu meu conselho há alguns anos e foi com o plano de Utah teve pouca razão para se arrepender. Mas não há razão para ser dogmático. Bastante outros 529 baixaram despesas que agora há muitas boas opções. Selecionando cuidadosamente opções de investimento em qualquer dos top 12, você mantém despesas baixas o suficiente para não serem arrasto significativo nos retornos.
O que você acha? Qual plano 529 usa e por qual? Qual usaria se não tivesse dedução ou crédito estadual?
-
Novas Regulamentações Cripto da China: Impacto no Bitcoin e Ethereum - Análise de Especialista
Quanto impacto a última leva de regulação anti-cripto na China terá? Preços de cripto caíram durante a noite enquanto a China redobrou sua postura anti-cripto. Bitcoin (BTC) caiu 9% após a notícia e
-
Contratos a Termo Pré-Pagos Variáveis: Vendas de Ações com Eficiência Fiscal
Um contrato a termo pré-pago variável é uma técnica que acionistas usam em transações de patrimônio de mercado para converter parte de suas ações em dinheiro e adiar a obrigação fiscal devida sobre ga
Artigos em Destaque
- Suspensão de Hipoteca: Entenda Como Funciona e Suas Opções
- Percentagens Eficazes de Orçamento Doméstico: Um Guia Simples
- Solo 401(k) para autônomos: guia completo
- Dinheiro Vivo vs. Financiamento: Entenda os Prós e Contras
- Análise do Mercado Fintech: Tendências, Crescimento e Perspectivas Futuras
- Orçamento Semanal: Um Guia Simples de 5 Passos para 2024
- Análise Empréstimo Pessoal Laurel Road: Taxas, Taxas e Experiência do Cliente (2024)
- Gestão Inteligente de Dinheiro: Dicas Essenciais de Finanças Pessoais
-
 Allpress Coffee: Construindo uma Marca Internacional Através do Foco na Comunidade
Trinta anos atrás, as palavras Allpress Coffee e espresso tinham muito pouco significado na Nova Zelândia. Hoje, essas palavras se tornaram sinônimo de uma ótima xícara de café, e a Allpress Coffee se...
-
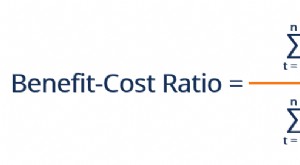 Índice Benefício-Custo (BCR): Entendimento e Cálculo
O índice benefício-custo (BCR) é um indicador de rentabilidade usado em análise de custo-benefício para determinar a viabilidade de fluxos de caixa gerados por um ativo ou projeto. O BCR compara o val...