
Anuidades Indexadas: Guia Completo para Aposentados
Anuidade indexada (indexed annuity) é produto financeiro que paga retorno baseado no desempenho de um índice de referência (ex.: S&P 500). O contrato é lastreado por uma seguradora e popular entre aposentados por oferecer fluxo de renda relativamente estável com proteção contra risco de queda (downside risk protection). Contudo, limita severamente o potencial de alta, ilustrando o trade-off risco-retorno.

Resumo
- Anuidade indexada paga fluxo de renda baseado no índice vinculado (ex.: S&P 500).
- Oferece proteção via retorno mínimo garantido, mas limita alta via taxa de participação e teto de rentabilidade (rate cap).
- As garantias dependem da capacidade da seguradora de honrá-las.
Componentes da Anuidade Indexada
1. Taxa de Participação (Participation Rate)
Percentual do retorno do índice creditado ao beneficiário. Ex.: taxa de 90% e índice rende 10% → beneficiário recebe 9% (90% × 10%). A maioria oferece 80%-90%.
2. Teto de Rentabilidade (Rate Cap)
Limita a alta estabelecendo teto na taxa. Ex.: teto de 7% → beneficiário recebe no máximo 7%, independente do ganho do índice. Quando usada com taxa de participação, o retorno da anuidade é o mínimo entre as duas.
3. Spread/Margem/Taxa de Ativo (Spread/Margin/Asset Fee)
Taxa aplicada ao retorno. Ex.: taxa de 2% e índice rende 7% → beneficiário recebe 5% (7% - 2%).
4. Retorno Mínimo Garantido (Minimum Guaranteed Return)
Piso que limita a queda. Ex.: garantia de 2% → beneficiário recebe 2% mesmo se índice tiver desempenho negativo.
5. Cláusula Adicional (Rider)
Benefício opcional adquirido para complementar a anuidade: saque antecipado, renda vitalícia, benefício por morte, etc., em troca de retorno reduzido.
Exemplos de Anuidade Indexada
Anuidade vinculada ao S&P 500 com: 80% participação, teto 7%, piso 2%.
Se S&P 500 rende 15%:
Participação = 15% × 0,8 = 12%
Mínimo entre participação e teto = 12% > 7% = 7% retorno
Se S&P 500 rende 6%:
Participação = 6% × 0,8 = 4,8%
Mínimo = 4,8% < 7% = 4,8% retorno
Se S&P 500 rende -9%:
Piso garantido: 2% retorno
Vantagens das Anuidades Indexadas
- Aumento de retornos quando índice performa bem.
- Proteção contra queda via piso garantido — protege o principal.
- Impostos diferidos — tributação só no resgate, vantajoso para gestão fiscal.
Desvantagens das Anuidades Indexadas
- Sem dividendos — perde pagamento de dividendos (média histórica ~1,87% no S&P 500).
- Alta limitada por taxa de participação e teto.
- Penalidade fiscal por saque antecipado — possível perda do principal se resgate antecipado ou rescisão do contrato. Saque antes dos 59½ anos acarreta penalidade fiscal.
- Período de carência (surrender period) — falta de liquidez (tipicamente 6-8 anos). Resgate nesse período acarreta taxa elevada.
- Saúde financeira da seguradora — pagamentos dependem da solvência da empresa; se falir, a anuidade perde valor.
Saiba Mais
- Anuidade Fixa (Fixed Annuity)
- Seguradoras de Vida e Saúde
- Taxa de Retorno (Rate of Return)
- Risco e Retorno
-
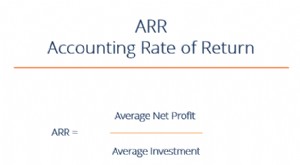
Taxa de Retorno Contábil (TRC): Definição, Fórmula e Orçamento de Capital
A Taxa de Retorno Contábil (TRC), ou ARR (Accounting Rate of Return), mede a rentabilidade média de um investimento dividindo o lucro líquido médio anual pelo investimento médio. É amplamente usada em
-
Entender a Taxa de Retorno (RoR): Cálculo e Desempenho de Investimento
Pode ficar feliz se os seus extratos de investimento mostrarem ganhos constantes de ano para ano. Mas isso significa que está a obter uma boa taxa de retorno? E, já agora, o que é uma boa taxa de reto
Artigos em Destaque
- Taxa de Retorno vs. Taxa de Juro: Diferenças Fundamentais
- Entendendo o Alfa: Guia de Desempenho de Investimentos
- Anuidade Antecipada (Annuity Due): Pagamentos no Início de Cada Período
- Retorno Cash-on-Cash: Definição, Cálculo e Importância
- Anuidades Fixas: Guia Completo para Renda de Aposentadoria Garantida
- Entendendo Taxa de Retorno (ROR): Cálculo e Aplicações
- Aposentadoria com Anuidades: Guia Simples para Renda Vitalícia
- LIBOR Explicado: Compreender a Taxa Interbancária de Oferta de Londres
-
 Taxa Nominal de Retorno: Definição, Cálculo e Diferença para Taxa Real
A taxa nominal de retorno é o retorno total de um investimento antes de ajustes por deduções e prêmios: taxas de investimento, custos de negociação, impostos e inflação. É o valor facial do retorno. ...
-
 Taxa Mínima de Atratividade (Required Rate of Return): Conceito-Chave em Finanças
O que é a Taxa Mínima de Atratividade (RRR / Hurdle Rate)? A taxa mínima de atratividade (required rate of return ou hurdle rate) é o retorno mínimo que um investidor exige para compensar o risco de u...