ETFFIN Finance >> Curso de Finanças Pessoais >  >> Gestão Financeira >> Finanças

ROI (Retorno sobre Investimento): Guia Completo com Fórmula, Exemplos e Armadilhas

ROI (Return on Investment) é a métrica mais universal de desempenho de investimentos. Mede o ganho (ou perda) gerado relativo ao custo do investimento. Simples, versátil e aplicável a qualquer ativo: ações, imóveis, projetos, marketing, equipamentos.

Fórmula Básica

ROI = (Ganho do Investimento - Custo do Investimento) / Custo do Investimento

Ou equivalentemente:

ROI = Lucro Líquido do Investimento / Custo Total do Investimento

Expresso em percentual. "Ganho" inclui valorização não realizada (marcação a mercado) e rendimentos recebidos (dividendos, aluguéis, juros).

Por Que o ROI É Tão Usado

  • Universalidade: mesma fórmula para qualquer classe de ativo.
  • Comparabilidade: expresso em %, elimina confusão de valores absolutos (ex.: ganhar R$ 50.000 parece melhor que R$ 200, mas se custou R$ 40.000 vs. R$ 50, o ROI revela a verdade: 25% vs. 300%).
  • Simplicidade: duas variáveis, cálculo imediato.

Exemplo Comparativo

Investimento A: Custo R$ 100, Fluxo ano 1 = R$ 500 (livre de risco).
Investimento B: Custo R$ 100, Fluxo ano 1 = R$ 400 (livre de risco).

ROI A = (500-100)/100 = 400%
ROI B = (400-100)/100 = 300%
→ A é superior.

O Fator Tempo: ROI Anualizado

ROI bruto ignora horizonte temporal. Comparar ROI de 20% em 3 anos vs. 10% em 1 ano exige annualização.

Fórmula de Annualização (composto):

(1 + ROI_anual)n - 1 = ROI_total

Onde n = anos. Isolando ROI_anual:

ROI_anual = (1 + ROI_total)1/n - 1

Exemplo: ROI total 20% em 3 anos → (1,20)1/3 - 1 = 6,27% a.a. < 10% a.a. do investimento de 1 ano.

Regra prática: sempre annualize para comparar investimentos com prazos diferentes.

Armadilhas Comuns no Cálculo (O Que Esquecer)

Regra de ouro: contabilize todos fluxos de caixa (entrada e saída) ao longo de todo o ciclo de vida do investimento.

Quatro Abordagens de Cálculo no Excel

  1. Base Lucro Líquido: (Receitas - Custos Operacionais - Impostos) / Investimento Inicial.
  2. Base Ganho de Capital: (Valor de Venda - Valor de Compra - Custos Transação) / Valor de Compra.
  3. Base Retorno Total: (Ganho de Capital + Rendimentos Recebidos) / Custo Total.
  4. Base Annualizada (CAGR): (Valor Final / Valor Inicial)1/n - 1.

Cada uma responde pergunta diferente. Use a adequada ao objetivo.

ROI vs. Outras Métricas

  • ROA: ROI da empresa toda (Lucro Líquido / Ativos). Visão corporativa.
  • ROE: ROI do acionista (Lucro Líquido / PL). Visão do equity.
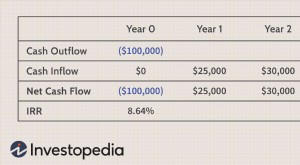
  • IRR (TIR): taxa que zera VPL. Considera fluxos em múltiplos períodos e valor do dinheiro no tempo. Superior para projetos com fluxos irregulares.
  • NPV (VPL): valor absoluto de criação de valor. ROI é taxa; VPL é valor. Use os dois.
  • Payback: tempo para recuperar investimento. Ignora fluxos pós-payback e valor do tempo. Complementar.

Limitações do ROI

  • Ignora valor do dinheiro no tempo (exceto se annualizado/CAGR).
  • Ignora risco: dois investimentos com ROI 20% podem ter volatilidade e probabilidade de perda totalmente diferentes.
  • Ignora escala: ROI 100% em R$ 1.000 cria R$ 1.000 de valor; ROI 20% em R$ 10 milhões cria R$ 2 milhões. Decisão corporativa olha VPL/EVA.
  • Sensível a horizonte e contabilização de custos: manipulação de "custo do investimento" (incluir/excluir overhead, capital de giro) muda ROI drasticamente.

Checklist para Cálculo Profissional

  1. Definir claramente o perímetro do investimento (o que entra no custo).
  2. Mapear todos os fluxos de caixa (entradas e saídas) por período.
  3. Escolher métrica adequada: ROI simples (curto prazo, fluxo único) vs. CAGR/IRR/VPL (longo prazo, fluxos múltiplos).
  4. Calcular cenários (base, otimista, pessimista) com probabilidades.
  5. Comparar com custo de capital de oportunidade (WACC, Ke, taxa livre de risco + prêmio).
  6. Documentar premissas e exclusões para auditabilidade.

Conclusão

ROI é a "faca suíça" das métricas financeiras: simples, universal, indispensável para triagem rápida. Mas para decisões de alocação de capital relevantes, não basta. Combine com VPL (valor absoluto), TIR (taxa com valor do tempo), Payback (liquidez/risco) e análise de sensibilidade. Lembre-se: todo custo conta, todo ganho conta, o tempo conta, o risco conta. O ROI bem calculado é o ponto de partida; a decisão madura olha o conjunto.

AtivoCustos Frequentemente EsquecidosGanhos Frequentemente Esquecidos
AçõesCorretagem, emolumentos, ISS, IR na fonte, custódiaDividendos, JCP, bonificações, direitos de subscrição
ImóveisITBI, escritura, registro, corretagem, IPTU, condomínio, seguro, manutenção, vaga, reformaAluguel, valorização, benefícios fiscais (depreciação), uso próprio (imputado)
Projetos/CapExEngenharia, licenciamento, capital de giro adicional, treinamento, paralisaçãoEconomia de custos, receita incremental, valor residual, benefícios intangíveis
MarketingMídia, produção, ferramentas, equipe, testes A/BVendas incrementais (atribuição), LTV de clientes novos, brand equity