
Análise de Débito e Crédito: Guia Completo para Contadores
Contadores realizam análise de débito e crédito o tempo todo como parte de suas responsabilidades. Transações de negócios ocorrem diariamente, e é papel do contador registrar as transações apropriadamente para determinar seu impacto no negócio. As transações são registradas tanto no lado débito quanto no lado crédito de uma conta, onde o débito está no lado esquerdo, e o crédito no lado direito.

Débito e crédito são lançamentos contábeis usados para monitorar dinheiro saindo ou entrando no negócioTipos de EmpresasExistem quatro tipos principais de empresas para escolher ao formar uma companhia: propriedades individuais, parcerias, sociedades de responsabilidade limitada e corporações.. Débito e crédito formam a espinha dorsal do sistema de partida dobrada, onde toda transação compreende duas partes – para cada transação de débito, há um crédito correspondente de valor igual.
Resumo
- Lançamentos de crédito e débito são as pedras angulares do sistema de partida dobrada, que exige que toda transação comercial seja registrada em pelo menos duas contas.
- Lançamentos de crédito e débito são usados para monitorar o dinheiro entrando e saindo da empresa.
- Quando você tem saldos crescentes, a regra contábil é debitar a conta de ativo/despesa e creditar a conta de passivo/receita.
Como Débito e Crédito são Usados
Quando uma nova transação comercial é criada, você precisa identificar pelo menos duas contas impactadas pela transação e se elas aumentam ou diminuem. Um lançamento a débito de uma conta deve vir com um lançamento a crédito correspondente. Não há limite no número de contas em uma transação, mas o número mínimo de contas deve ser dois.
Para cada transação, o valor total em dólares nas colunas de débito e crédito deve sempre ser igual para ser considerado balanceado. Por exemplo, quando você debita a conta A com $100, deve haver um lançamento correspondente de $100 na coluna de crédito de B. Se as contas não balancearem, então você não tem um lançamento de diário adequado.
A Abordagem Clássica para Débito e Crédito
A abordagem clássica compreende três regras diferentes para três tipos de contas, ou seja, contas reais, contas pessoais e contas nominais. Os grupos de contas ajudam os usuários a determinar se deve debitar ou creditar uma conta.
Contas Reais
Contas reais incluem todos os ativos tangíveis e intangíveis como prédios, máquinas, móveis, terras, goodwillGoodwillEm contabilidade, goodwill é um ativo intangível. O conceito de goodwill entra em jogo quando uma empresa que busca adquirir outra empresa é, e patentes. A regra de débito/crédito para contas reais é debitar itens que entram e creditar itens que saem.
Por exemplo, se a empresa compra equipamentos de escritório, você deve debitar a conta apropriada com o preço de compra. Quando a empresa vende um ativo, você deve creditar a empresa com um valor igual ao valor do ativo ou preço de venda.
Contas Pessoais
Contas pessoais relacionam-se ao(s) proprietário(s), sócios, clientes, fornecedores, acionistas, etc. A regra de débito/crédito para contas pessoais é debitar o receptor do pagamento e creditar o doador.
Quando você paga por um serviço ou bem, deve debitar o receptor do pagamento e creditar banco ou caixa, dependendo se pagou com dinheiro ou cheque. Quando você recebe um pagamento, debite a conta bancária ou de caixa, e credite a pessoa que está pagando você.
Contas Nominais
Contas nominais estão relacionadas a receitas, despesas, lucros ou perdas. A regra contábil para contas nominais é debitar despesa e perda, e creditar receita e lucro.
Se você incorreu em uma despesa, debite a conta de despesa e credite a conta de receita. A conta de receita pode ser juros recebidos, aluguel recebido, etc., enquanto as despesas podem incluir aluguel pago, viagens, taxas bancárias, material de escritório, eletricidade, correio, etc.
Débito e Crédito no Balanço Patrimonial
Ao registrar transações no balanço patrimonial, você deve observar os itens que vai debitar ou creditar. Um lançamento a débito aumenta o saldo no lado do ativo, enquanto um lançamento a crédito reduz o saldo. Por exemplo, se a empresa compra equipamento no valor de $10.000 usando um chequeComo Escrever um ChequeEmbora pagamentos digitais estejam continuamente ganhando mais participação de mercado, ainda é importante saber como escrever um cheque. Este guia mostra passo a passo, isso aumentará o saldo do ativo em $10.000. Da mesma forma, se a empresa vende um item de seu estoque (ativo) a $100, isso diminuirá o saldo do ativo em $100, pois é uma transação a crédito.
No lado do passivo do balanço patrimonial, um lançamento a débito diminui o saldo enquanto um lançamento a crédito aumenta o saldo. Por exemplo, se a empresa pega um empréstimo de $200.000 para comprar uma fábrica, a transação será creditada na seção de dívida de longo prazo, o que aumenta o saldo da conta de passivos. A transação também será debitada no caixa em mãos, o que aumenta o saldo do ativo. As transações de débito e crédito balancearão a equação.
Débito e Crédito na Demonstração de Resultados
A maior parte do tempo, transações no balanço patrimonial correspondem a itens na demonstração de resultadosProjetando Itens da Demonstração de ResultadosDiscutimos os diferentes métodos de projetar itens da demonstração de resultados. Projetar itens da demonstração de resultados começa com receita de vendas, depois custo. Portanto, entender como cada transação impacta o balanço patrimonial pode ajudar você a determinar se deve creditar ou debitar a transação na demonstração de resultados.
Por exemplo, uma empresa paga um salário de $10.000 aos seus funcionários. A transação é creditada no balanço patrimonial para reduzir o saldo de caixa no lado do ativo do balanço patrimonial. A transação a crédito no balanço patrimonial deve incluir um lançamento a débito correspondente de $10.000 na despesa de salário na demonstração de resultados.
Da mesma forma, quando a empresa vende um item no valor de $500, a transação é debitada na conta de caixa da empresa no balanço patrimonial. Um lançamento a crédito correspondente de $500 é feito nas receitas da empresa na demonstração de resultados.
Leituras Relacionadas
Obrigado por ler o guia da CFI sobre Análise de Débito e Crédito. A CFI é a provedora oficial do programa global Commercial Banking & Credit Analyst (CBCA)™Página do Programa - CBCAObtenha a certificação CBCA™ da CFI e torne-se um Analista de Crédito e Bancário Comercial. Inscreva-se e avance sua carreira com nossos programas de certificação e cursos. programa de certificação, projetado para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando sua carreira, os recursos adicionais da CFI abaixo serão úteis:
- Método de ConsolidaçãoMétodo de ConsolidaçãoO método de consolidação é um tipo de contabilidade de investimento usado para incorporar e reportar resultados financeiros de investimentos majoritários.
- Modelo de Lançamento de DiárioModelo de Lançamento de DiárioEste modelo de lançamento de diário ajudará você a construir lançamentos de diário adequadamente formatados e fornecer uma diretriz para como um razão geral deve parecer.
- Guia de Contas TGuia de Contas TSe você quer uma carreira em contabilidade, Contas T podem ser seu novo melhor amigo. A Conta T é uma representação visual de contas individuais
- Projetando Itens do Balanço PatrimonialProjetando Itens do Balanço PatrimonialProjetar itens do balanço patrimonial envolve analisar capital de giro, PP&E, dívida, capital social e lucro líquido. Este guia explica como calcular
-
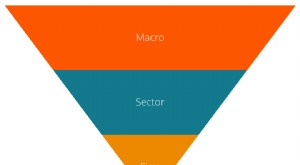
Análise Top-Down: Guia Completo para Investidores
A análise top-down (descendente) inicia analisando indicadores macroeconômicos, depois realiza análise setorial mais específica. Só então mergulha na análise fundamentalista de uma empresa específica.
-

VantageScore 3.0: Entendendo o Mais Novo Modelo de Pontuação de Crédito
Embora o score FICO continue sendo o modelo de pontuação de crédito mais popular nos EUA, o VantageScore está crescendo rapidamente como favorito entre os credores. Por que os scores de crédito impor
Artigos em Destaque
- Crédito Intradia: Entendendo Sobras de Conta de Curto Prazo
- Anistia de Crédito: A Verdade por Trás do Marketing e Como Evitar Golpes
- Classificação de Crédito B: O Que Significa para Empresas
- Retenções no Cartão de Débito (Debit Card Holds): Entenda e Resolva Bloqueios na Conta
- Cartões de Crédito com Cashback: Guia Completo
- HELOC Explicado: Financiamento Flexível com Garantia Imobiliária
- Análise de Crédito: Entendendo Risco de Dívida e Capacidade do Emissor
- Cartões de Débito Explicados: Guia Completo para Iniciantes
-
 Análise de Indústria: Um Guia Completo para Insights de Negócios
A análise de indústria é uma ferramenta de avaliação de mercado usada por empresas e analistas para entender a dinâmica competitiva de uma indústria. Ela ajuda a ter uma noção do que está acontecendo ...
-
 Análise de Pareto: A Regra 80/20 Explicada
A análise de Pareto é uma ferramenta de tomada de decisão usada para comparar e corrigir problemas estrategicamente. Ela utiliza o princípio de Pareto, também conhecido como a regra 80/20 — nomeado em...