
15 Sinais de que Está Pronto para Enfrentar o Pagamento de Empréstimos Estudantis
A retoma dos pagamentos de empréstimos estudantis após anos de pausa durante a pandemia de COVID-19 está a causar stress a muitos americanos.
Com o mutuário estudantil médio a dever mais de 37.000 dólares em empréstimos federais, segundo a Education Data Initiative, a perspetiva de pagar a dívida pode parecer assustadora.
No entanto, muitos americanos estão numa posição melhor para pagar os seus empréstimos do que antes da pausa. Aqui estão 15 sinais de que pode ter mais facilidade em pagar os empréstimos desta vez.
O Plano SAVE oferece novas vantagens
O mais recente plano de pagamento baseado no rendimento (IDR) que o governo oferece é o Saving on a Valuable Education (SAVE). Ele tem um conjunto único de benefícios que os mutuários nunca viram antes.
Como outros planos IDR, o Plano SAVE baseia-se no quanto ganha e no tamanho da sua família. No entanto, o novo plano baseia-se numa porção menor do seu rendimento do que planos anteriores.
O Plano SAVE também tem um benefício de juros. Se o seu pagamento mensal não cobrir os juros mensais acumulados, o governo pagará o resto desses juros.
Guardou dinheiro durante a pausa
Ter pagamentos de empréstimos estudantis pausados por mais de três anos permitiu que muitos mutuários colocassem algum dinheiro em poupanças. Isto pode proporcionar uma sensação de segurança ao começar a pagar os empréstimos.
Idealmente, não terá de recorrer ao seu fundo de emergência para fazer pagamentos mensais, mas é certamente reconfortante saber que ele existe.
Reduziu o saldo do empréstimo durante a pausa
Começar com um saldo mais baixo colocá-lo-á numa vantagem significativa à medida que os pagamentos mensais recomeçam, mesmo que tenha pago apenas uma pequena percentagem dos seus empréstimos.
Um saldo mais baixo pode significar pagamentos mensais mais baixos, menos juros a acumular e, esperançosamente, uma data de pagamento mais rápida.
Está a ganhar mais dinheiro
Muito pode acontecer em mais de três anos, e se está a ganhar mais dinheiro do que antes da pandemia, o peso dos empréstimos estudantis pode parecer muito mais leve.
Se está a ganhar significativamente mais, pode ser sensato considerar fazer pagamentos adicionais além do exigido mensalmente para reduzir o saldo a zero mais rápido.
Pagou outras dívidas
Parte da beleza da pausa nos empréstimos estudantis foi que permitiu a muitos americanos focarem-se no pagamento de outras dívidas, como prestações de carro ou faturas de cartão de crédito.
Se conseguiu livrar-se de algumas outras dívidas, o compromisso mensal com pagamentos de empréstimos estudantis parecerá muito menos um desgaste na sua conta bancária.
É elegível para descontos com débito automático
Alguns servidores de empréstimos oferecem um ligeiro desconto se se inscrever no débito automático. Isto pode significar reduzir a sua taxa de juros em algo como 0,5%, o que pode não parecer muito, mas cada pequeno desconto significa mais dinheiro no seu bolso.
Se sabe que pode pagar as suas prestações mensais, inscrever-se no débito automático é uma ótima maneira de reduzir quanto paga no total — e garantir que nunca falha um pagamento.
Está a aproveitar ferramentas do governo
Além do novo Plano SAVE, existem muitos outros planos de pagamento que podem funcionar melhor para a sua situação e poupar dinheiro a longo prazo.
O Departamento de Educação tem até um prático "Simulador de Empréstimos" que pode ajudá-lo a determinar o melhor plano para si, estimar o impacto de solicitar uma pausa nos pagamentos ou ajudar a descobrir se é possível pedir mais emprestado.
Tem uma visão melhor do que deve
Anos de alívio de pagamentos permitiram a muitos mutuários colocar as finanças em melhor forma, pagando outras dívidas, construindo poupanças ou descobrindo um orçamento melhor e mais realista.
Colocar a casa financeira em ordem pode não ter parecido possível enquanto os empréstimos estavam a acumular juros.
Isto também significa que pode estar numa posição muito melhor para começar a pagar empréstimos e trabalhar com o seu servidor de empréstimos para selecionar o melhor plano de pagamento.
Se não tem a certeza de quem é o seu servidor de empréstimos, deve conseguir encontrar detalhes sobre os seus empréstimos em StudentAid.gov.
Planos de perdão estão disponíveis
Certos mutuários podem ser elegíveis para perdão de empréstimo após um determinado período de tempo ou número de pagamentos. Existem programas de perdão para funcionários de serviço público, professores, alguns mutuários em planos IDR e pessoas com certas deficiências.
Para se qualificar para o perdão, os mutuários precisam de cumprir diretrizes rigorosas, que podem ser encontradas no site Federal Student Aid.
Está a trabalhar com o seu servidor de empréstimos
O seu servidor de empréstimos é a empresa que o governo designa para lidar com os seus empréstimos. Embora o governo entregar a sua dívida a um servidor terceirizado possa parecer stressante, isto é normal.
O seu servidor pode ajudá-lo a orientar-se para o melhor plano de pagamento para a sua situação. Eles são um recurso, e os mutuários devem sentir-se à vontade para contactá-los com quaisquer perguntas ou preocupações.
Está a fazer rendimento extra
Muitos americanos usaram o tempo de inatividade durante a pandemia para se envolverem num trabalho paralelo. Empreendedores de side hustles podem ganhar centenas em rendimento extra por mês.
Desde entregas de comida a freelancing ou alugar o seu espaço, existem todo o tipo de trabalhos paralelos que podem criar um fluxo de rendimento bastante lucrativo e ajudar a pagar contas de empréstimos estudantis retomados.
Planos de consolidação também estão disponíveis
Consolidar empréstimos federais é uma ótima opção para alguns mutuários, pois pode reduzir o seu pagamento mensal e taxa de juros. No entanto, em certas situações, como se tiver juros não pagos, o seu saldo principal pode aumentar ao consolidar.
Se está a trabalhar para o perdão, esta também pode não ser a melhor opção. Mutuários interessados podem consultar o site federal de ajuda estudantil para ver se a consolidação lhes convém.
Melhorou no orçamento
Não é segredo que muitos jovens americanos se formam na faculdade e ficam absolutamente perplexos com saldos de empréstimos estudantis aparentemente massivos. Mas com o tempo vem a sabedoria e, esperançosamente, melhores hábitos de orçamento.
Considere contactar o seu servidor de empréstimos estudantis para discutir a melhor opção de pagamento e depois faça as contas para ver como cada uma se encaixa no seu orçamento.
É elegível para deduções fiscais
Quando chegar a época de impostos, pode deduzir os juros que pagou em empréstimos estudantis. Este benefício pode ser usado para todos os tipos de empréstimos (não apenas federais) que foram usados para pagar o ensino superior.
Como os juros estiveram pausados durante grande parte dos últimos três anos, isto pode significar uma dedução fiscal significativamente maior para iniciar 2024.
O seu emprego oferece assistência de pagamento
Sob uma lei relativamente nova, o governo agora permite que empregadores ofereçam assistência de pagamento de empréstimos estudantis aos seus funcionários como benefício.
Verifique com o seu empregador que tipo de assistência ao ensino superior eles oferecem. A lei expira em 2025, mas pode ser prorrogada.
Conclusão
Mesmo que não se enquadre em muitas das categorias desta lista, pagar empréstimos estudantis pode ser tornado um pouco menos stressante com orçamento cuidadoso.
Isso inclui pesar cada opção de pagamento disponível e determinar quais benefícios governamentais ou de trabalho é elegível.
E se ainda está com dificuldades para pagar os seus empréstimos, talvez seja hora de procurar um trabalho paralelo para ganhar dinheiro extra.
-
Top 11 Aplicativos Financeiros para Adolescentes e Crianças: Educação Financeira Simplificada
A educação financeira é fundamental e deve começar o mais cedo possível na vida. Embora o número de escolas que incluem finanças pessoais em seus currículos continue a crescer, muitas crianças não apr
-
Previsão de Preço do Bitcoin: Especialista Prevê Pico de US$ 400.000
O preço do Bitcoin cruzou brevemente acima de US$ 20.000 durante o fim de semana antes de um leve recuo no domingo à noite e na manhã de segunda-feira. Apesar da venda de curto prazo, o fundador da S
Artigos em Destaque
- Número Ideal de Contas Bancárias: Corrente, Poupança e Além
- Consolidação de Empréstimos Estudantis: O Que É e Como Pode Poupar Dinheiro
- Usar Empréstimo Pessoal para Entrada de Imóvel: Riscos e Considerações
- Melhores Serviços de Monitoramento de Crédito de 2024: Proteja Seu Crédito
- Separar Finanças Pessoais e do Negócio: Guia Completo para Empreendedores
- Entender Consultas de Crédito: Hard Pull vs. Soft Pull e o Seu Impacto
- Entendendo as Pontuações de Crédito: O que é uma Boa Pontuação e Como Alcançá-la
- Ações vs. Fundos de Investimento: Qual Investimento é Ideal para Você?
-
 Negociando Seu Valor: Guia para Mulheres Pedirem Aumento Salarial
Como mulheres, muitas vezes somos culpadas de não pedir aumento quando sabemos que merecemos. Também deixamos de negociar ofertas salariais em novos empregos. Ao não pedir mais, deixamos para trás cen...
-
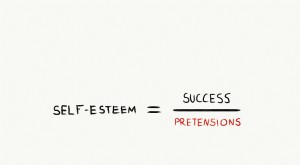 Autoestima: aplicando a psicologia de William James
Em 1994, Michael Jordan, considerado por muitos o maior jogador de basquete de todos os tempos, deixou o Chicago Bulls para tentar uma carreira no beisebol profissional. Parte do público viu isso como...