
Ações vs. Fundos de Investimento: Qual Investimento é Ideal para Você?
Negociar ações nunca foi tão barato. A maioria das corretoras não cobra mais as pesadas comissões de venda antes aplicadas às negociações online e muitas eliminaram taxas de manutenção em contas de aposentadoria.
Fundos de investimento são outra história. Muitos adicionam comissões, chamadas de "load", nas compras e podem drenar rendimentos através de taxas de gestão embutidas em seus custos operacionais.
Então, ações são um negócio melhor que fundos, certo? Para a maioria das pessoas, essa resposta está errada, e o motivo é o risco.
Comprar uma ação individual é uma aposta calculada. Para fazer direito, você precisa entender o setor — por exemplo, energia ou finanças — e depois analisar a própria empresa.
- Ela tem uma história convincente?
- Seus resultados financeiros são promissores?
- Seus concorrentes representam ameaça?
- Enfrenta obstáculos regulatórios?
Você entendeu. Há muitas variáveis, apenas algumas reveladas nos arquivos financeiros obrigatórios.
Muitas vezes, uma ação despenca com más notícias, pegando até traders experientes e bem informados de surpresa. Outras vezes, são ricamente recompensadas com boas notícias, como um avanço de produto que promete gerar enormes lucros para a empresa.
Fundos de investimento são diferentes. Geralmente contêm ações ou títulos de um grande número de empresas. Frequentemente focam em setores, mas muitas vezes usam outras métricas. Alguns investem em empresas blue-chip, outros em mercados emergentes, outros em indústrias ou segmentos de indústrias e ainda outros em vários títulos. Alguns dos fundos mais populares hoje mantêm ações em índices financeiros, como o Standard & Poor's 500.
A maioria dos investidores hoje entra no mercado de ações poupando através de contas de aposentadoria, especialmente 401(k) patrocinados pelo empregador. A maioria das contas de aposentadoria é estruturada para tornar o investimento simples. Um 401(k) típico pode conter uma variedade limitada de fundos de investimento e os funcionários podem alocar salários retidos para uma ou mais das opções.
Fatores-Chave a Considerar
Se você está dividido entre comprar ações blue-chip ou fundos de investimento, precisa considerar seus objetivos e sua tolerância ao risco. O risco é implícito em todos os investimentos financeiros. As chances de um grande retorno são maiores com ações, mas também são maiores as chances de perdas severas.
Fundos de investimento raramente produzem ganhos espetaculares, mas também raramente chegam ao fundo do poço.
Em geral, quanto mais diversificados seus ativos, maior a chance de ganhos a longo prazo.
Risco/Retorno
Ações individuais, mesmo ligadas a grandes empresas, são geralmente mais arriscadas que fundos de investimento. Considere um investidor que mantinha grande quantidade de ações da varejista histórica Sears. Uma geração atrás, Sears era um investimento sólido. Então o mundo do varejo mudou com grandes lojas de desconto como Walmart e vendedores online como Amazon alterando a forma como as pessoas compram. Gradualmente, a Sears declinou, fechou milhares de lojas e acabou pedindo falência em 2018.
Se você comprou ações da Sears 20 anos atrás e nunca vendeu, perdeu seu investimento. No entanto, você poderia ter comprado um fundo de investimento que continha ações da Sears como parte de seu portfólio e ainda ter ido bem. O fundo poderia ter mantido grande quantidade de Sears em algum momento, mas é provável que o gestor começou a vender e substituir por ações de varejistas em crescimento ao longo dos anos. Você poderia ter ganhado ou perdido com base nas escolhas do gestor, mas as chances são de que o fundo de investimento tenha performado muito melhor que a própria Sears.
Mas ações podem oferecer grandes recompensas também. Quando o Facebook fez sua oferta pública inicial em 2012, suas ações eram negociadas a 38 dólares. No final de 2019, a ação era negociada a quase 200 dólares. Novamente, se você compra um vencedor, as recompensas podem ser enormes, mas poucas pessoas compram apenas vencedores.
Idade
Você deve considerar sua idade ao comprar ações ou fundos de investimento, embora não deva ser um fator determinante. Em geral, quando você é jovem com várias décadas antes da aposentadoria, pode ser sábio ter mais ações, também chamadas de renda variável, e menos títulos. O valor das ações tende a crescer mais rapidamente com o tempo, mas também são mais arriscadas. Títulos geralmente têm pagamentos fixos ao longo do tempo e tendem a flutuar menos em valor. Quanto mais velho você é, mais pode querer mudar de ações para títulos, já que provavelmente precisará vender ativos na aposentadoria e quer limitar sua exposição a quedas nos mercados financeiros.
Fundos de investimento baseados em idade cresceram em popularidade nos últimos anos, especialmente entre trabalhadores mais jovens investindo em planos 401(k) patrocinados pelo empregador. Esses fundos evoluem conforme você envelhece, movendo-se de investimentos de maior risco, com retornos potencialmente altos, para investimentos menos arriscados, de crescimento mais lento, conforme sua idade. Esses fundos geralmente são comercializados com datas-alvo de aposentadoria.
A estratégia baseada em idade também é comum em planos de poupança para faculdade 529. Esses fundos, que crescem livre de impostos, também usam uma data-alvo. Se você iniciar uma conta para uma criança de 3 anos, o dinheiro será investido em um portfólio contendo principalmente ações. Conforme a criança envelhece, o fundo gradualmente mudará para investimentos menos arriscados, ajudando a garantir que o dinheiro estará disponível quando necessário.
Tempo para Pesquisa
Todos os investimentos exigem pesquisa, mas ações (renda variável) demandam mais. Como fundos de investimento são essencialmente cestas de ações e títulos e têm gestores que monitoram constantemente seu desempenho, você não escolhe ações e títulos individuais. O mesmo vale para fundos de índice. Muitas vezes, pessoas compram fundos por setor. Se você acha que ações de biotecnologia terão bom desempenho, mas não tem tempo, expertise, interesse ou tolerância ao risco para investir em empresas individuais, pode escolher um fundo de biotecnologia.
Fundos de investimento fatiam e dividem o mercado de muitas formas.
A pesquisa deve incluir:
- Como o fundo performou
- Como é gerido
- Quais taxas cobra
- O que o futuro provavelmente reserva
Alguns fundos investem em ações small-cap, outros em blue chips. Existem estratégias aparentemente infinitas. Alguns existem há décadas; outros são muito novos. Você pode ler prospectos de fundos ou consultar um assessor financeiro se quiser saber mais.
Como mencionado antes, se você compra ações individuais, deve acompanhar seus investimentos de perto. Alguns são muito estáveis, mas outros são muito sensíveis a notícias ou têm mudanças de gestão que impactam seu valor. Novamente, leia o máximo que puder e, se tiver um corretor, peça atualizações.
Taxas
Muitos investimentos vêm com taxas. Se você investe em ações individuais mas conta com um corretor para gerenciar seu portfólio, provavelmente pagará uma taxa de assessoria ao corretor. Pode pagar comissões ao comprar e vender ações, mas estas estão se tornando menos comuns.
Se você investe em fundos de investimento, as taxas são essencialmente invisíveis. Você encontra informações sobre taxas, chamadas de taxa de despesa, ao pesquisar o fundo. Fundos geralmente cobram comissões de venda, taxas de gestão e publicidade, e outros custos operacionais. Estas são agrupadas no que se chama taxas de despesa e reduzem os valores das cotas. Muitos investidores buscam fundos com forte desempenho e baixas taxas de despesa.
Diversificação
Investidores geralmente tentam espalhar o risco possuindo um sortimento de ações. Se você colocar todo seu dinheiro numa única ação e seu valor desabar, pode perder seu dinheiro. Quanto mais empresas você investe, menor a probabilidade de sofrer uma catástrofe financeira.
Fundos de investimento fazem isso implicitamente, pois frequentemente contêm dezenas de ações.
A forma como você diversifica depende de você. Se tem alta tolerância ao risco, pode ter um portfólio de ações cheio de um sortimento de ações de tecnologia. Se sua tolerância ao risco é baixa, pode querer manter um sortimento de títulos.
Especialistas financeiros frequentemente aconselham possuir pelo menos 15 ações individuais num portfólio diversificado para reduzir risco. Menos que isso e uma queda numa única ação pode ser danosa.
A maioria dos investidores mistura ações e títulos, ou investe em fundos com ativos em diferentes setores. Um assessor financeiro confiável pode ajudar você a construir um portfólio diversificado.
Capital
A quantia que você pode investir é chamada de capital e quanto capital você tem determina o que pode comprar. Se você está apenas começando a investir através de um 401(k) no primeiro emprego, pode querer focar em vários fundos de ações contidos no plano da empresa. O foco costuma ser crescimento neste ponto. Investidores mais velhos e ricos frequentemente espalham seu dinheiro por muitos investimentos, incluindo ações, títulos, fundos, imóveis e até obras de arte. Desde que seja feito com sabedoria, maior diversidade significa maior segurança financeira.
Diferença Entre Ações e Fundos de Investimento
Ações e títulos podem ser possuídos individualmente ou comprados em grupos através de fundos de investimento ou fundos negociados em bolsa (ETFs). Pense em possuir ações individuais como possuir vários apartamentos para alugar e gerenciá-los você mesmo. Você precisa encontrar inquilinos, fazer reparos, cobrar aluguel e ficar de olho no mercado imobiliário se planeja vender em algum momento. É consumidor de tempo.
Comprar um fundo de investimento é como contratar uma empresa para gerenciar os apartamentos. Você só precisa acompanhar o valor dos investimentos, pagar uma taxa de gestão e lembrar da conta de impostos.
O Que é uma Ação?
Uma ação é um investimento numa empresa. Empresas emitem ações para levantar capital, e quem compra as cotas coletivamente possui a empresa. O valor de uma ação muda com o tempo, frequentemente como resultado do desempenho financeiro atual ou projetado da empresa, mas não há fórmula que possa prever com precisão preços de ações. Ações são negociadas em bolsas e, no fim, o valor de uma ação é o que um comprador está disposto a pagar por ela.
Investidores usam diferentes estratégias ao comprar ações. Às vezes focam no potencial de crescimento da empresa ou na falta dele. Se uma empresa está prestes a lançar um novo produto muito aguardado, seu preço de ação frequentemente sobe. Se a mesma empresa é atingida por um processo potencialmente devastador, sua ação pode despencar. Há muitos aspectos de uma empresa que capturam o interesse dos investidores, e o valor de mercado pode mudar rapidamente, muitas vezes por rumores.
Investidores compram ações para ganhar dinheiro. Podem fazer isso se o valor de uma ação subir do preço de compra para o de venda. Também podem ganhar dividendos — dinheiro que a empresa distribui aos acionistas de seus lucros. Nem todas as empresas pagam dividendos, especialmente as que crescem rapidamente e reinvestem lucros em expansão. Investidores frequentemente dividem empresas em dois campos — empresas de crescimento onde o dinheiro é feito comprando cotas a preço baixo e vendendo a muito mais alto, e empresas de dividendos cuja ação pode não ganhar valor rapidamente mas pagam dividendos substanciais.
Claro, nem todas as ações sobem e algumas param de pagar dividendos. Investidores precisam monitorar o desempenho da empresa ou arriscam vender com prejuízo.
O Que é um Fundo de Investimento?
Fundos de investimento são grandes portfólios de ações e títulos. Empresas de serviços financeiros gerenciam os portfólios, comprando e vendendo ações individuais ao longo do tempo. Então vendem cotas nos portfólios, chamados fundos, aos investidores. Os fundos ganham dinheiro das taxas que cobram dos investidores e os investidores se beneficiam da diversificação que os fundos proporcionam. Fundos reduzem muito o risco de possuir ações individuais.
Fundos de investimento vêm em dois sabores principais. Fundos geridos ativamente têm gestores que compram e vendem os investimentos que o fundo mantém. Recebem uma taxa por isso, que é retirada do fundo. Taxas variam, mas impactam os retornos dos investidores.
Fundos geridos passivamente não têm gurus de investimento. Em vez disso, acompanham índices, medidas de como ações de várias descrições estão performando. Se você conhece o Dow Jones Industrial Average, está familiarizado com um índice amplamente seguido. Um fundo de investimento que acompanha o Dow é investido nas 30 ações do índice e seu valor sobe e cai conforme o desempenho do Dow. Ninguém toma decisões. Quanto mais investidores compram cotas no fundo, mais ações o fundo compra no Dow.
Fundos de investimento frequentemente pagam dividendos em datas específicas durante o ano e, se ganham dinheiro vendendo suas ações e títulos, também fazem distribuições de ganhos de capital aos investidores.
Investidores podem comprar cotas de fundos diretamente ou através de veículos como IRAs, Roth IRAs ou planos 401(k) do empregador. Investidores que possuem cotas diretamente devem pagar impostos sobre o dinheiro que recebem de distribuições de ganhos de capital e dividendos. Aqueles que compram seus fundos através de contas de aposentadoria com vantagens fiscais não pagam impostos sobre ganhos ou dividendos enquanto mantêm o dinheiro em suas contas.
Um Meio-Termo: Fundos Negociados em Bolsa (ETFs)
Fundos de investimento e fundos negociados em bolsa são muito semelhantes em muitos aspectos. Ambos mantêm grandes números de ações em categorias especializadas. ETFs frequentemente investem em índices como fundos de índice de investimento. A diferença está em como são geridos e negociados.
As corretoras que criam fundos de investimento controlam diretamente suas cotas. Se você compra cotas de um fundo de investimento, compra da corretora e quando vende, vende as cotas de volta. A maioria dos fundos é gerida ativamente, criando uma variedade de custos. Fundos geridos ativamente empregam analistas de ações e departamentos de marketing, cobrando taxas para cobrir custos e pagar salários.
ETFs operam diferente. Embora gerenciem o número de cotas em circulação para corresponder às condições de mercado, não fazem parte da maioria das negociações de ações. Investidores negociam ETFs entre si em bolsas de valores, tornando os custos de transação menores que fundos de investimento. Como fundos de investimento, ETFs controlam o número de cotas em circulação para corresponder à oferta e demanda no mercado.
Outra diferença: ETFs são negociados como ações, então seu preço muda durante o dia. O preço de fundos de investimento é definido diariamente. Se você quiser vender um ETF, o preço é o que é no momento em que você vende, enquanto o preço de uma cota de fundo de investimento é definido no fim do dia de negociação.
Embora ETFs e fundos de investimento tenham muitas semelhanças, os menores custos de gestão dos ETFs os tornam populares com muitos investidores.
-
Guia Para Iniciantes: Escolhendo Suas Primeiras Ações e Fundos
Você sabe que precisa começar a investir, mas não tem certeza por onde começar. Existem um milhão de investimentos diferentes, então como alguém pode determinar por qual começar? Não há maneira realme
-
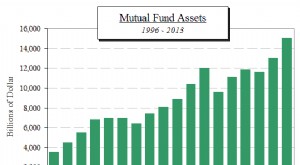
Entendendo Fundos Mútuos: Um Guia Completo
[Esta é a primeira parte de uma série examinando fundos de índice. Discutiremos primeiro o mercado de fundos mútuos geridos para formar uma base de comparação com fundos de índice. Na Parte II, veremo
Artigos em Destaque
- Ações vs. Títulos vs. Fundos Mútuos: Guia para Iniciantes
- Fundos Mútuos: Guia para Iniciantes Investindo com Menor Risco
- Fundos Mútuos: Guia para Iniciantes Investindo
- Fundos Mútuos com Carregamento vs. Sem Carregamento: Entendendo as Diferenças-Chave
- Entenda Fundos Mútuos: Guia Completo
- ETFs vs. Fundos Mútuos: Qual Investimento é Ideal para Si? (Parte 2)
- ETFs vs. Fundos Mútuos: Diferenças-Chave para Investidores
- Investindo em Ações dos EUA: Guia para Investidores Indianos via Fundos Mútuos
-
 Ações, Títulos e Fundos Mútuos: Guia para Iniciantes em Investimentos
Ações (stocks), títulos (bonds) e fundos mútuos (mutual funds) são componentes conhecidos e poderosos de um portfólio diversificado. Para alcançar os retornos desejados e atingir metas, é extremamente...
-
 Fundos Mútuos: Guia para Iniciantes sobre Investimento para Crescimento de Longo Prazo
Dependendo dos seus objetivos financeiros, fundos mútuos podem ser ferramenta essencial para alcançar riqueza de longo prazo. Embora tendam a ter taxas mais altas e mais requisitos de investimento que...