
Parcela Circulante de Dívida de Longo Prazo: Entendendo a Classificação
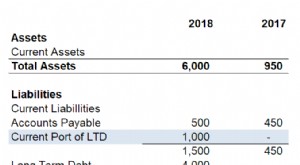
Dívida de longo prazo tem vencimento superior a um ano (dois, cinco, dez, até trinta anos). A parcela circulante de dívida de longo prazo é o valor do principal e juros da dívida total que vence para pagamento dentro de um ano.
Não deve ser confundida com dívida circulante (current debt), que é dívida com vencimento inferior a um ano. Algumas empresas consolidam os dois valores em uma linha genérica de dívida circulante no balanço.
Cálculo da Parcela Circulante
Um analista deve buscar informações para construir o cronograma de dívida (debt schedule). Este cronograma lista todas as dívidas da empresa baseadas em vencimento e taxa de juros. Na modelagem financeira, despesa de juros flui a partir dele. O cronograma descreve as principais dívidas sob as quais a empresa está obrigada, organizadas por vencimento, pagamentos periódicos e saldo devedor. Usando-o, o analista mede a parcela circulante de dívida de longo prazo.
Exemplo
A Tomador Inc. contrai empréstimo de 5 anos de $5.000.000. Termos: pagamentos iguais ao longo dos 5 anos. A parcela circulante desta dívida longa é $1.000.000 (excluindo juros).
Redução da Parcela Circulante de Dívida Longa
A empresa reduz esta linha fazendo pagamentos. À medida que paga, a conta caixa diminui, mas o passivo diminui valor equivalente.
Alternativamente, empresa com bom rating pode "rolar" (roll forward) a dívida circulante, contraindo mais crédito para pagar este empréstimo. Se o novo crédito for de longo prazo, a dívida circulante é efetivamente empurrada para o futuro.
Aplicações na Modelagem Financeira
Do ponto de vista de fluxo de caixa e valuation, não há impacto se a dívida é classificada como passivo circulante ou não circulante. Na modelagem, pode ser necessário produzir demonstrações financeiras completas, incluindo balanço onde a parcela circulante de dívida longa é mostrada separadamente — apenas para vincular números aos registros contábeis de forma que reflita com precisão a posição financeira. Não há impacto no valuation decorrente da categorização da dívida.
Recursos Adicionais
A CFI é a provedora oficial da certificação global Commercial Banking & Credit Analyst (CBCA)®. Para continuar avançando:
- Ativos Intangíveis — ativos identificáveis, não monetários, sem substância física (IFRS).
- Títulos a Pagar (Bonds Payables) — valor amortizado de títulos emitidos para captar caixa.
- Imobilizado (PP&E) — ativo não circulante principal; impactado por Capex.
- Caixa e Equivalentes — ativos mais líquidos do balanço; incluem títulos de mercado monetário, aceites bancários.
-
Parcela Circulante de Dívida de Longo Prazo: Entendendo a Classificação
Dívida de longo prazo tem vencimento superior a um ano (dois, cinco, dez, até trinta anos). A parcela circulante de dívida de longo prazo é o valor do principal e juros da dívida total que vence para
-

Consolidação de Dívidas: Entendendo Prós, Contras e Como Funciona
Se você luta para pagar contas, pode considerar consolidação de dívidas. Você vê anúncios o tempo todo — Fique livre de dívidas e reduza seus pagamentos mensais! Ligue agora! Anúncios de consolidação
Artigos em Destaque
- Entendendo os Efeitos de Longo Prazo da Liquidação de Dívidas no Seu Crédito
- Entenda Investimentos de Renda Atual: Guia para Aposentados
- Dívida de Curto Prazo Explicada: Definição, Tipos e Impacto
- Reestruturação de Dívida: Guia Completo para Indivíduos e Empresas
- Entendendo Dívida de Segundo Gravame: Definição e Implicações
- Dívida Unitranche: Definição, Benefícios e Aplicações
- Entender a Dívida: Definição, Tipos e Como Funciona
- Dívida Mezzanine: Definição, Benefícios e Casos de Uso
-
 Devedores Duvidosos: Definição e Impacto nas Demonstrações Financeiras
Primeiro, definamos devedores duvidosos (bad debt). Ao final do período fiscal, ao preparar as demonstrações financeiras, a empresa deve determinar qual parcela de seus recebíveis é cobrável. A parcel...
-
 Dívida Circulante (Current Debt): Definição e Implicações
Dívida circulante (current debt) inclui os empréstimos formais de uma empresa fora de contas a pagar. Aparece no balanço como obrigação a ser paga dentro de um ano. Portanto, é classificada como passi...