
Dívida Circulante (Current Debt): Definição e Implicações
Dívida circulante (current debt) inclui os empréstimos formais de uma empresa fora de contas a pagar. Aparece no balanço como obrigação a ser paga dentro de um ano. Portanto, é classificada como passivo circulante. Não deve ser confundida com a parcela circulante de dívida de longo prazo, que é a parte da dívida de longo prazo vencendo dentro de um ano.
Nem todas as empresas têm uma linha de dívida circulante, mas aquelas que têm a usam explicitamente para empréstimos com vencimento inferior a um ano. Algumas chamam de "títulos a pagar (notes payable)" — acordos escritos (notas promissórias) onde uma parte concorda em pagar certa quantia à outra. Isso difere de contas a pagar, que se referem a bens/serviços comprados a prazo. Títulos a pagam referem-se a fundos ou caixa emprestados.
Índice de Liquidez Corrente (Current Ratio)
A dívida circulante é frequentemente avaliada usando o índice de liquidez corrente:
Fórmula: Ativo Circulante / Passivo Circulante
O índice, também chamado de índice de capital de giro, mede a capacidade de cumprir obrigações de curto prazo (vencendo dentro de um ano). Considera o peso do ativo circulante total versus passivo circulante total. Indica a saúde financeira.
Se uma empresa tem ativo circulante de $500.000 e passivo circulante de $250.000, o índice é 2:1.
Geralmente, a empresa deve ter índice de pelo menos 1:1 ou superior para indicar solidez financeira. Índice abaixo de 1:1 indica mais obrigações do que ativos podem cobrir.
Para boa leitura da estabilidade financeira relativa, compare o índice da empresa com a média do setor e com seus próprios índices de anos anteriores, para identificar tendência de alta ou baixa.
Recursos Adicionais
Obrigado por ler este guia da CFI. A missão da CFI é criar analistas financeiros de classe mundial via certificação Financial Modeling & Valuation Analyst (FMVA)®. Para continuar avançando:
- Ativos Intangíveis — ativos identificáveis, não monetários, sem substância física (IFRS).
- Títulos a Pagar (Bonds Payables) — gerados quando empresa emite títulos para captar caixa.
- Imobilizado (PP&E) — ativo não circulante principal; impactado por Capex.
- Capital Social (Share Capital) — valor investido pelos acionistas.
-

Devedores Duvidosos: Definição e Impacto nas Demonstrações Financeiras
Primeiro, definamos devedores duvidosos (bad debt). Ao final do período fiscal, ao preparar as demonstrações financeiras, a empresa deve determinar qual parcela de seus recebíveis é cobrável. A parcel
-
Ativos Circulantes: Definição, Exemplos e Importância
Ativos circulantes são todos os ativos que uma empresa espera converter em caixa dentro de um ano. São comumente usados para medir a liquidez de uma empresa. Os ativos no balanço patrimonial são divid
Artigos em Destaque
- Entendendo a Dívida Pessoal: Definição, Tipos e Impactos
- Entendendo Dívida Inadimplente: Causas, Consequências e Soluções
- Índice de Cobertura de Ativos: Entendendo a Solvência Financeira
- Entendendo Capital: Tipos, Categorias e Criação de Valor
- Índice Fluxo de Caixa / Dívida: Cálculo, Interpretação e Análise de Risco
- Índice de Caixa: Entendendo a Liquidez de Curto Prazo da Sua Empresa
- Índice de Cobertura: Entendendo a Capacidade de Pagamento de Dívidas da Empresa
- Índice Dívida Líquida/EBITDA: Compreendendo a Alavancagem Financeira
-
 Índices de Liquidez: Guia para Solvência de Curto Prazo
Um índice de liquidez é um tipo de índice financeiro usado para determinar a capacidade de uma empresa de pagar suas obrigações de dívida de curto prazo. A métrica ajuda a determinar se a empresa pode...
-
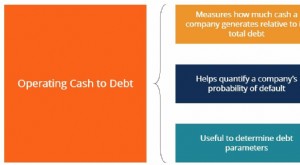 Rácio de Fluxo de Caixa Operacional para Dívida: Entendendo a Saúde Financeira
O Rácio de Fluxo de Caixa Operacional para Dívida mede a percentagem da dívida total de uma empresa coberta pelo seu fluxo de caixa operacional num determinado período contabilístico. O fluxo de caixa...