
Financiamento do Proprietário e Morte do Vendedor: Entendendo as Implicações
Um vendedor pode oferecer financiamento próprio (seller financing) se teve dificuldade em vender por meios convencionais, comum com propriedades especiais ou compradores com dificuldade de financiamento. O contrato entre comprador e vendedor descreve todos os acordos. Embora tudo corra bem durante os pagamentos, isso muda se o vendedor morrer antes da quitação.
Nota Hipotecária (Mortgage Note)
Se o comprador assinou uma nota hipotecária, a casa está titulada em seu nome. Embora o mutuário geralmente seja proibido de ceder obrigações sem permissão, essas restrições geralmente não existem para o comprador. A menos que a hipoteca tenha cláusula específica sobre morte do vendedor, o empréstimo seria transferido ao espólio do vendedor, e o comprador faria pagamentos ao representante até o inventário determinar quem possui a hipoteca.
Aluguel com Opção de Compra (Rent-to-Own)
Um arranjo de aluguel com opção de compra não é tão sólido. Obrigações do contrato ainda devem transferir aos herdeiros do vendedor. Porém, acordo mais informal pode causar problemas. No rent-to-own, a casa permanece titulada no nome do vendedor. Se o comprador não provar o acordo, o título pode transferir ao espólio e ser distribuído aos herdeiros. O comprador seria inquilino, sujeito a despejo com aviso conforme leis estaduais, perdendo dinheiro já pago.
Linguagem Contratual Específica
Ao entrar em financiamento do vendedor, o comprador deve garantir que o contrato, seja qual for a forma, tenha linguagem que o proteja caso o vendedor morra. A nota hipotecária ou contrato de rent-to-own deve declarar especificamente que o contrato vincula sucessores e cessionários do vendedor, a menos que o vendedor deseje tornar a nota nula upon sua morte. Nesse caso, o comprador não precisaria pagar após a morte.
Métodos Preferidos de Financiamento do Vendedor
Uma propriedade financiada pelo vendedor onde o título é transferido ao comprador e o vendedor mantém uma nota hipotecária oficial garantindo o empréstimo é o melhor arranjo para proteger o comprador. O vendedor também pode vender a hipoteca por pagamento à vista. Contratos de deed-for-deed ou rent-to-own apresentam maior risco ao comprador e devem ser revisados cuidadosamente por advogado para garantir proteção em caso de morte do vendedor.
-
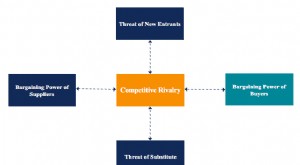
Poder de Negociação dos Compradores: Impacto nos Negócios e Análise Setorial
O Poder de Negociação dos Compradores, uma das forças na estrutura das Cinco Forças de Porter, refere-se à pressão que clientes/consumidores exercem sobre empresas para obter produtos de maior qualida
-
Entendendo Crashes do Mercado de Ações: Causas, Impactos e O Que Fazer
Durante a maior parte do último século, o mercado de ações tem sido o retrato da resiliência. Teve solavancos ocasionais e trechos difíceis, mas, em geral, tem sido um indicador econômico confiável e
Artigos em Destaque
- O Que Acontece com a Sentença Judicial Após a Morte do Devedor?
- Conta Tutelar Após a Morte do Tutor: O Que Acontece?
- Beneficiário do 401(k): O que Acontece se Você Não Nomear um?
- Entendendo Escrituras de Assunção com Hipotecas Existentes
- Financiamento do Proprietário: Documentos Essenciais e Guia de Configuração
- Hipoteca e Morte: Entenda o que Acontece com seu Empréstimo
- O que Fazer com um Carro Alugado Após o Falecimento do Titular: suas Opções
- Paralisação do Governo dos EUA: Causas, Consequências e Histórico
-
 Regra dos 85 para Aposentadoria: Elegibilidade Antecipada Explicada
Se trabalha para uma empresa ou agência governamental que oferece um plano de pensão de benefício definido, pode haver uma disposição nas regras do plano permitindo aposentar-se antecipadamente e aind...
-
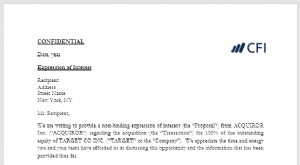 Entendendo Manifestações de Interesse (EOI): Guia Completo
Uma Manifestação de Interesse (EOI - Expression of Interest) é um dos documentos iniciais de transação compartilhados pelo comprador com o vendedor em um potencial negócio de M&A (Fusões e Aquisiç...