
Entendendo o Capital Comum de Nível 1 (CET1)
O que é Capital Comum de Nível 1 (CET1)?
O Capital Comum de Nível 1 (CET1) é um componente do capital de Nível 1 composto principalmente por ações ordinárias mantidas por um banco ou outra instituição financeira. É uma medida de capital introduzida em 2014 como forma preventiva para proteger a economia de crises financeiras. Espera-se que todos os bancos atinjam o índice mínimo CET1 requerido de 4,5% até 2019.
Principais Pontos
- O CET1 cobre o óbvio dos patrimônios que um banco detém, como caixa, ações, etc.
- O índice CET1 compara o capital de um banco contra seus ativos.
- O Capital Adicional de Nível 1 é composto por instrumentos que não são patrimônio comum.
- Em caso de crise, o patrimônio é retirado primeiro do Nível 1.
- Muitos testes de estresse bancários usam o capital de Nível 1 como medida inicial para testar a liquidez do banco e capacidade de sobreviver a eventos monetários desafiadores.
Entendendo o Capital Comum de Nível 1 (CET1)
Após a crise financeira de 2008, o Comitê de Basileia formulou um conjunto reformado de padrões internacionais para revisar e monitorar a adequação de capital dos bancos. Esses padrões, coletivamente chamados Basileia III, comparam os ativos de um banco com seu capital para determinar se o banco resistiria ao teste de uma crise.
Capital é exigido dos bancos para absorver perdas inesperadas que surgem no curso normal das operações. A estrutura de Basileia III aperta os requisitos de capital limitando o tipo de capital que um banco pode incluir em seus diferentes níveis e estruturas. A estrutura de capital de um banco consiste em capital de Nível 2, Nível 1 e capital comum de Nível 1.
Calculando o Capital de Nível 1
O capital de Nível 1 é calculado como capital CET1 mais capital adicional de Nível 1 (AT1). O capital comum de Nível 1 compreende o capital principal de um banco e inclui ações ordinárias, superávits de emissão de ações ordinárias, lucros retidos, ações ordinárias emitidas por subsidiárias e mantidas por terceiros, e outros resultados abrangentes acumulados (AOCI).
O capital adicional de Nível 1 é definido como instrumentos que não são patrimônio comum mas são elegíveis para inclusão neste nível. Exemplo de capital AT1 é um título contingente conversível ou híbrido, com prazo perpétuo e que pode ser convertido em patrimônio quando ocorre um evento gatilho. Um evento que causa a conversão de um título em patrimônio ocorre quando o capital CET1 cai abaixo de certo limite.
O CET1 é uma medida de solvência bancária que mede a força do capital de um banco.
Essa medida é melhor capturada pelo índice CET1, que mede o capital de um banco contra seus ativos. Como nem todos os ativos têm o mesmo risco, os ativos adquiridos por um banco são ponderados com base no risco de crédito e risco de mercado que cada ativo apresenta.
Por exemplo, um título do governo pode ser caracterizado como "ativo sem risco" e receber ponderação de risco zero. Por outro lado, uma hipoteca subprime pode ser classificada como ativo de alto risco e ponderada em 65%. Segundo regras de capital e liquidez de Basileia III, todos os bancos devem ter índice mínimo CET1 para ativos ponderados pelo risco (RWA) de 4,5%.
- Índice de capital comum de Nível 1 = capital comum de nível 1 / ativos ponderados pelo risco
A estrutura de capital de um banco consiste em Nível 2 Inferior, Nível 1 Superior, AT1 e CET1. O CET1 está na base da estrutura de capital, o que significa que quaisquer perdas incorridas são primeiro deduzidas deste nível em caso de crise. Se a dedução resultar no índice CET1 caindo abaixo do mínimo regulatório, o banco deve reconstruir seu índice de capital ao nível requerido ou arrisca ser assumido ou fechado por reguladores.
Durante a fase de reconstrução, reguladores podem impedir o banco de pagar dividendos ou bônus a funcionários. Em caso de insolvência, os detentores de patrimônio arcam com as perdas primeiro, seguidos por detentores de títulos híbridos e conversíveis e depois capital de Nível 2.
Em 2016, a Autoridade Bancária Europeia conduziu testes de estresse usando o índice CET1 para entender quanto capital os bancos teriam no evento adverso de uma crise financeira. Os testes foram feitos em período turbulento quando muitos bancos da zona do euro lutavam com grandes quantidades de empréstimos não performantes (NPL) e preços de ações em queda. O resultado mostrou que a maioria dos bancos sobreviveria a uma crise em 2016.
-
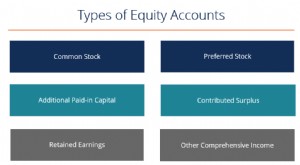
Contas de Patrimônio Líquido: Guia Completo para Investidores
Existem vários tipos de contas de patrimônio líquido que, combinadas, compõem o patrimônio líquido total dos acionistas. Estas contas incluem: ações ordinárias, ações preferenciais, superávit de capit
-
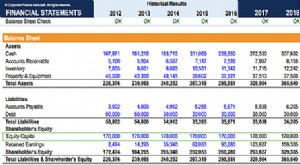
Capital Social: Definição, Tipos e Importância para Empresas
Capital social (capital dos acionistas, capital próprio, capital contribuído, capital integralizado) é o valor investido pelos acionistas para uso no negócio. Quando uma empresa é criada e seu único a
Artigos em Destaque
- Leasing Financeiro Explicado: Contabilidade e Propriedade
- Captação de Capital: Guia Completo para Empresas
- Fuga de Capitais: Causas, Efeitos e O Que Saber
- Entendendo o Retorno de Capital (ROC): Definição e Implicações Fiscais
- Entendendo o Capital Nível 1: Indicador-Chave da Saúde Financeira Bancária
- Investimento de Capital: Definição, Tipos e Exemplos Práticos
- Entendendo Renda de Capital Próprio (Equity Income): O Que São Dividendos?
- Entender Patrimônio Líquido: Propriedade, Valor Líquido e Valor de Investimento
-
 Mercado de Capitais Próprios: Definição e Funcionamento
O mercado de capitais próprios é um subconjunto do mercado de capitais mais amplo, onde instituições financeiras e empresas interagem para negociar instrumentos financeiros e levantar capital para as ...
-
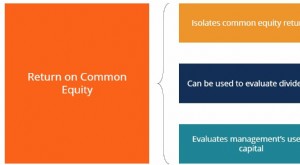 ROE do Patrimônio Comum (Return on Common Equity): Definição e Importância
Return on Common Equity (ROCE) — aqui abreviado como ROE-Comum para evitar confusão com Return on Capital Employed — mede o retorno que acionistas ordinários (comuns) obtêm sobre seu capital investido...