
ROE do Patrimônio Comum (Return on Common Equity): Definição e Importância
Return on Common Equity (ROCE) — aqui abreviado como ROE-Comum para evitar confusão com Return on Capital Employed — mede o retorno que acionistas ordinários (comuns) obtêm sobre seu capital investido. Diferencia-se do ROE tradicional por excluir ações preferenciais do patrimônio de referência, isolando o retorno da classe de ações com risco residual.
Fórmula
ROE-Comum = Lucro Líquido / Patrimônio Líquido Comum Médio
Onde:
- Lucro Líquido: resultado após impostos do período.
- Patrimônio Líquido Comum Médio: (PL Comum Inicial + PL Comum Final) / 2.
PL Comum = Patrimônio Líquido Total - Ações Preferenciais - Outros instrumentos híbridos classificados como PL.
Para Que Serve
- Sinal de capacidade de pagar dividendos aos ordinários: ROE-Comum alto sugere geração de lucro suficiente para remunerar acionistas comuns após obrigações com preferenciais (dividendos prioritários).
- Avaliação da alocação de capital da gestão: alto ROE-Comum indica projetos com VPL positivo financiados com capital comum.
Armadilhas e Limitações Críticas
1. Dividendos São Discricionários
Empresa não tem obrigação legal de pagar dividendos a ordinários. Empresa em fase inicial reinveste tudo (retenção 100%); madura paga. ROE-Comum alto não garante dividendos.
2. Efeito Alavancagem (Dívida Infla ROE-Comum)
Se a empresa financia projeto com dívida (não emite ações), PL Comum não muda. Se projeto dá retorno > custo da dívida, Lucro Líquido sobe → ROE-Comum sobe. O aumento não veio de melhor uso do capital comum, mas de alavancagem financeira. Análise deve separar efeito operacional (ROA/ROIC) de efeito financeiro.
3. Incentivos Perversos (Gestão de Métricas)
Se bônus de executivos atrelados a ROE-Comum, gestão pode:
• Recomprar ações (reduce denominador)
• Aumentar dívida (alavanca numerador)
• Evitar emissão de ações (mesmo se barata)
Tudo isso infla ROE-Comum sem criar valor real.
4. Variações Metodológicas
- PL Comum: inicial, final ou médio?
- Lucro: líquido, EBITDA, EBIT, ajustado por não-recorrentes?
- Incluir/excluir goodwill e intangíveis no PL?
Comparações exigem padronização.
Exemplo: Ben's Ice Cream (2015-2018)
Dados simplificados (em milhões):
| Ano | Lucro Líquido | PL Comum Inicial | PL Comum Final | PL Comum Médio | ROE-Comum |
|---|---|---|---|---|---|
| 2015 | 12 | 80 | 90 | 85 | 14,1% |
| 2016 | 15 | 90 | 102 | 96 | 15,6% |
| 2017 | 18 | 102 | 118 | 110 | 16,4% |
| 2018 | 20 | 118 | 160 | 139 | 14,4% |
Tendência de alta (2015-17) revertida em 2018 por emissão grande de ações ordinárias (PL saltou de 118 para 160). Diluição reduziu ROE-Comum apesar de lucro maior. Análise deve investigar: emissão foi para aquisição criadora de valor? Ou para cobrir prejuízos?
ROE-Comum vs. ROE Total vs. ROIC
- ROE Total: Lucro Líquido / PL Total (inclui preferenciais). Menor se houver preferenciais com dividendos fixos.
- ROE-Comum: Foco no acionista residual. Maior que ROE Total se houver preferenciais.
- ROIC: NOPAT / Capital Investido. Isenta estrutura de capital; melhor para comparar eficiência operacional pura.
Conclusão
ROE-Comum é métrica valiosa para acionistas ordinários, mas nunca deve ser usada isoladamente. Combine com: (1) ROIC (eficiência operacional), (2) ROE DuPont (decomposição: margem × giro × alavancagem), (3) análise de fluxo de caixa livre (FCFE), (4) política de dividendos e recompra, (5) governança (direitos de voto, proteção minoritários). Só assim distingue criação real de valor de engenharia financeira.
-
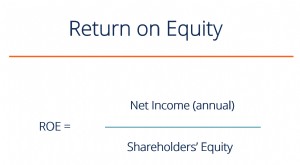
ROE (Retorno sobre Patrimônio Líquido): Definição, Fórmula, DuPont e Análise Completa
ROE (Return on Equity) mede a rentabilidade do capital próprio dos acionistas. É a razão entre o Lucro Líquido e o Patrimônio Líquido médio, expressa em percentual. Representa o retorno total sobre o
-
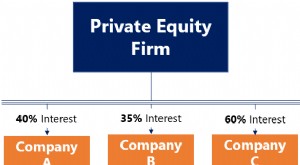
Empresas de Portfólio: Definição e Como Private Equity as Utiliza
Uma empresa de portfólio é uma empresa (pública ou privada) na qual uma firma de capital de risco, firma de buyout ou holding detém participação acionária. Em outras palavras, empresas nas quais firma
Artigos em Destaque
- Entendendo o Patrimônio Líquido dos Acionistas: Fatores e Impacto
- Entendendo o Capital Líquido: Guia sobre Ações de Empresas
- Valuation de Equity: Guia Completo para Investidores
- Definição de Adquirente: Compreendendo Aquisições Corporativas
- Entendendo o Alfa: Guia de Desempenho de Investimentos
- Backstop: redes de segurança financeira e financiamento de contingência
- Retorno Cash-on-Cash: Definição, Cálculo e Importância
- Entendendo as Cláusulas de Reembolso (Clawback): Protegendo Partes Interessadas contra Desempenho Insatisfatório
-
 Índice de Capital Próprio (Equity Ratio): Entendendo Alavancagem e Risco Financeiro
O índice de capital próprio (equity ratio) é uma métrica financeira que mede a quantidade de alavancagem usada por uma empresa. Ele usa investimentos em ativos e a quantidade de capital próprio para d...
-
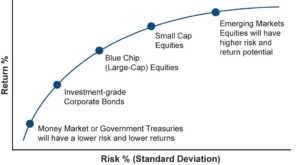 Entendendo o Prêmio de Risco do Capital Próprio: Definição e Cálculo
O Prêmio de Risco do Capital Próprio (Equity Risk Premium) é a diferença entre os retornos sobre o capital próprio/ação individual e a taxa de retorno livre de risco. A taxa de retorno livre de risco ...