
Entendendo o Capital Nível 1: Indicador-Chave da Saúde Financeira Bancária
O que é Capital Nível 1?
O capital Nível 1 refere-se ao capital principal mantido nas reservas de um banco e é usado para financiar atividades de negócios para os clientes do banco. Inclui ações ordinárias, bem como reservas divulgadas e certos outros ativos. Junto com o capital Nível 2, o tamanho das reservas de capital Nível 1 de um banco é usado como medida da força financeira da instituição.
Reguladores exigem que os bancos mantenham certos níveis de capital Nível 1 e Nível 2 como reservas, a fim de garantir que possam absorver grandes perdas sem ameaçar a estabilidade da instituição. Sob o acordo de Basileia III, o índice mínimo de capital Nível 1 foi estabelecido em 6% dos ativos ponderados pelo risco de um banco.
Principais Pontos
- O capital Nível 1 refere-se ao capital patrimonial e reservas divulgadas de um banco. É usado para medir a adequação de capital do banco.
- O capital Nível 1 tem dois componentes: Capital Principal Nível 1 (CET1) e Capital Nível 1 Adicional.
- O Acordo de Basileia III é a principal regulação bancária que define o requisito mínimo de índice de capital Nível 1 para instituições financeiras.
- O índice de capital Nível 1 compara o capital patrimonial de um banco com seus ativos totais ponderados pelo risco (RWAs). Estes são uma compilação dos ativos que o banco detém ponderados pelo risco de crédito.
- Sob os acordos de Basileia III, o valor do capital Nível 1 de um banco deve ser superior a 6% de seus ativos ponderados pelo risco.
Entendendo o Capital Nível 1
O capital Nível 1 representa os ativos de capital principal de um banco ou instituição financeira. É composto principalmente por reservas divulgadas (também conhecidas como lucros retidos) e ações ordinárias. Também pode incluir ações preferenciais não cumulativas e não resgatáveis.
Conforme definido pelo padrão de Basileia III, o capital Nível 1 tem dois componentes: Capital Principal Nível 1 (CET1) e Capital Nível 1 Adicional (AT1). O CET1 é a capital de mais alta qualidade e pode absorver perdas imediatamente quando ocorrem. Esta categoria inclui ações ordinárias, lucros retidos, renda abrangente acumulada, e participação minoritária qualificada, menos certos ajustes e deduções regulatórios.
O Capital Nível 1 Adicional inclui ações preferenciais não cumulativas, não resgatáveis e excedente relacionado, e participação minoritária qualificada. Esses instrumentos também podem absorver perdas, embora não se qualifiquem para CET1.
O índice de capital Nível 1 compara o capital patrimonial de um banco com seus ativos totais ponderados pelo risco (RWAs). RWAs são todos os ativos mantidos por um banco que são ponderados pelo risco de crédito. A maioria dos bancos centrais define fórmulas para pesos de risco de ativos de acordo com as diretrizes do Comitê de Basileia.
O capital Nível 1 não deve ser confundido com o Capital Principal Nível 1 (CET1). O Nível 1 inclui CET1, bem como Capital Nível 1 Adicional.
Capital Nível 1 vs. Capital Nível 2
Nos acordos de Basileia, o Comitê de Basileia sobre Supervisão Bancária estabeleceu os padrões regulatórios para capital Nível 1 e Nível 2 que devem ser reservados por qualquer instituição financeira. O capital Nível 2 tem um padrão inferior ao Nível 1 e é mais difícil de liquidar. Inclui instrumentos de capital híbrido, reservas de perdas de empréstimos e reavaliação, bem como reservas não divulgadas.
A diferença entre as reservas de capital Nível 1 e Nível 2 relaciona-se ao propósito dessas reservas. O capital Nível 1 é descrito como capital de "continuidade do negócio" — ou seja, destina-se a absorver perdas inesperadas e permitir que o banco continue operando como uma empresa em funcionamento. O Capital Nível 2 é descrito como capital de "liquidação". No caso de falência de um banco, esses ativos são usados para pagar as obrigações do banco antes que depositantes, credores e contribuintes sejam afetados.
Embora os acordos de Basileia criem um padrão amplo entre reguladores internacionais, a implementação variará em cada país.
Mudanças nos Índices de Capital Nível 1
Os requisitos mínimos para capital Nível 1 e Nível 2 foram estabelecidos pelos Acordos de Basileia, um conjunto de acordos regulatórios internacionais estabelecidos por um comitê de bancos centrais e órgãos nacionais. Sob o acordo original de Basileia I, o índice mínimo de capital para ativos ponderados pelo risco foi estabelecido em 8%.
Após a crise financeira de 2007-8, o Comitê de Basileia reuniu-se novamente para abordar as fraquezas que a crise expôs no sistema bancário. O acordo de Basileia III, publicado em 2010, elevou os requisitos de capital e introduziu requisitos de divulgação mais rigorosos. Também introduziu a distinção entre capital Nível 1 e Nível 2. Sob as novas diretrizes, o índice mínimo de capital CET1 foi estabelecido em 4,5%, e o índice mínimo de capital Nível 1 (CET1 + AT1) foi estabelecido em 6%. O total de capital de reserva (Nível 1 e Nível 2) deve ser superior a 8%.
Esses padrões foram ainda alterados pelos padrões de Basileia IV em 2017, programados para implementação em janeiro de 2023. Os efeitos dos padrões revisados variarão, dependendo do modelo de negócios de cada banco. Em média, os índices CET1 para a maioria dos bancos europeus cairão cerca de 90 pontos-base, mas alguns bancos podem ver quedas de até 4%, e outros de apenas 18 pontos-base.
Perguntas Frequentes
Como os bancos usam o capital Nível 1?
O capital Nível 1 representa a forma mais forte de capital, consistindo em patrimônio dos acionistas, reservas divulgadas e certos outros rendimentos. Sob os padrões de Basileia III, os bancos devem manter o equivalente a 6% de seus ativos ponderados pelo risco em capital Nível 1. Isso permite que absorvam perdas inesperadas e continuem operando como uma empresa em funcionamento.
Qual a diferença entre capital Nível 1 e Capital Principal Nível 1 (CET1)?
O CET1 é o componente principal do capital Nível 1. Representa a forma mais forte de capital, que pode ser rapidamente liquidada para absorver perdas inesperadas. Compreende ações ordinárias e excedente de ações, lucros retidos, participação minoritária qualificada e certos outros rendimentos. O Nível 1 inclui CET1, bem como certos outros instrumentos, como ações preferenciais e excedente relacionado.
Quais são as principais mudanças entre Basileia III e Basileia IV?
Os padrões de Basileia IV são um conjunto de recomendações aos reguladores financeiros adotados em 2017, com vigência em 2023. Essas recomendações ajustam os cálculos de risco de crédito, risco de mercado e risco operacional. Também aprimoram a estrutura do índice de alavancagem para certos bancos, e outras reformas.
-
Capital de Risco: Financiamento de Startups e Participação Acionária
Capital de risco (venture capital) é uma forma de financiamento que fornece fundos a empresas emergentes em estágio inicial com alto potencial de crescimento, em troca de participação acionária (equit
-
Entendendo Perdas de Capital: Definição, Cálculo e Exemplos
Perda de capital é a redução no valor do capital de uma empresa, ou seja, investimentos, ativos de capital, etc. A perda é realizada quando ativos de capital são vendidos por um preço menor que o preç
Artigos em Destaque
- Leasing Financeiro Explicado: Contabilidade e Propriedade
- Capital Social Autorizado: Definição, Finalidade e Exemplos
- Captação de Capital: Guia Completo para Empresas
- Fuga de Capitais: Causas, Efeitos e O Que Saber
- Projetos de Capital: Definição, Características e Considerações Principais
- Entendendo o Retorno de Capital (ROC): Definição e Implicações Fiscais
- Investimento de Capital: Definição, Tipos e Exemplos Práticos
- Personal Capital vs. Mint: Qual App de Finanças Pessoais é Ideal para Você?
-
 Entendendo o Capital Principal de Nível 1 (CET1): Requisitos de Basileia III
O Capital Principal de Nível 1 (Common Equity Tier 1 — CET1) é um componente do Capital de Nível 1 (Tier 1 Capital), abrangendo ações ordinárias e lucros retidos. A implementação do CET1 iniciou em 20...
-
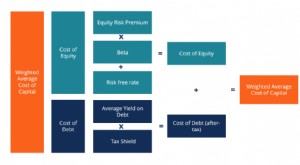 Custo de Capital: Definição, Cálculo e Importância
O custo de capital é a taxa mínima de retorno que uma empresa deve obter antes de gerar valor. Antes de uma empresa poder obter lucro, ela deve pelo menos gerar renda suficiente para cobrir o custo do...