
Contas de Patrimônio Líquido: Guia Completo para Investidores
Existem vários tipos de contas de patrimônio líquido que, combinadas, compõem o patrimônio líquido total dos acionistas. Estas contas incluem: ações ordinárias, ações preferenciais, superávit de capital, capital adicional integralizado, lucros acumulados, outros resultados abrangentes e ações em tesouraria.
Patrimônio líquido é o valor aportado pelos proprietários ou acionistas para a constituição inicial e operação contínua do negócio. O patrimônio líquido total também representa o valor residual dos ativos após o pagamento de todos os passivos, sendo registrado no balanço patrimonial da empresa. Para calcular o patrimônio líquido total, basta deduzir o total de passivos do total de ativos.
Tipos de Contas de Patrimônio Líquido
As sete principais contas de patrimônio líquido são:
#1 Ações Ordinárias (Common Stock)
As ações ordinárias representam o investimento dos proprietários ou acionistas no negócio como aporte de capital. Esta conta representa as ações que dão direito a voto e o direito residual sobre os ativos da empresa. O valor das ações ordinárias é igual ao valor nominal das ações multiplicado pelo número de ações em circulação. Exemplo: 1 milhão de ações com valor nominal de $1 resultam em $1 milhão de capital social ordinário no balanço.
#2 Ações Preferenciais (Preferred Stock)
As ações preferenciais são semelhantes às ordinárias. Frequentemente não têm direito a voto, mas garantem dividendo cumulativo. Se o dividendo não for pago em um ano, acumula-se até ser quitado.
Exemplo: Uma ação preferencial dá direito a $5 de dividendo cumulativo ao ano. A empresa declarou dividendo este ano, mas não pagou nos dois anos anteriores. O acionista receberá $15 ($5/ano × 3 anos) este ano.
#3 Superávit de Capital (Contributed Surplus)
O superávit de capital reflete quaisquer valores pagos acima do valor nominal por investidores na compra de ações com valor nominal. Esta conta também registra diferentes tipos de ganhos e perdas resultantes da venda de ações ou outros instrumentos financeiros complexos.
Exemplo: A empresa emite 100.000 ações de valor nominal $1 a $10 por ação. $100.000 (100.000 × $1) vão para ações ordinárias; o excedente de $900.000 (100.000 × ($10-$1)) vai para superávit de capital.
#4 Capital Adicional Integralizado (Additional Paid-In Capital)
Capital adicional integralizado (APIC) é outro termo para superávit de capital, descrito acima — o valor do capital social acima do valor nominal declarado, listado no patrimônio líquido dos acionistas.
#5 Lucros Acumulados (Retained Earnings)
Os lucros acumulados são a parcela do lucro líquido não distribuída como dividendos aos acionistas. São retidos para reinvestimento no negócio ou pagamento de obrigações futuras.
#6 Outros Resultados Abrangentes (Other Comprehensive Income)
Outros resultados abrangentes são excluídos do lucro líquido na DRE porque consistem em receitas ainda não realizadas. Exemplo: ganhos ou perdas não realizados em títulos ainda não vendidos. Quando vendidos, o ganho/perda realizado migra para o lucro líquido na DRE.
#7 Ações em Tesouraria — Conta Redutora (Treasury Stock)
As ações em tesouraria são uma conta redutora do patrimônio líquido (contra-equity). Representam o valor de ações ordinárias que a empresa recompraram de investidores. São lançadas como dedução do patrimônio líquido total.
Recursos Adicionais
- Análise de Demonstrações Financeiras — Como analisar DRE, balanço e fluxo de caixa.
- Análise de Índices / Análise de Empresas Comparáveis — Guia passo a passo para construir "Comps" com template gratuito.
- O que é Modelagem Financeira — Visão geral, como e por que construir modelos no Excel.
- Guia de Modelagem Financeira — Dicas de Excel, premissas, drivers, previsão, vinculação das três demonstrações, análise DCF.
-
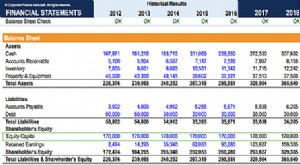
Capital Social: Definição, Tipos e Importância para Empresas
Capital social (capital dos acionistas, capital próprio, capital contribuído, capital integralizado) é o valor investido pelos acionistas para uso no negócio. Quando uma empresa é criada e seu único a
-

Entendendo Contas T: Um Guia para Profissionais de Contabilidade
Se você quer uma carreira em contabilidade, as Contas T podem ser suas novas melhores amigas. A Conta T é uma representação visual de contas individuais na forma de um T, tornando mais fácil rastrear
Artigos em Destaque
- Efeitos de Sinalização na Estrutura de Capital: Como Decisões Financeiras Influenciam Investidores
- Entendendo Ações Domésticas: Guia para Investidores
- Entender Warrants de Ações: Guia Completo
- Entendendo Ações Ordinárias: Guia para Iniciantes sobre Common Stock
- Unidades de Ações Restritas (RSUs): Guia Completo
- Ações Explicadas: Guia para Iniciantes sobre Investimento
- Fundos de Ações Mid-Cap: Entendendo Risco, Retornos e Investimento
- Opções de Ações Explicadas: Guia para Iniciantes sobre Contratos de Equidade
-
 Despesas de Capital (CAPEX): Definição e Exemplos
Despesas de capital referem-se a fundos que são usados por uma empresa para a compra, melhoria ou manutenção de ativos de longo prazo para melhorar a eficiência ou capacidade da empresa. Ativos de lon...
-
 Taxas de Emissão de Ações: Custos de Captação de Capital via Equity
Taxas de emissão de ações é o termo contábil usado para referenciar os custos que uma empresa incorre ao lançar valores mobiliários no mercado. A empresa comumente emite ações de capital quando busca ...