
Como Economizar Dinheiro Durante uma Recessão: Dicas de Especialistas e Erros Comuns
Quando se trata de construir suas economias durante uma recessão, geralmente é mais fácil falar do que fazer e, em última análise, depende da sua situação financeira atual.
Mesmo durante períodos que não são de recessão, criar o hábito de economizar pode levar tempo, e você ainda pode cometer alguns erros aqui e ali.
Para ajudar você a lidar com a economia de dinheiro durante uma recessão, pedimos a vários especialistas que nos dissessem quais são algumas das coisas mais úteis a fazer, bem como algumas coisas que você deve tentar evitar a todo custo.
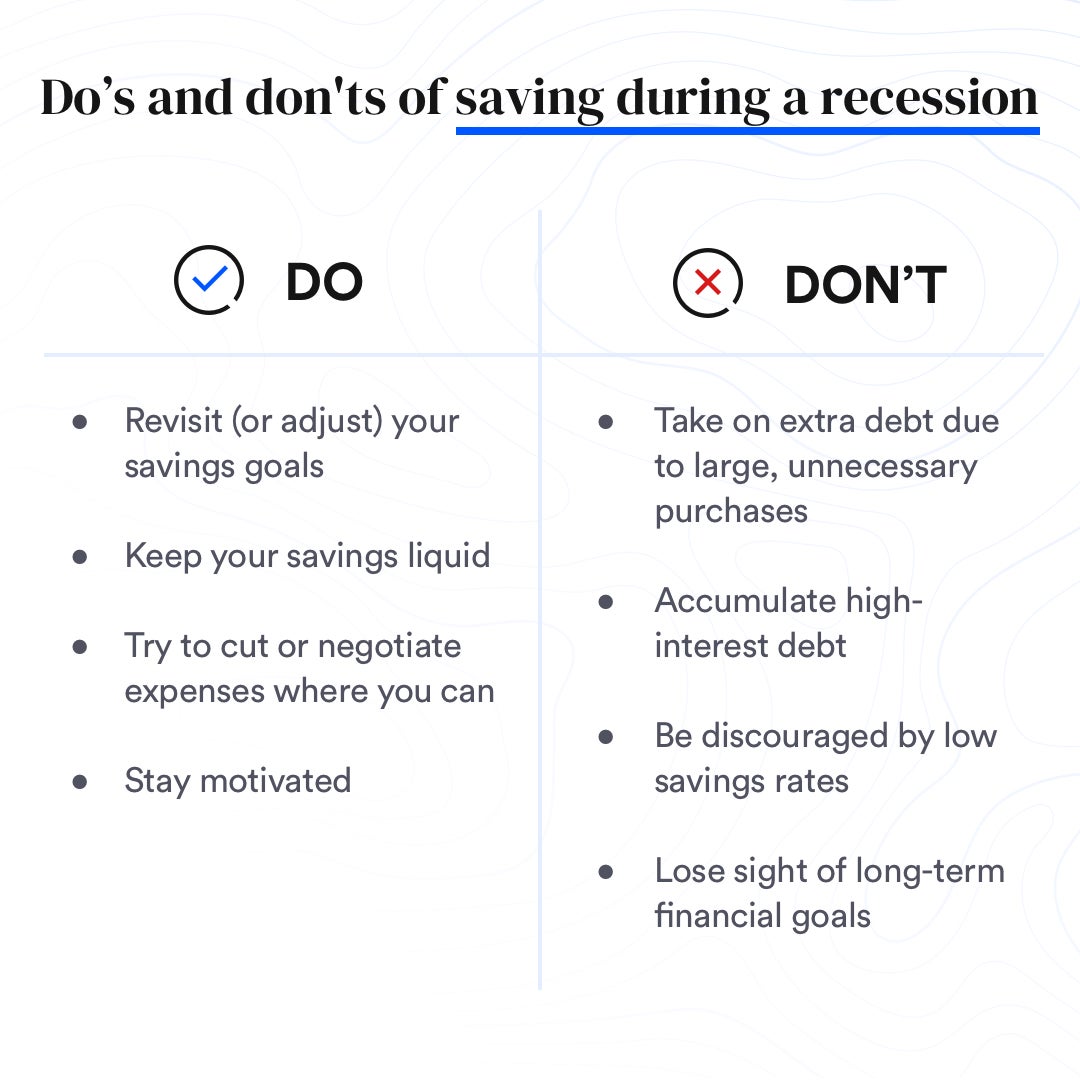
Faça: Reavalie (ou ajuste) suas metas de poupança
Embora economizar possa parecer uma tarefa impossível em meio a uma recessão - especialmente se você ou alguém da sua família estiver lidando com o desemprego - é um hábito ao qual você deve tentar se manter fiel (ou construir), mesmo que os valores contribuídos sejam pequenos.
Em geral, os especialistas aconselham que você economize o suficiente para cobrir de três a seis meses das suas despesas de vida. No entanto, se você só consegue contribuir com valores menores, tudo bem também - o importante é criar o hábito de economizar.
"É uma ótima ideia ter suas economias depositadas automaticamente em uma conta separada", diz Larry DePaulis, consultor financeiro e principal gestor de portfólio da UBS Financial Services em Boston. "[Assim] cada vez que você recebe, o valor que cai na sua conta corrente é realmente o que você tem disponível para gastar. Isso torna mais fácil saber quando você precisa cortar as compras por impulso."
Se você está em uma situação mais afortunada e ainda tem uma renda estável, considere aumentar suas contribuições de poupança e estabeleça como meta financiar totalmente suas economias de emergência.
Faça: Mantenha suas economias líquidas
Quando se trata de decidir onde guardar seu fundo de emergência, é importante garantir que as economias sejam facilmente acessíveis (e sem penalidades) caso você precise acessá-las.
Em geral, isso se traduz em abrir uma conta poupança de alto rendimento, pois ela concede a você a capacidade de acessar facilmente os fundos e, ao mesmo tempo, ganhar alguns juros. No entanto, ganhar juros não deve ser o objetivo principal quando se trata de construir seu fundo de emergência.
"Seu objetivo principal deve ser manter o dinheiro seguro e líquido", diz Scott Schleicher, consultor financeiro sênior da Personal Capital em Denver.
Schleicher aconselha que os poupadores leiam as letras miúdas ao escolher uma conta e procurem por ressalvas como:
- Limites de saque
- Restrições de saque
- Taxas por saque
Além de escolher uma conta líquida, escolher uma conta separada para guardar suas economias, em geral, é uma ideia inteligente.
"Manter esse dinheiro no mesmo lugar torna fácil demais mexer nele para necessidades que não são emergências", diz Annette Hammortree, CLTC, RICP, proprietária da Hammortree Financial, com sede em Crystal Lake, Illinois.
Para ver qual conta poupança de alto rendimento pode ser a certa para você, confira a análise completa do Bankrate sobre as ofertas de vários bancos.
Faça: Tente cortar ou negociar despesas onde puder
Mesmo que a recessão não tenha afetado negativamente suas finanças, ainda é uma ideia inteligente avaliar suas despesas e procurar oportunidades onde você possa cortar gastos ou negociar contas.
"O caminho mais direto para aumentar as economias geralmente envolve cortar ou eliminar certas despesas", diz Greg McBride, CFA, principal analista financeiro do Bankrate. "Reavalie suas necessidades e seu estilo de vida para identificar oportunidades de reduzir despesas."
Isso significa fazer um balanço de todas as suas despesas recorrentes e identificar o que é uma despesa necessária e o que não é.
Depois de identificar as despesas que pode cortar, veja onde você talvez consiga reduzir seus pagamentos mensais por meio de negociação. Por exemplo, contas de celular e de TV a cabo costumam ser negociáveis.
Faça: Mantenha-se motivado
De acordo com um estudo de maio de 2020 da American Psychological Association, 70% dos americanos relataram a economia dos EUA como um dos principais fatores de estresse em suas vidas.
Essa informação não deveria ser uma surpresa, dado o ano que tivemos, mas também não é um problema exclusivo de 2020 - o tema do dinheiro sempre consegue estar no topo da lista de estresse.
Se você é um dos 70% estressados, sabemos que pode ser desafiador manter-se motivado. Os especialistas aconselham que a chave para se motivar é criar um plano de ataque.
Algumas outras dicas que você pode achar úteis incluem:
- Definir metas (até mesmo divertidas)
- Extrair inspiração do sucesso daqueles ao seu redor
- Mudar a maneira como você pensa sobre dívidas
- Estar disposto a aceitar os erros que cometer ao longo do caminho
Não faça: Assuma dívidas extras devido a compras grandes e desnecessárias
Quando se trata do seu dinheiro e de sobreviver a uma recessão, uma grande armadilha que você deve tentar evitar é acumular dívidas extras devido a compras grandes e desnecessárias.
"A incerteza econômica é um momento para reduzir dívidas e impulsionar as economias, não o contrário", diz McBride.
Isso é especialmente importante de lembrar com as festas de fim de ano se aproximando, pois pode ser tentador colocar os presentes em um cartão de crédito ou em crediário e pagar depois. Mas simplesmente não vale a pena.
Certifique-se de avaliar sua situação financeira pessoal para ver o que você realmente pode pagar. A última coisa que você quer é correr o risco de se afundar em dívidas, especialmente em tempos incertos, tudo por causa de uma temporada que vem e vai.
Não faça: Acumule dívidas com juros altos
Dado o ano desafiador que muitos de nós enfrentamos, você pode ser forçado a assumir alguma quantidade de dívida para arcar com as necessidades básicas. Embora não seja o ideal, há alguns passos que você pode dar para suavizar o golpe.
O primeiro passo é tentar evitar a todo custo as dívidas com juros altos, que normalmente estão associadas aos cartões de crédito. Uma maneira de evitar isso é pesquisar cartões de crédito que ofereçam períodos promocionais introdutórios de juros zero por cento ou transferências de saldo.
Embora essas taxas baixas não durem para sempre, elas podem salvar você de acumular quantidades esmagadoras de juros em compras essenciais enquanto você trabalha para se reerguer.
Não faça: Desanime com as baixas taxas de poupança
Não é segredo que as taxas de juros para os poupadores estão em mínimas decepcionantes e, embora isso não seja o ideal para aumentar seus retornos, não deve desencorajar você a colocar pelo menos parte das suas economias em uma conta que rende juros.
"Você quer economizar em algum lugar que seja acessível E que renda alguma coisa, mesmo neste ambiente de baixas taxas de juros", diz Hammortree.
Embora os juros não sejam o objetivo principal das economias de emergência, conforme nosso ponto anterior, é definitivamente um bônus a ser seriamente considerado. Seus ganhos podem não parecer tão bonitos quanto eram um ano atrás, mas ainda é "dinheiro grátis", e quem não quer que seu dinheiro trabalhe por ele?
Não faça: Perca de vista suas metas financeiras de longo prazo
Quando se trata de economizar, é importante considerar tanto suas metas financeiras de curto quanto de longo prazo. Embora você possa estar mais focado apenas em sobreviver agora, tente não se esquecer de pensar no seu eu do futuro.
"O caminho para a segurança financeira é economizar tanto para emergências quanto para a aposentadoria, não apenas um em detrimento do outro", diz McBride.
Michele Lee Fine, RICP, CEO e fundadora da Cornerstone Wealth Advisory, na cidade de Nova York, sugere avaliar seu portfólio de aposentadoria para garantir que ele esteja direcionado à sua idade de aposentadoria e à sua tolerância ao risco.
"Se você está mais distante da aposentadoria, tem mais tempo para atravessar e se recuperar da volatilidade do mercado e das quedas", diz Fine. "Se você está mais próximo da aposentadoria, certifique-se de que está começando gradualmente a mitigar o risco, olhando mais para a criação de fluxos de renda passiva para o futuro próximo que serão sustentáveis."
O ponto principal é que a situação financeira de cada um é diferente e precisa ser avaliada em um nível pessoal, para que você possa ajustar seu plano de acordo.
-

Taxa de Poupança Ideal: Quanto é Suficiente?
Economizar é um dos melhores hábitos financeiros que podemos aprender. É essencial para atingir nossos objetivos financeiros. Muitos de nós ficamos sérios sobre construir nosso fundo para dias difícei
-

Contas de Custódia para Poupança Faculdade: Guia Completo
Uma conta de poupança para faculdade é uma forma inteligente de investir na educação de qualquer pessoa — uma filha, sobrinho, neto — e muitas vezes vem com benefícios fiscais. Existem várias maneiras
Artigos em Destaque
- Proteja suas Finanças: 5 Coisas para Evitar Durante uma Recessão
- Poupar vs. Investir: Entenda a Diferença e Faça seu Patrimônio Crescer
- Finanças à Prova de Recessão: Estratégias Inteligentes de Poupança
- Poupar vs. Investir: Entenda a Diferença
- Entendendo e Evitando o Arrependimento de Não Poupar: Um Guia
- Coverdell ESA: O Seu Guia para Poupança Educacional com Vantagens Fiscais
- Conta poupança: como funciona e como maximizar seus juros
- Escolhendo a Conta Poupança Certa: Guia Completo
-
 Poupança vs. Investimento: Entenda as Principais Diferenças
Poupar e investir têm papéis importantes na construção de um futuro financeiro mais promissor. Ambos são bons hábitos a cultivar enquanto você trabalha para construir patrimônio. Mas é fundamental en...
-
 Poupança vs. Investimento: Entendendo as Principais Diferenças
Muitos de nós imaginamos contas poupança e contas de investimento em ações como meios de reservar dinheiro e, esperançosamente, ganhar um pouco extra. Existem, no entanto, diferenças cruciais nas def...