
Gerenciando Estresse Financeiro na Incerteza Econômica: 4 Estratégias Comprovadas
Não deixe contas em atraso ou pressões financeiras da pandemia te abaterem.
A pandemia do coronavírus pressiona financeiramente milhões de americanos.
Pedidos contínuos de seguro-desemprego (pessoas recebendo benefício há pelo menos duas semanas consecutivas) totalizaram 13,3 milhões na semana terminada em 22 de agosto, segundo o Departamento do Trabalho dos EUA. Além disso, pesquisa com gestores de RH mostrou que uma em cada três empresas cortou salários em resposta à pandemia.
Não surpreende que muitos lares estejam atrasados nas contas. O estresse financeiro de fechar as contas pode afetar a saúde. Estudo da Northwestern University associou dívida alta a pressão arterial elevada em jovens adultos. Estudo da Rutgers descobriu que pessoas com alta dívida não garantida (cartões, contas médicas) têm mais chance de sofrer depressão.
Mas há boas notícias: você pode fazer movimentos financeiros para enfrentar a ansiedade. Aqui estão quatro passos aliviadores se passou por dificuldade financeira:
- Faça um raio-X das suas finanças
- Contate credores se atrasou pagamentos
- Considere cartão de transferência de saldo
- Considere empréstimo pessoal para consolidação de cartões
1. Faça um Raio-X das Suas Finanças
Antes de resolver desafios financeiros, precisa identificá-los. Exige olhar honesto para sua situação respondendo:
- Quais são minhas dívidas? Some quanto deve em financiamento de veículo, empréstimos estudantis, saldos de cartão e outras dívidas.
- Quais são meus gastos discricionários? Revise extratos dos últimos 90 dias para ver quanto gasta em não-essenciais: lazer, restaurantes (ou delivery na era atual).
- Quanto tenho em poupança? Veja quanto tem guardado em reservas de caixa. (Infelizmente muitos estão em posição arriscada: pesquisa da SimplyWise, site de planejamento de aposentadoria, mostrou que 35% dos americanos não aguentariam mais de um mês com a poupança atual.)
- Qual meu score de crédito? Muitos bancos e cooperativas oferecem estimativa gratuita. Também pode obter relatório de crédito grátis em www.annualcreditreport.com. (Nota: relatório não traz o score, mas dá boa indicação de onde você está).
2. Contate Credores se Atrasou Pagamentos
Se está com dificuldade para pagar contas, não está sozinho. Cerca de um em cada quatro americanos (24%) deixou de pagar pelo menos uma conta desde o início da pandemia, segundo pesquisa da OnePoll. Além disso, 58% disseram que obrigações financeiras em forma de contas foram fonte de estresse durante a crise.
Sua melhor abordagem, se atrasou ou acha que vai atrasar, é contatar o credor e explicar a situação. Muitas emissoras de cartão, empresas de hipoteca e outros credores oferecem programas de assistência financeira a clientes qualificados, mas cabe a você informar que precisa de ajuda.
3. Considere Cartão de Transferência de Saldo
Transferir dívida de cartão com juros altos para cartão de transferência com taxa introdutória de 0% pode ser sábio, especialmente se carrega saldo grande mês a mês.
Há ressalvas: a maioria cobra taxa de transferência antecipada de 3% a 5% do valor; pode haver limites de quanto débito transferir; e se seu crédito não é bom (score abaixo de 670), pode não se qualificar para APR introdutório de 0%.
Se quer eliminar dívida de cartão, cartão de transferência pode ser ideal. Use a Credible para comparar cartões lado a lado e escolher o certo para você.
Cartões de transferência tipicamente oferecem taxa introdutória baixa — às vezes 0%. Vale pesquisar as melhores taxas.
Além disso, se conseguir quitar o saldo restante antes do fim do período introdutório, economiza evitando encargos de juros.
Novamente, a Credible ajuda a comparar instantaneamente. Use ferramentas interativas para filtrar por tipo e ver cartões de transferência e além.
4. Considere Empréstimo Pessoal para Consolidação de Cartões
Outra forma de gerir dívidas: usar empréstimo pessoal para consolidação.
Segundo dados recentes do Fed, o spread entre juros médios de cartão e empréstimo pessoal é de seis a sete pontos. Com essa diferença, consolidar com empréstimo pessoal pode economizar valor decente, além de melhorar seu score, pois novo empréstimo libera crédito disponível e melhora taxa de utilização (30% do score).
Visitar a Credible dá acesso às melhores taxas e permite comparar credores em minutos.
-
Gerir Despesas Inesperadas: Guia Prático para Evitar Dívidas
Despesas surpresa acontecem a todos. Aqui está como consegui evitar dívidas quando aparecem. Fonte da imagem: Getty Images. Há poucas semanas, conduzia para casa de reunião familiar quando — um seixo
-
Gerencie o Estresse Financeiro: Estratégias Comprovadas para uma Vida Mais Saudável
Estresse financeiro certamente causa dores de cabeça, mas você sabia que também está ligado a maiores chances de doença gengival? Veja mais imagens sobre dívidas. Como um buraco no bolso pode causar
Artigos em Destaque
- Negociando Taxas de Juros Menores com Credores: Um Guia
- Gerir Stress Financeiro: Estratégias para Melhorar o Bem-Estar
- Orçamento para Bem-Estar Financeiro: 5 Passos para Reduzir Estresse
- Gerir Stress Financeiro e Melhorar as Finanças: Estratégias Comprovadas
- Reduza o Estresse Financeiro e Construa Poupança: 5 Estratégias Práticas
- 5 Estratégias Comprovadas para Reduzir o Estresse Financeiro e Melhorar o Bem-estar
- Estratégias Eficazes para Reduzir Estresse Financeiro e Melhorar Gestão do Dinheiro
- Entendendo a Inflação: Causas, Impactos e 10 Estratégias para Proteger suas Finanças
-
 Gerencie o Estresse Financeiro: Estratégias Comprovadas para uma Mente Tranquila
Cuidar do seu bem-estar mental pode ajudar a manter suas metas financeiras. Dois relatórios recentes mostram que americanos estão sob mais estresse financeiro do que nunca. Segundo pesquisa CreditWis...
-
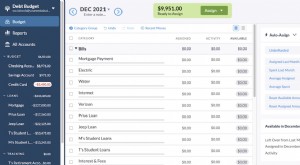 Gerenciando Estresse de Dívida: Sinais, Causas e Estratégias de Enfrentamento
Estar endividado nunca é divertido. Na verdade, pode ser extremamente estressante! Mas com aluguéis subindo e empréstimos estudantis, estresse de dívida é realidade para a maioria. Na verdade, o ameri...