
APR vs. APY: Entenda as Diferenças Principais e Qual é Melhor
Taxas de juros podem ter grande impacto nas suas finanças. Entender a diferença entre APR e APY é especialmente crítico. Embora diferem por apenas uma letra, esses dois termos têm impactos totalmente diferentes nas suas finanças.
Vamos analisar APY vs. APR para ver por que esses termos importam tanto.
O Que São APR e APY?
Ambos soam parecidos. Antes de ver como são aplicados às taxas de juros, vejamos o que significam e seu uso.
Taxa Percentual Anual (APR - Annual Percentage Rate)
APR descreve a taxa de juros cobrada do mutuário ou paga a um investidor. Geralmente expressa como porcentagem, representando o custo anual ao longo do prazo do empréstimo.
O APR também inclui quaisquer custos ou taxas adicionais associados ao empréstimo ou investimento. Calcula a porcentagem do principal paga anualmente olhando fatores como pagamentos mensais. Mas não leva em conta juros compostos dentro de um ano específico.
Produtos que costumam usar APR:
- Empréstimos estudantis privados
- Refinanciamento de empréstimos estudantis
- Hipotecas ou empréstimos pessoais
- Cartões de crédito
- Financiamento de veículos
O APR é útil pois permite comparar facilmente taxas com outros credores.
Rendimento Percentual Anual (APY - Annual Percentage Yield)
APY refere-se à quantia de dinheiro ou juros ganhos (ou pagos, se for empréstimo) anualmente após considerar juros compostos (mais sobre isso abaixo). Geralmente anunciado para produtos de investimento e contas de depósito.
Estas contas incluem:
- Certificados de depósito (CDs)
- Contas correntes e de poupança
- IRAs (contas de aposentadoria individuais)
- Contas de mercado monetário
Ao abrir conta de investimento ou depósito, bancos ou cooperativas usam seus depósitos para conceder empréstimos a outros clientes. Como incentivo, instituições financeiras oferecem dinheiro — especificamente um APY depositado na sua conta — a consumidores com contas abertas.
Qual a Diferença Entre APR e APY?
Ao comparar APR vs. APY, uma grande diferença é se você pagará juros ou ganhará juros. Tipicamente, APRs mostram aos mutuários quanto o empréstimo custará. APYs mostram a poupadores e investidores quanto podem ganhar pela conta.
A outra diferença chave é como juros compostos são considerados no APY vs. APR. Veja como juros compostos impactam essas métricas.
Como Juros Compostos Afetam APR vs. APY
Ambos referem-se a taxas de juros, mas a grande diferença é se leva em conta juros compostos (spoiler: APY sim, APR não). APR calcula apenas juros simples — multiplica a taxa diária pelo número de dias entre pagamentos.
APY é o juros ganho após considerar juros compostos — juros sobre o principal mais os juros que já acumulou.
Ao pesquisar produtos financeiros, notará que diferentes produtos tendem a anunciar APR ou APY. Isso porque encoraja consumidores a abrir contas fazendo a taxa parecer maior ou menor.
Ex.: credores mostram juros que você pagará em APR porque parece que está cobrando menos. Compare com produtos de investimento onde APY costuma ser anunciado porque parece que você ganhará mais juros.
Nenhum método é certo ou errado, mas é importante fazer comparações precisas antes de fechar qualquer produto. Para isso, compare o mesmo tipo de taxa — seja APR ou APY.
Como Calcular APR vs. APY?
Entender como APR e APY são calculados ajuda a compreender como cada métrica considera juros. Hora da matemática!
Cálculo do APR
Pode calcular o APR multiplicando a taxa de juros do período pelo número de dias no prazo do empréstimo:
APR = ([taxas + juros pagos durante vida do empréstimo ÷ valor principal] ÷ número de dias no prazo) x 365 x 100
Exemplo: empréstimo pessoal de $15.000. Taxa de 12% ao ano, composta anualmente, por 5 anos (1.825 dias) com taxa de fechamento de $600. Parcela mensal de $333,67. Cálculo:
(([$600 + $5.020] ÷ $15.000) ÷ 1.825) x 365 x 100 = 7,49%
Seu APR real é 7,49%.
Lembre-se: você paga menos juros e mais principal conforme avança no prazo.
Cálculo do APY
Lembre-se: calcular APY precisa considerar juros compostos, então a fórmula é mais complexa:
APY = (1 + (taxa de juros / n))n - 1
Aqui, n = número de períodos de capitalização por ano (12 para mensal, 365 para diário).
Exemplo: abre conta poupança e deposita $10.000 com taxa de 1,5%.
Cálculo do APY se juros compostos mensalmente:
(1 + (0,015 / 12))12 – 1 = 1,51%
Sua taxa efetiva é 1,51%.
Considerações ao Comparar APY e APR
APRs e APYs têm grande impacto em seus produtos de empréstimo e investimentos. Ao comparar, mantenha estas dicas em mente:
- Compare o mesmo tipo de taxa de juros. É crítico comparar maçãs com maçãs. Se comparar APRs com APYs, não conseguirá comparar com precisão os méritos de um produto financeiro.
- Determine com que frequência os juros são compostos. Juros compostos têm grande impacto na sua poupança. Capitalização mais frequente favorece o poupador. Mas capitalização frequente não é boa para produtos de empréstimo.
- Considere como APRs e APYs variam entre contas e produtos. O APR ou APY que você pode esperar varia significativamente conforme o produto. Ex.: APRs para saque no cartão (cash advance) costumam ser muito maiores que APR em compras normais. Contas de poupança de alto rendimento (high-yield) oferecem APYs muito maiores que poupança tradicional.
Conclusão
Ao buscar produtos de empréstimo ou oportunidades de investimento, é bom saber como APR e APY funcionam. Ao contratar hipoteca, compare APRs para achar a melhor taxa. Pronto para mergulhar na casa própria? Consiga aprovação para hipoteca com nossa equipe hoje.
-

APR Explicado: Entendendo a Taxa Anual Percentual e Seu Cálculo
Se já solicitou um cartão de crédito, provavelmente viu a sigla APR. Este termo, que significa Annual Percentage Rate (Taxa Anual Percentual), é importante conhecer seja ao abrir sua primeira linha de
-

APR Explicado: Entendendo a Taxa Anual Percentual
Você provavelmente já viu o termo APR ao financiar uma compra. Seja um item significativo como hipoteca ou empréstimo de carro ou algo pequeno como compras de supermercado ou roupas. Também é um termo
Artigos em Destaque
- Entendendo o Short Interest: Definição e Implicações de Mercado
- APR vs. APY: Entenda as Diferenças Fundamentais
- Entendendo a Taxa Anual Percentual (APR): Um Guia Completo
- APR vs. APY: Entenda as Principais Diferenças
- Valor Futuro (FV): Cálculo e Crescimento do Investimento Explicados
- APY Explicado: Entenda o Rendimento Percentual Anual e Cálculo
- Criptomoedas vs. Ações: Comparação Completa para Investidores
- Empréstimo Pessoal vs. Cartão de Crédito: Qual é o Ideal para Você?
-
 Entendendo o APY: Como o Rendimento Percentual Anual Impacta Suas Economias
Você notou bancos divulgando seus APYs e se perguntou o que isso significa? APY significa Annual Percentage Yield (Rendimento Percentual Anual). Bancos são obrigados a exibir essa taxa de forma proemi...
-
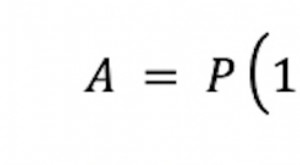 Calculadora de Juros Compostos e Poupança para Aposentadoria Explicada
Economizar para uma grande meta como a aposentadoria pode parecer assustador. Com orçamentos apertados e muito tempo para empurrar com a barriga a proverbial lata, economizar para os anos dourados tor...