
Refinanciamento de Financiamento de Veículo: Vale a Pena para Você?
Se você está pagando o financiamento do carro que comprou, pode estar se perguntando se é possível refinanciar esse empréstimo. Mais importante: "Devo refinanciar meu carro?"
Os grandes atrativos do refinanciamento de veículo incluem parcelas mensais mais gerenciáveis, menor custo total de juros e até mudança do prazo do empréstimo. Dito isso, o custo do novo empréstimo pode ser mais dinheiro do que vale a pena.
Transformamos uma decisão financeira complexa num processo simples de autoavaliação.
Quando Você Deve Refinanciar seu Financiamento de Veículo?
Primeiro, avalie suas necessidades financeiras atuais e determine se algo mudou que possa lhe render taxa de juros menor, prazo mais curto ou parcela menor desta vez.
Veja alguns motivos para considerar refinanciamento e decida se é a hora certa.
Taxa de Juros Menor
A razão mais convincente para refinanciar é conseguir taxa melhor. Ao baixar a taxa, você diminui o total de juros pagos durante a vida do empréstimo, economizando a longo prazo. Pode conseguir taxa melhor por alguns motivos:
- Taxas de juros caíram desde que pegou seu empréstimo atual. Taxas flutuam conforme o mercado. Se estão mais baixas agora do que quando você contratou o financiamento original, pode economizar o suficiente em juros para valer a pena.
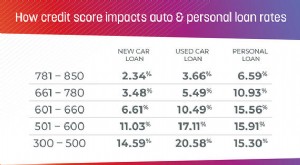
- Seu score de crédito melhorou significativamente desde que pegou o empréstimo. Credores olham seu score para avaliar sua confiabilidade, o que afeta muito sua taxa. Se melhorou seu crédito ruim para "bom" ou "excelente", pesquise quais taxas estão disponíveis agora num novo empréstimo.
- Você sabe mais sobre credores de veículos agora do que quando solicitou seu empréstimo atual. Se financiou pela concessionária, pode não ter conseguido a melhor taxa. Se foi com o primeiro banco que ofereceu ou fez financiamento arranjado pelo dealer, pode valer a pena aprender a comparar APR com outros credores ou cooperativas de crédito.
Não verifica seu crédito há um tempo? Crie conta gratuita no Rocket Homes para ver seu Relatório de Crédito TransUnion® e VantageScore® 3.0.
Prazo Mais Curto
Também pode refinanciar para ajustar para prazo mais curto, quitando o financiamento mais rápido e pagando menos juros no total. Refinanciar para prazo mais curto faz sentido se:
- Sua renda aumentou significativamente desde que pegou o empréstimo. Agora você tem folga para quitar dívida o mais rápido possível e com menos juros. Calcule quanto sua parcela mensal aumentaria e verifique se seu orçamento aguenta.
- Seu empréstimo atual tem cláusula de multa por quitação antecipada. Ninguém quer ser penalizado por fazer uma parcela extra de vez em quando. Agora você sabe para ler as letras miúdas no refinanciamento.
Se seu empréstimo original permite quitação antecipada, refinanciar só faz sentido se conseguir taxa menor. Por outro lado, se seu empréstimo atual tem multa por antecipação, pode não valer a pena refinanciar a menos que a economia em juros seja maior que a multa.
Parcela Mensal Menor
Também tem a opção de refinanciar para prazo mais longo para parcela menor, mas geralmente não é ideal, pois pagará mais juros. Porém, pode ser medida útil para evitar desastre se estiver em risco de default. Se passou por dificuldades repentinas e está com problemas para pagar parcelas altas, alongar o prazo para baixar o custo mensal pode ser sua melhor opção.
A primeira coisa a fazer se cair nessa situação é contatar seu credor atual e ver se há opções além do refinanciamento para evitar o default. Eles podem ser mais flexíveis do que você pensa.
Perguntas Frequentes sobre Refinanciamento de Veículo
Quando posso refinanciar meu financiamento de veículo?
Tecnicamente, pode refinanciar assim que sair da loja. Não há tempo mínimo de espera. Na verdade, como mutuários pagam mais juros no início, você economiza mais se refinanciar mais cedo do que mais tarde.
Se está considerando seriamente refinanciar, saiba que alguns credores não refinanciam empréstimos que eles mesmos originaram. Pergunte ao seu credor atual, mas pesquise o melhor negócio de qualquer forma.
Quais são os requisitos típicos para refinanciamento?
Credores costumam definir limites de idade e quilometragem dos veículos que financiam. Se seu carro tem mais de 7 anos ou mais de 160.000 km (100.000 milhas), pode ser mais difícil achar credor disposto. O mesmo se você estiver "de cabeça para baixo" no empréstimo (deve mais que o carro vale). Pesquise antes de desistir.
Mesmo se um credor topar refinanciar, faça sua própria conta para garantir que faz sentido para você e que não pagará mais em taxas ou juros do que vale.
Refinanciar carro prejudica seu crédito?
Se está pegando empréstimo, não precisa se preocupar que pesquisar taxas (rate shopping) vai prejudicar seu crédito dramaticamente. Desde que mantenha todas as consultas duras (hard inquiries) dentro de um período de 14 dias, elas impactarão seu score como uma única consulta.
Conclusão: Faça suas Contas e Pesquise
Então, você fez as contas e decidiu que é hora de refinanciar seu carro. Tem certeza que pagará menos na vida do empréstimo ou que suas novas parcelas menores não são anuladas por pagar mais juros ao longo do tempo.
Tem um pouco de lição de casa: comparar taxas de juros e prazos com alguns credores diferentes. Inclua a Rocket Loans® na mistura e obtenha uma cotação sem impactar seu score de crédito.
-
Refinanciamento de Veículo: Agora é a Hora Certa?
O último ano foi brutal para comprar carro, desde a incerteza inicial da pandemia até a onda atual de problemas na cadeia de suprimentos e escassez crucial de chips. A oferta reduzida de carros novos
-

Refinanciamento de Financiamento Auto: Vale a Pena para Você?
Introdução Muitos de nós caímos em financiamentos auto ruins, por falta de experiência, circunstâncias infelizes, ou combinação de ambos. Gente no começo da jornada financeira em particular paga juros
Artigos em Destaque
- Como proteger seu carro na falência
- Evite Armadilhas de Dívida: Entendendo Juros e Empréstimos "De Cabeça para Baixo"
- Empréstimos Estudantis Federais: Guia Completo de Tipos e Opções
- Acelere o Pagamento do Seu Financiamento de Veículo: Estratégias e Dicas
- Refinanciamento De Empréstimos Estudantis: Benefícios, Processo e O Que Esperar
- Refinanciar Empréstimo Pessoal: Guia Completo
- Refinanciar Empréstimo de Carro: Guia Completo e Benefícios
- Refinanciamento de Empréstimo Estudantil: Guia Completo para 2024
-
 Opções de Financiamento de Carro: 7 Maneiras de Financiar seu Veículo
Por Eric Reyes Quando se trata de comprar um carro novo, potenciais compradores frequentemente deixam de considerar antes como vão pagar. Embora alguns possam ter a sorte de poder pagar à vista no mom...
-
 Refinancie seu Empréstimo de Veículo: 5 Bons Motivos para Considerar
Por que não refinanciar seu empréstimo de veículo se isso economiza dinheiro? No momento em que juros caem, o burburinho sobre refinanciamento de hipoteca começa. Raramente ouvimos sobre refinanciar ...