
Aumente Seu Score de Crédito: 5 Estratégias Comprovadas Para Melhoria Rápida
Você precisa de um score FICO forte hoje se quer qualificar para empréstimos hipotecários e cartões de crédito nas menores taxas de juros.
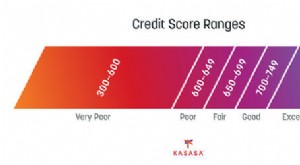
O desafio? Aumentar score baixo leva tempo. Mesmo começando novo histórico de pagar todas contas em dia e quitar dívida de cartão, pode levar meses — ou mais — para construir score até 740 ou mais, nível que a maioria dos credores considera de alta qualidade. (Veja também: Reconstrua Seu Crédito em 8 Passos Simples)
Felizmente, existem estratégias para melhorar seu score em menos tempo. Cuidado: empresas de reparação de crédito prometem melhorar seu score por preço. Não caia nisso. Não precisa de empresa externa para dar boost rápido no FICO. Faça você mesmo e guarde dinheiro para coisas melhores — como redução de dívida.
1. Peça Seus Relatórios de Crédito e Corrija Erros
Pode não saber que tem três scores FICO, um de cada bureau nacional: TransUnion, Equifax e Experian. Cada bureau também mantém relatório de crédito sobre você, e as informações nesses relatórios determinam seu score FICO.
Relatórios listam contas abertas e quanto deve em cartões e empréstimos. Listam pagamentos perdidos e incluem julgamentos negativos contra você, como falências de até 7-10 anos e execuções de até 7 anos.
Pode pedir uma cópia grátis de cada um dos três relatórios por ano no site AnnualCreditReport.com. Ao receber, examine com cuidado por erros. Se seu relatório Experian, por exemplo, diz que atrasou três parcelas do carro nos últimos dois anos e você sabe que pagou todas em dia, precisará corrigir. Fazer isso pode aumentar seu score imediatamente.
Se achar erro, envie mensagem ao bureau culpado. Pode contatar todos pelos e-mails deles.
2. Quite Sua Dívida de Cartão de Crédito
Reduzir dívida de cartão melhora seu score rapidamente. Porque credores temem que consumidores com milhares em dívida de cartão são mais propensos a atrasar futuros pagamentos de hipoteca, carro, estudantil e cartão. Quanto mais dívida de cartão eliminar, melhor para seu score. (Veja também: Como Usar Transferência de Saldo Para Quitar Dívida de Cartão)
Para isso, terá que resolver parar de usar cartões exceto em emergências. Não encare como fardo. Quitar dívida de cartão traz benefício extra: reduz dinheiro extra que paga em juros todo mês quando carrega saldo alto mês a mês.
3. Mantenha Essas Contas de Cartão Abertas
Consumidores costumam querer cancelar contas de cartão quando quitam. Não faça isso. Cancelar cartões não usados só enfraquece sua taxa de utilização de crédito (credit utilization ratio).
Essa taxa mede quanto do seu crédito disponível você está usando. Se usa muito, seu score cai.
Fechar cartão não usado prejudica essa taxa na hora. Exemplo: tem três cartões com limite de $4.000 cada, total de $12.000 disponível. Tem $4.000 de dívida. Se quita um e fecha, remove $4.000 de crédito disponível. Aqueles $4.000 de dívida parecem pior quando agora tem só $8.000 disponíveis.
Ao quitar cartão, mantenha conta aberta. Sua taxa de utilização mais forte fortalecerá seu score.
4. Não Tenha Medo de Pegar Empréstimo ou Abrir Contas de Cartão
Se não pega empréstimos parcelados e paga em dia, ou não usa cartões, seu score será baixo. Porque credores não sabem se você consegue gerir crédito com sucesso.
Se seu score é fraco não por pagamentos perdidos, mas por falta de histórico, é hora de abrir conta de cartão e usar com sabedoria. Faça compras no cartão, certificando-se de quitar integral e em dia todo mês. Faça isso, e seu score subirá gradualmente. (Veja também: Como Usar Cartões de Crédito Para Melhorar Seu Score)
E se precisa de carro novo? Não tenha medo de financiar. Pegar empréstimo e pagar também ajuda score a subir. Claro, não pegue empréstimo só para isso.
5. Atrasou o Vencimento? Mande o Pagamento!
Não entre em pânico se atrasou vencimento. Credores não reportam pagamento atrasado aos três bureaus até que esteja pelo menos 30 dias atrasado. Se percebe que parcela da hipoteca venceu semana passada, mande o pagamento imediatamente. Isso não fará seu FICO subir na hora. Mas evitará que caia. Um único pagamento atrasado pode derrubar seu FICO em 100 pontos. Pagamento atrasado permanece no relatório por sete anos.
Que passos está tomando para melhorar seu score de crédito?
-
Aumente seu Score de Crédito: 5 Estratégias Comprovadas para Aprovação de Empréstimo
Introdução Seu score de crédito é o fator mais importante na determinação da taxa de juros que você receberá num empréstimo. Você pode ter trabalhado para melhorar seu score por meses ou anos. Até mei
-

Melhore Seu Score de Crédito: Guia Completo para Todas as Idades
Seu score de crédito desempenha um papel importante em muitos aspectos e etapas da sua vida, desde a taxa que você consegue em um empréstimo até passar numa verificação de antecedentes para o emprego
Artigos em Destaque
- Reduza Juros do Cartão de Crédito: 5 Estratégias Eficazes
- Consolidação de Dívidas de Cartão de Crédito: Estratégias para Melhorar Sua Pontuação de Crédito
- Cancelar um Cartão de Crédito: Como Proteger sua Pontuação de Crédito
- Impacto do Score de Crédito nas Recompensas de Cartão: 10 Dicas de Especialista
- Aumente a Sua Pontuação de Crédito: Guia Completo
- Como a Educação Impulsiona Seu Score de Crédito: 3 Formas Principais
- Melhore seu Score de Crédito: Guia Completo para Aumentar a Pontuação
- Melhore seu Score de Crédito: Guia Passo a Passo para Finanças Melhores
-
 Fechar Cartões de Crédito: Impacto na Pontuação de Crédito Explicado
Aumentar sua pontuação de crédito pode parecer um processo complicado. Afinal, ela é criada por um algoritmo intrincado que pondera cada item em seu relatório de crédito de várias maneiras. Muitos bl...
-
 Aumente sua Pontuação de Crédito: 10 Estratégias Eficazes
Seja para comprar uma casa, candidatar-se a um novo emprego, empréstimo ou cartão de crédito, sua pontuação de crédito impacta muitas áreas da sua vida. Sua pontuação FICO varia de 300 a 850, e quanto...