
Entendendo Ratings de Crédito: Guia Completo
Um rating de crédito é a opinião de uma agência de classificação sobre a capacidade e disposição de uma entidade (governo, empresa ou indivíduo) de cumprir suas obrigações financeiras integralmente e dentro dos prazos. Também indica a probabilidade de default do devedor e representa o risco de crédito carregado por um instrumento de dívida — seja empréstimo ou emissão de títulos.
Um rating de crédito, porém, não é garantia de desempenho financeiro de um instrumento ou devedor específico. As opiniões das agências não substituem as de um consultor financeiro ou gestor de portfólio.
Quem Avalia Ratings de Crédito?
Uma agência avalia o rating analisando atributos qualitativos e quantitativos da entidade. As informações podem vir de fontes internas (demonstrações financeiras auditadas, relatórios anuais) e externas (relatórios de analistas, notícias, análises setoriais, projeções).
A agência não participa da transação, fornecendo opinião independente e imparcial sobre o risco de crédito de entidade que busca captar recursos via empréstimos ou emissão de títulos.
Atualmente, três agências proeminentes controlam 85% do mercado: Moody's Investor Services, Standard & Poor's (S&P) e Fitch Group. Cada uma usa terminologia própria, mas notações são surpreendentemente similares.
Tipos de Ratings de Crédito
Cada agência usa sua terminologia, mas as notações são muito semelhantes. Ratings dividem-se em dois grupos: grau de investimento (investment grade) e grau especulativo (speculative grade).
- Grau de investimento: o investimento é considerado sólido pela agência, e o emissor provavelmente honrará os termos de pagamento. Tais investimentos costumam ter preços menos competitivos que os de grau especulativo.
- Grau especulativo: investimentos de alto risco, oferecendo taxas de juros mais altas para refletir a qualidade inferior.
Usuários de Ratings de Crédito
Ratings são usados por investidores, intermediários (bancos de investimento), emissores de dívida, empresas e corporações.
- Investidores institucionais e individuais usam ratings para avaliar risco de investir em emissão específica, idealmente no contexto de todo o portfólio.
- Intermediários como banqueiros de investimento utilizam ratings para avaliar risco de crédito e derivar precificação de emissões de dívida.
- Emissores de dívida (corporações, governos, municípios) usam ratings como avaliação independente de sua solvabilidade e risco de crédito associado à emissão. Ratings dão a investidores potenciais ideia da qualidade do instrumento e taxa de juros esperada.
- Empresas e corporações avaliando risco de contraparte em transações também usam ratings para avaliar viabilidade de parcerias ou joint ventures.
Credit Score (Pontuação de Crédito)
Um rating determina a solvabilidade de uma entidade (indivíduo, empresa, corporação ou país soberano). No caso de empréstimo, o rating ajuda a decidir se o empréstimo deve ser concedido e, se sim, define termos como datas de pagamento, taxa de juros, etc.
No caso de emissão de títulos, o rating indica a capacidade da corporação ou país de pagar os cupons no prazo. Ajuda o investidor a decidir se investe no título.
Já o credit score é estritamente para indicar a saúde de crédito pessoal de um indivíduo. Indica sua capacidade de assumir dívida e honrar termos, incluindo juros e prazos. Bancos, operadoras de cartão e instituições de crédito ao consumidor usam credit scores.
Recursos Adicionais
A CFI é provedora oficial do programa global Financial Modeling & Valuation Analyst (FMVA)™, projetado para ajudar qualquer um a se tornar analista financeiro de classe mundial. Para continuar avançando, os recursos abaixo serão úteis:
- Emissores de Títulos (Bond Issuers)
- Capacidade de Dívida (Debt Capacity)
- FICO Score
- Covenants de Empréstimo (Loan Covenant)
-

VantageScore 3.0: Entendendo o Mais Novo Modelo de Pontuação de Crédito
Embora o score FICO continue sendo o modelo de pontuação de crédito mais popular nos EUA, o VantageScore está crescendo rapidamente como favorito entre os credores. Por que os scores de crédito impor
-

Entendendo o Crédito Rotativo: Guia Completo
Existem muitas maneiras de obter financiamento hoje em dia. O crédito rotativo (revolving credit) é uma ótima maneira de fazer isso, e há muitas formas de acessar este tipo de crédito. O que é crédit
Artigos em Destaque
- Entendendo Classificações de Crédito A1: Guia de Força Financeira
- Crédito Intradia: Entendendo Sobras de Conta de Curto Prazo
- Anistia de Crédito: A Verdade por Trás do Marketing e Como Evitar Golpes
- Classificação de Crédito B: O Que Significa para Empresas
- Linha de Crédito Bancária (LOC): Definição e Funcionamento
- Rating Bancário: Guia para Avaliar a Solidez Financeira dos Bancos
- Conta Garantida (Cash Credit): Guia Completo para Empresas
- HELOC Explicado: Financiamento Flexível com Garantia Imobiliária
-
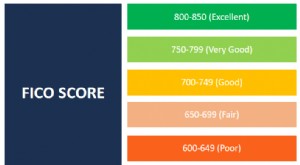 Entendendo o FICO Score: Sua Chave para Credibilidade
O FICO score, mais conhecido como credit score (pontuação de crédito), é um número de três dígitos usado para avaliar a probabilidade de uma pessoa pagar o crédito se lhe for concedido um cartão de cr...
-
 Hope Credit: Entender o Crédito Fiscal para Ensino Superior (EUA)
O Hope Credit é um dos créditos fiscais vitalícios para educação nos EUA, que fornece assistência financeira a contribuintes ou seus dependentes que frequentam o ensino superior. Criado pelo Taxpayer ...