
UltraFICO: Entendendo a Próxima Evolução dos Scores de Crédito
O UltraFICO analisa novos tipos de fatores para determinar a elegibilidade de crédito. Analisaremos as diferenças críticas entre FICO e UltraFICO, e compartilharemos algumas coisas que você pode fazer agora para se preparar para esta mudança.
O que é um score FICO?
Seu score FICO é o que determina sua elegibilidade de crédito. É um número de três dígitos, criado inicialmente pela Fair Isaac Corporation nos anos 80, que avalia muitos fatores diferentes do seu relatório de crédito. Esses fatores são resumidos por este número, que dá aos credores uma visão rápida da sua probabilidade de pagar suas dívidas.
Por exemplo, quando você vai solicitar uma hipoteca, o credor puxará seu relatório de crédito. Eles revisarão seu relatório em detalhes, mas também olharão seu score de crédito (score FICO) para determinar rapidamente a taxa e os termos que oferecerão.
Seu score FICO é composto por cinco fatores principais, cada um com pesos diferentes:
Seu histórico de pagamentos
Isso representa 35% do seu score FICO geral e é determinado pela frequência com que você paga suas dívidas em dia. Se você perdeu vários pagamentos de hipoteca, por exemplo, isso será contabilizado aqui.
Os valores que você deve
Isso representa 30% do seu score geral e puxa o valor total da dívida que você tem em seu nome. Isso incluirá coisas como cartões de crédito, empréstimos de carro, hipotecas e qualquer outra dívida aparecendo no seu relatório de crédito.
A duração do seu histórico de crédito
Isso representa 15% do seu score FICO e é determinado pela média do período do seu histórico de crédito. Por exemplo, se você tem apenas uma conta de crédito aberta há três anos, a duração média do histórico seria de três anos.
Se você tem uma conta aberta há três anos e outra há sete, a média seria cinco anos (7 + 3 = 10; 10/2 = 5). Esse é um exemplo simplificado, mas é essencialmente como sua duração de histórico é determinada, só que considera todas as contas no seu relatório de crédito.
Seu mix de crédito
Este é um fator pequeno, representando 10% do seu score FICO geral e é avaliado pela variedade de crédito que você tem no seu arquivo. Por exemplo, se você tem apenas cartões de crédito, seria difícil determinar a probabilidade de você pagar um empréstimo hipotecário. Credores gostam de ver um bom mix de crédito no seu arquivo, por isso isso é incluído no seu score.
Novo crédito que você solicitou
Isso representa os 10% finais do seu score FICO e vem da quantidade de novo crédito para o qual você está solicitando. Cada vez que você solicita algo como um cartão de crédito ou empréstimo de carro, é considerada uma consulta dura (hard pull) no seu crédito e impactará seu score. Quanto menos frequentemente você solicita novo crédito, melhor.
O que torna o UltraFICO diferente?
A Fair Isaac Corporation vem trabalhando há alguns anos em um novo tipo de score FICO que mudaria o jogo para muitas pessoas buscando crédito. Este novo UltraFICO é diferente do score FICO original porque leva em conta como o consumidor gerencia o dinheiro que tem em suas contas correntes, poupança e mercado monetário.
Isso é muito diferente de como o score FICO é determinado — que se baseia exclusivamente em como você gerenciou suas dívidas no passado. Este novo sistema de pontuação, previsto para ser lançado no início de 2019, levará em conta saldos e tendências nas suas contas baseadas em caixa.
Como o score UltraFICO ajudará os usuários de crédito?
Ajudará aqueles sem histórico de crédito
Ao analisar saldos em caixa, o UltraFICO ajudará muitas pessoas que de outra forma não teriam, ou estariam construindo crédito. Com um score FICO tradicional, você precisaria obter algo como um cartão de crédito garantido e usá-lo para construir crédito. Era assim que sempre funcionava. Se você não tinha crédito, não podia construir crédito. De certa forma, parece contra-intuitivo.
O score UltraFICO dará àqueles que não têm crédito ou têm crédito baixo a capacidade de construí-lo mostrando que podem gerenciar suas contas em caixa. Se você olhar da perspectiva de um credor, na verdade faz sentido.
Contará sua história de crédito completa
Avaliar a elegibilidade de crédito de alguém baseado na frequência com que fazem pagamentos em dia é excelente, mas conta apenas parte da história. E se eles vivem de salário em salário e a probabilidade de inadimplência é alta se perdessem o emprego? Um score FICO tradicional nunca conseguiria avaliar isso.
O UltraFICO analisará saldos e uso em contas em caixa, então efetivamente poderia avaliar a probabilidade de pagamento baseada em como você gerencia seu dinheiro. Por exemplo, você tem um saldo médio de $20.000 na sua conta corrente ou $200? Você drena sua poupança todo mês para pagar contas, ou esse saldo está aumentando com o tempo? Para mim, esses fatores parecem ser bons avaliadores da elegibilidade de crédito de alguém.
É por isso que a Fair Isaac vem desenvolvendo o score UltraFICO — para que tenhamos não apenas uma nova forma de avaliar a elegibilidade de crédito de alguém, mas um novo método para alguém construir sua elegibilidade.
Como mais você pode melhorar seu crédito?
Existem várias maneiras de melhorar seu score de crédito antes que o novo score UltraFICO entre em vigor:
Faça pagamentos de dívidas em dia
Isso é absolutamente crítico. Como você viu acima, representa 35% do seu score FICO tradicional. Há uma diferença em como pagamentos atrasados são determinados. Por exemplo, se você está um ou dois dias atrasado no pagamento do cartão de crédito, provavelmente a administradora apenas cobrará uma taxa e potencialmente aumentará sua taxa.
Na maioria dos casos (você deve verificar com seu credor), eles não reportarão o pagamento atrasado até que atinja 15-30 dias de atraso. Isso não significa que você deva testar as regras e esperar até 14 dias de atraso. Foque em fazer todos os pagamentos em dia, na data de vencimento, com cartões de crédito, empréstimos de carro, hipotecas e qualquer outro tipo de empréstimo.
Solicite e use crédito
Com o score FICO tradicional, você não pode construir crédito sem obter crédito. Isso significa que você precisa de um cartão de crédito ou algo que mostre que sabe gerenciar suas contas de crédito. Se você não tem crédito ou seu crédito é ruim, um ótimo lugar para começar é um cartão de crédito garantido. Este é um cartão que os bancos lhe dão quando você fornece um depósito de garantia.
Por exemplo, se você solicita um cartão garantido e é aprovado para um limite de $300, o banco pegará um depósito de $300 em troca do cartão.
Isso é proteção para eles caso você dê calote no cartão e não pague — eles têm seu depósito. É uma ótima maneira de começar a construir crédito — apenas certifique-se de fazer os pagamentos em dia.
Não exagere nas solicitações de novo crédito
Cada vez que você abre uma nova conta de crédito, você está recebendo uma consulta dura no seu relatório. Isso significa que alguém está verificando seu score, o que impactará negativamente seu score. Como disse acima, você deve solicitar e usar crédito, mas faça com moderação. Não vá pedir 10 cartões de crédito diferentes achando que vai ajudar. Não vai. Tudo o que você precisa é de uma ou duas contas para começar.
Mantenha sua utilização baixa
Sua utilização de dívida é a razão entre quanto de dívida você tem versus quanto tem disponível. Por exemplo, se você tem um cartão de crédito com limite de $1.000 e tem um saldo de $300, sua utilização é 30% (300/1.000).
Sua utilização é considerada em todas as suas contas, não necessariamente conta por conta. A regra geral é manter sua utilização abaixo de 25 ou 30%. Na minha opinião, você deve mantê-la bem abaixo de 20%.
Aumente suas reservas em caixa
Esta é nova, baseada na implementação do UltraFICO. Não sabemos exatamente como tudo vai funcionar ainda, mas sabemos que o UltraFICO analisará saldos médios e como você usa suas contas em caixa. Você pode começar a "construir crédito" agora aumentando suas economias em caixa ou saldos de mercado monetário e fazendo o melhor para construir um saldo médio sólido na sua conta corrente. Isso significa não drenar sua conta corrente todo mês se puder evitar.
Uma ótima ferramenta para aumentar suas reservas em caixa é o YNAB (You Need a Budget). Uma das coisas em que eles focam é construir sua "idade do dinheiro" — então, usando um orçamento, você pode envelhecer seu dinheiro e manter um saldo de caixa mais alto nas suas contas. Isso funcionou maravilhosamente para mim.
Também confira contas de poupança (e corrente) de alto rendimento que fazem você ganhar dinheiro apenas por ter seu dinheiro no banco certo. Gostamos da Conta Discover Cashback Debit segurada pelo FDIC ou qualquer uma das contas.
Divulgação Chime - *Chime é uma empresa de tecnologia financeira, não um banco. Serviços bancários e cartão de débito fornecidos pelo The Bancorp Bank ou Stride Bank, N.A.; Membros FDIC.(1)Save When I Get Paid transfere automaticamente 10% de seus depósitos diretos de $500 ou mais da sua Conta Corrente para sua conta poupança.
^Round Ups arredonda automaticamente compras no débito para o dólar mais próximo e transfere o arredondamento da sua Conta Corrente Chime para sua poupança.
Resumo
O score UltraFICO é novo, e embora não saibamos todos os detalhes ou como realmente impactará os scores de crédito das pessoas, sabemos que uma mudança significativa está chegando. E sabemos que ela é focada principalmente em caixa.
Por enquanto, recomendamos fortemente colocar seu score FICO tradicional em ordem fazendo algumas das coisas que sugeri acima, mas olhando para frente, pense em como você está construindo suas contas em caixa (corrente, poupança e mercado monetário) para mostrar sua elegibilidade de crédito. Embora este novo score possa ajudar aqueles que estão reconstruindo ou não têm crédito, também achamos que pode acelerar os scores daqueles que já gerenciam bem seu crédito e caixa.
Leia mais
- Nem Todos os Scores de Crédito São Criados Iguais — Obtenha Seu Score FICO® Por $1 na Experian
- Scores de Crédito FICO Estão em Alta Histórica — O Que Isso Significa e O Que Fazer Agora
-
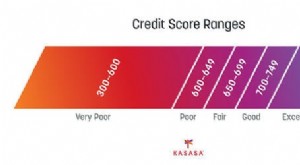
Entendendo e Melhorando seu Score de Crédito: Guia Completo
Se você ainda não solicitou financiamento de veículo ou hipoteca, pode não pensar muito no seu score de crédito. E não está sozinho: mais da metade dos americanos não verificou seu score no último ano
-

Requisitos de Score de Crédito para Financiamento de Veículo: O que Você Precisa Saber
Todos sabem que carros são caros (sem mencionar impostos), mas poucos sabem como seu score de crédito afeta o preço final que você paga. Comprar um carro novo geralmente exige financiamento, normalmen
Artigos em Destaque
- Microfinanças: Riscos e Armadilhas Potenciais — Um Olhar Crítico
- Ordem Executiva: Potencial de Renda de US$ 68.870 para Aposentados por meio de Programas 26(f)
- Consolidação de Dívida de Cartão de Crédito: Guia Completo para Economia e Alívio
- Como seu Score de Crédito Impacta as Taxas de Seguro: Guia Completo
- Roth IRA para Compradores de Primeira Residência: Um Guia Completo
- Melhore Seu Score de Crédito: 6 Ferramentas Eficazes para 2024
- Mitos do Score de Crédito: É Preciso Manter Saldo no Cartão?
- 6 Estratégias Comprovadas para Quitar Suas Dívidas e Alcançar a Liberdade Financeira
-
 Melhore Seu Score de Crédito: Entendendo Cartas de Boa Vontade
Você poderia aumentar seu score de crédito apenas escrevendo uma carta? Descubra aqui. Um score de crédito alto é essencial para ser aprovado para financiamento e obter empréstimos em taxas favorávei...
-
 Entendendo as Pontuações de Crédito: O que é uma Boa Pontuação e Como Alcançá-la
Você já se perguntou: O que é uma boa pontuação de crédito? É uma pergunta normal, especialmente se você está pensando em comprar uma casa, carro ou ser aprovado para um cartão de crédito. Antes de ...