
Os Custos Ocultos da Frugalidade Extrema: Como Evitar o Burnout Financeiro
Ser frugal tem benefícios óbvios — gasta-se menos — mas, levado ao extremo, torna-se esmagador e você volta à estaca zero. Veja como evitar o esgotamento na jornada de quitação de dívidas.
Dê um tempo a si mesmo
Ao me comprometer a quitar meus empréstimos em três anos, destinei quase todo centavo extra ao objetivo. A intenção era boa, mas exagerei.
Ponderar pequenas decisões faz sentido — alguns reais aqui e ali somam — mas é preciso soltar a rédeas eventualmente. Sair do plano ocasionalmente não atrasa significativamente a quitação e é a melhor forma de manter a motivação a longo prazo. Frugalidade é ótima, não se ela levar a um burnout que te faça desistir.
Encontre formas frugais de se divertir
Muitos abandonam hobbies ao pagar dívidas. No início parece irrelevante, mas o vazio aparece. Afastar-se do que alivia o estresse é receita para burnout.
Hobbies caros (esqui, fotografia) podem ser trocados temporariamente por alternativas baratas: trilhas, geocaching, ciclismo. Voluntariado também funciona — muitos eventos dão entrada grátis e refeição a voluntários.
Na minha jornada, fiz aulas de culinária francesa e confeitaria a preços acessíveis, yoga "pague o que puder" e "sextas de degustação grátis" numa cervejaria com colegas.
Poupe para suas prioridades
Focar só em zerar o saldo é tentador, mas às vezes é melhor destinar parte desse dinheiro às suas paixões. Equilíbrio entre metas pessoais e quitação traz mais satisfação financeira — e sustentabilidade.
Viajuei para Espanha e Israel enquanto pagava empréstimos. Adotei um cachorro com meu então namorado. Ambos custaram meses de parcelas, nunca me arrependi.
Se todo dinheiro "livre" vai para a dívida, você acaba resentindo a responsabilidade financeira. Escolha 1-2 objetivos pessoais e aloque parte do orçamento a eles. Vale a pena desacelerar a quitação se isso te mantém feliz e no caminho.
Agende "encontros financeiros"
Verificar contas e saldos diariamente é como subir na balança todo dia: torna o processo lento e frustrante. Em vez disso, marque um horário fixo semanal para revisar finanças. Isso evita que a ansiedade consuma seu tempo livre.
Comemore as vitórias
Metas grandes (ex.: quitar R$ 250.000) levam anos. Celebre marcos intermediários: a cada R$ 25.000 quitados, faça algo especial — um jantar, um fim de semana fora. Melanie Lockert (Dear Debt) quitou R$ 405.000 em 9 anos e comemorou cada etapa.
Mini-metas mantêm a motivação. Acompanhe o progresso com planilha ou app. No meu caso, blogar sobre a jornada ajudava: reler posts antigos mostrava o quanto eu já tinha avançado.
Resumo
Metas agressivas de quitação são ótimas, mas somos humanos — gostamos de gastar. Planeje "dias de folga" e recompensas para manter a esperança alta e os pés no chão.
-

Queda Inesperada do Score de Crédito Após Pagar Dívida? Entenda Porquê
Imagine isto: Após o que parece uma eternidade, finalmente paga a sua dívida. Sabe… aquela dívida. Talvez seja dívida de cartão que carrega há anos. Talvez empréstimos estudantis que nunca pensou liv
-
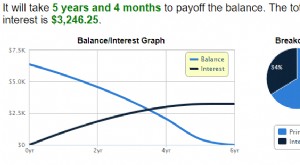
Quitação de Dívida vs. Fundo de Emergência: O Que Priorizar?
Pagar dívidas é uma ótima ideia, mas poupar dinheiro em um fundo de emergência também. Então qual você escolhe? Eu odeio receber muitas opiniões sobre algo. Qual carro devo comprar? Qual terno devo u
Artigos em Destaque
- Consolidação de Dívida de Cartão de Crédito: Guia Completo para Economia e Alívio
- Ajudar Pais com Dívidas: Um Guia para Ajuda Compassiva
- Dívida Após a Morte: O Que Acontece com Suas Dívidas?
- Entendendo Suas Opções para Resolver Dívidas Fiscais com o IRS
- Os Benefícios Transformadores de Viver Sem Dívidas: 7 Vantagens Inesperadas
- Falência e Dívidas: O Que Acontece com Suas Dívidas?
- Poupança para Aposentadoria com Empréstimos Estudantis: 5 Estratégias para Millennials
- Custo vs. Valor: Por que 'Barato' Nem Sempre é a Melhor Escolha
-
 Quando Contratar um Consultor Financeiro: 7 Momentos-Chave da Vida
Gastar algumas centenas de dólares com um consultor financeiro pode parecer dinheiro jogado fora se tudo estiver correndo bem. Até que não esteja mais. Os imprevistos da vida aparecem, e eventos bons ...
-
 Refinanciamento de Dívidas: Quando Taxa Menor Não Significa Economia
Não assuma que taxa de juros menor sempre significa custo de juros reduzido. Refinanciar dívida significa quitar empréstimos existentes contraindo um novo empréstimo para isso. Muitos refinanciam por...