
Leaseback Explicado: Entender Transações de Sale-Leaseback
O que é um Leaseback?
Um leaseback é um arranjo no qual a empresa que vende um ativo pode alugar de volta esse mesmo ativo do comprador. Com um leaseback — também chamado de sale-leaseback — os detalhes do arranjo, como pagamentos de aluguel e duração do contrato, são definidos imediatamente após a venda do ativo. Numa transação de sale-leaseback, o vendedor do ativo torna-se o locatário e o comprador torna-se o locador.
Um sale-leaseback permite que uma empresa venda um ativo para levantar capital e, depois, alugue esse ativo de volta do comprador. Dessa forma, a empresa obtém tanto o dinheiro quanto o ativo de que necessita para operar o seu negócio.
Entender Leasebacks
Em acordos de sale-leaseback, um ativo anteriormente pertencente ao vendedor é vendido a outra parte e, em seguida, alugado de volta ao primeiro proprietário por um longo período. Assim, um empresário pode continuar a usar um ativo vital, mas deixa de ser o seu proprietário.
Outra forma de pensar num leaseback é como uma versão corporativa de uma transação de penhor. Uma empresa vai a uma casa de penhores com um ativo valioso e troca-o por uma injeção de dinheiro fresco. A diferença é que não há expectativa de que a empresa recompre o ativo.
Quem Usa Leasebacks e Porquê?
Os utilizadores mais comuns de sale-leasebacks são construtoras ou empresas com ativos fixos de alto custo — como propriedades, terrenos ou grandes equipamentos caros. Como tal, os leasebacks são comuns nas indústrias de construção e transporte, e nos setores imobiliário e aeroespacial.
As empresas usam leasebacks quando precisam de utilizar o dinheiro investido num ativo para outros fins, mas ainda precisam do próprio ativo para operar o seu negócio. Os sale-leasebacks podem ser atrativos como métodos alternativos de levantar capital. Quando uma empresa precisa de levantar dinheiro, normalmente contrai um empréstimo (incorrendo em dívida) ou efetua um financiamento de capital (emitindo ações).
Um empréstimo deve ser reembolsado e aparece no balanço da empresa como dívida. Uma transação de leaseback pode realmente ajudar a melhorar a saúde do balanço de uma empresa: o passivo no balanço diminui (evitando mais dívida), e os ativos correntes mostram um aumento (na forma de dinheiro e do contrato de arrendamento). Embora o capital não precise ser reembolsado, os acionistas têm direito aos lucros da empresa com base na sua parte das ações.
Um sale-leaseback não é nem financiamento de dívida nem de capital. É mais como um produto de dívida híbrido. Com um leaseback, uma empresa não aumenta a sua carga de dívida, mas ganha acesso ao capital necessário através da venda de ativos.
Exemplo de um Leaseback
Existem numerosos exemplos de sale-leasebacks em finanças corporativas. No entanto, um exemplo clássico e fácil de entender reside nos cofres de depósito seguro que os bancos comerciais nos dão para guardar os nossos objetos de valor. Inicialmente, um banco possui todos os cofres físicos nos seus porões. O banco vende os cofres a uma empresa de leasing ao preço de mercado, que é substancialmente superior ao valor contabilístico. Posteriormente, a empresa de leasing oferece de volta esses cofres aos mesmos bancos para alugar numa base de longo prazo. Os bancos, por sua vez, sub-alugam esses cofres a nós, seus clientes.
Mais Benefícios dos Leasebacks
As transações de sale-leaseback podem ser estruturadas de várias formas que beneficiam tanto o vendedor/locatário quanto o comprador/locador. No entanto, todas as partes devem considerar as implicações fiscais e de negócio, bem como os riscos envolvidos neste tipo de arranjo.
Benefícios Potenciais para o Vendedor/Locatário...
- Podem proporcionar deduções fiscais adicionais
- Permitem que uma empresa expanda o seu negócio
- Podem ajudar a melhorar o balanço
- Limitam os riscos de volatilidade de possuir o ativo
Benefícios Potenciais para o Comprador/Locador...
- Arrendamento garantido
- Um retorno justo sobre o investimento (ROI)
- Fluxo de rendimento estável por um período especificado
Principais Conclusões
- Num sale-leaseback, um ativo anteriormente pertencente ao vendedor é vendido a outra parte e, em seguida, alugado de volta ao primeiro proprietário por um longo período.
- Desta forma, um empresário pode continuar a usar um ativo vital, mas não o possui.
- Os utilizadores mais comuns de sale-leasebacks são construtoras ou empresas com ativos fixos de alto custo.
-
Empresas de Gestão de Ativos (AMCs): Guia Completo
Uma empresa de gestão de ativos (AMC) é uma firma que investe um fundo de capital agrupado (pooled) em nome de seus clientes. O capital é usado para financiar diferentes investimentos em várias classe
-
Obrigação de Desativação de Ativos (ODA): Definição, Cálculo e Mensuração Subsequente
A Obrigação de Desativação de Ativos (ODA), ou ARO (*Asset Retirement Obligation*), é uma obrigação legal associada à desativação futura de um ativo tangível de longo prazo. Aplica-se quando a empresa
Artigos em Destaque
- Financiamento por Ativos: Use Seus Ativos como Garantia para Obter Capital
- Entendendo a Diluição de Ações: Causas e Impacto nos Investidores
- Empresas Fiduciárias (Trust Companies): Serviços Fiduciários e Gestão de Ativos
- Entendendo as Classes de Ativos: Guia Completo para Diversificação
- Sociedade Anônima: Definição, Propriedade e Vantagens
- Desconto de Faturas: Visão Geral Completa para Empresas
- Cláusula de Compromisso Negativo Explicada: Protegendo Detentores de Títulos
- Empréstimos Mezzanine: Definição, Usos e Vantagens
-
 Índice de Rotatividade de Ativos: Definição e Cálculo – Análise Financeira
O índice de rotatividade de ativos, também conhecido como índice de rotatividade total de ativos, mede a eficiência com que uma empresa usa seus ativos para produzir vendas. A fórmula do índice de rot...
-
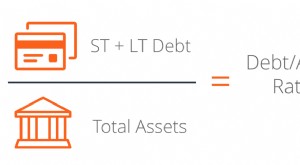 Índice Dívida/Ativo: Definição, Cálculo e Significância
O Índice Dívida/Ativo (Debt to Asset Ratio), também conhecido como índice de dívida, é um índice de alavancagem (Leverage Ratio) — indica o nível de dívida de uma entidade contra várias contas em seu ...