
Financiamento por Ativos: Use Seus Ativos como Garantia para Obter Capital
O que é Financiamento por Ativos?
Financiamento por ativos (asset financing) refere-se ao uso dos ativos do balanço patrimonial de uma empresa — incluindo investimentos de curto prazo, estoques e contas a receber — para obter empréstimos. A empresa tomadora deve conceder ao credor um interesse de garantia (security interest) sobre esses ativos.
Compreendendo o Financiamento por Ativos
Difere consideravelmente do financiamento tradicional, pois a empresa oferece ativos para obter rapidamente um empréstimo. Um financiamento tradicional, como empréstimo baseado em projeto, envolve processo mais longo com planejamento de negócios, projeções, etc. O financiamento por ativos é mais usado quando o tomador precisa de empréstimo de curto prazo ou capital de giro. Na maioria dos casos, a empresa penhora contas a receber; porém, o uso de estoques como garantia não é incomum.
Principais Pontos
- Permite obter empréstimo penhorando ativos do balanço patrimonial.
- Geralmente usado para cobrir necessidade de capital de giro de curto prazo.
- Algumas empresas preferem-no ao financiamento tradicional, pois baseia-se nos próprios ativos, não na percepção do banco sobre a solvência e perspectivas futuras da empresa.
A Diferença entre Financiamento por Ativos e Empréstimo com Garantia de Ativos (Asset-Based Lending)
Em nível básico, ambos os termos referem-se essencialmente à mesma coisa, com uma diferença sutil. No asset-based lending, quando alguém toma empréstimo para comprar casa ou carro, o bem serve como garantia. Se não pagar, o credor pode apreender e vender o bem para quitar a dívida. O mesmo vale para empresas comprando ativos. No financiamento por ativos, se outros ativos ajudam a qualificar o empréstimo, geralmente não são considerados garantia direta do valor emprestado.
O financiamento por ativos é tipicamente usado por empresas, que tomam emprestado contra ativos que já possuem. Contas a receber, estoques, máquinas, prédios e galpões podem ser oferecidos como garantia. Estes empréstimos quase sempre atendem necessidades de curto prazo — caixa para pagar salários ou comprar matérias-primas. A empresa não está comprando novo ativo, mas usando os próprios para suprir déficit de caixa operacional. Se houver inadimplência, o credor ainda pode apreender ativos e tentar vendê-los para recuperar o valor.
Empréstimos Garantidos e Não Garantidos no Financiamento por Ativos
No passado, o financiamento por ativos era visto como última opção; contudo, o estigma diminuiu. Isso vale especialmente para pequenas empresas, startups e outras sem histórico ou rating de crédito para acessar fontes alternativas.
Existem dois tipos básicos de empréstimo. O mais tradicional é o garantido (secured loan), onde a empresa penhora um ativo contra a dívida. O credor avalia o valor do ativo penhorado em vez da solvência global da empresa. Se não houver pagamento, o credor pode apreender o ativo. Empréstimos não garantidos (unsecured loans) não envolvem garantia específica; contudo, o credor pode ter reivindicação geral sobre os ativos da empresa se não houver pagamento. Em falência, credores garantidos recebem proporção maior de seus créditos. Por isso, empréstimos garantidos costumam ter juros menores, sendo mais atrativos para empresas que precisam de financiamento por ativos.
-

Arrendamentos (Leases): Tipos, Classificações e Conceitos-Chave
Arrendamentos (leases) são contratos nos quais o proprietário do ativo/bem permite que outra parte use o ativo/bem em troca de algo, geralmente dinheiro ou outros ativos. Os dois tipos mais comuns de
-
Casa como Investimento: Ativo ou Passivo? | Perspetivas Financeiras
Uma casa pode ser uma ferramenta útil à medida que procura construir riqueza. No entanto, há algum debate sobre se uma casa é ou não um ativo. Claro que não há absolutamente nada de errado com o marc
Artigos em Destaque
- Busca de Ativos: Guia Completo para Indivíduos e Profissionais
- Financiamento Série B: O Que É e Quando a Sua Startup Precisa
- Entendendo a Vida Econômica: Definição e Importância
- Financiamento de Armazém: Guia para Empréstimos com Garantia de Estoque
- Arbitragem Cash-and-Carry: Explicação Completa
- Entendendo as Classes de Ativos: Guia Completo para Diversificação
- Entendendo Financiamento DIP (Devedor em Posse)
- Alocação de Ativos: Um Guia Completo para Investidores
-
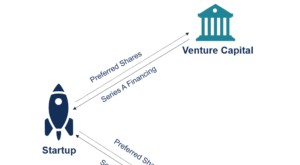 Financiamento Série A: Definição, Estágios e o que Esperar
O financiamento Série A (também conhecido como rodada Série A ou funding Série A) é um dos estágios no processo de captação de capital por uma startup. Essencialmente, a rodada Série A é o segundo est...
-
 Financiamento Série B: Guia Completo para Startups
O financiamento Série B (também conhecido como rodada Série B ou funding Série B) é um dos estágios no processo de captação de capital de uma startup. Essencialmente, a rodada Série B é o terceiro est...