
Financiamento Fora do Balanço: Definição, Exemplos e Riscos
O financiamento fora do balanço (OBS) é uma prática contábil em que a empresa não registra um passivo no balanço patrimonial. É usado para influenciar o nível de dívida e obrigações. A prática ganhou notoriedade negativa após ser usada pela Enron.
Exemplos
Formas comuns incluem arrendamentos operacionais e parcerias. Apesar de regras contábeis mais rígidas, o leasing operacional ainda pode ser usado. Uma empresa pode alugar equipamentos e comprar ao final por valor simbólico, ou comprar diretamente. Em ambos os casos, poderá deter o bem. Se optar por leasing operacional, registra apenas despesa de aluguel e não inclui o ativo no balanço. Se comprar, registra ativo e passivo. Assim, o leasing reduz o valor registrado no balanço e apresenta posição mais leve.
Parcerias também são usadas em OBS. A Enron ocultou passivos criando parcerias. Mesmo com controle, a empresa pode não consolidar certos passivos, resultando em balanço aparentemente mais limpo.
Esses exemplos mostram por que empresas usam OBS para parecer mais atraentes aos investidores. O problema é que muitos acordos não exigem divulgação completa ou têm divulgação parcial. Isso dificulta avaliar a dívida total. Embora algumas regras permitam essas práticas, investidores precisam entender os arranjos OBS antes de investir.
Por que o OBS é atraente?
Empresas já alavancadas podem se beneficiar. Para quem tem alta relação dívida/capital, aumentar dívida pode ser problemático. Primeiro, novos empréstimos podem ser mais caros. Segundo, o endividamento pode violar covenants. Terceiro, parcerias de P&D são atraentes porque pesquisa é cara e demorada. A contabilização permite menor passivo no balanço durante a pesquisa, o que é útil quando ainda não há ativo de alto valor para compensar o passivo. Isso ocorre especialmente na indústria farmacêutica. Por fim, OBS pode gerar liquidez, pois o capital não fica preso na compra de equipamentos quando há apenas despesa de aluguel.
Como o OBS afeta investidores
Índices financeiros analisam a saúde da empresa. OBS afeta índices de alavancagem, como dívida/ativo e dívida/capital. Dívida/capital avalia capacidade de financiar operações de longo prazo com patrimônio em vez de dívida, desconsiderando dívida de curtíssimo prazo para melhor retratar força financeira.
Operações como leasing e sale-leaseback também afetam liquidez. No sale-leaseback, a empresa vende um ativo, normalmente imóvel ou equipamento, e o aluga de volta. Isso gera entrada de caixa e reduz saída, pois há apenas despesa de aluguel em vez de compra. O índice de liquidez corrente melhora porque o caixa aumenta.
Conclusão
Arranjos OBS são discricionários e permitidos por normas, mas podem dificultar a análise crítica. Investidores devem ler demonstrações completas, como formulários 10-K, e procurar termos como parcerias, aluguel e leasing. As normas exigem divulgações em notas, como arrendamentos operacionais. Sempre que possível, investidores devem buscar esclarecimentos com a administração sobre uso e impacto do OBS.
-
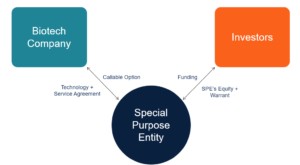
Financiamento SWORD: Financiando P&D em Biotecnologia — Guia Completo
Financiamento SWORD (Stock and Warrant Off-Balance R&D) é um tipo especial de financiamento desenvolvido particularmente para empresas de biotecnologia. O principal objetivo é subsidiar atividades
-
Financiamento Baseado em Receita: Guia Completo
O financiamento baseado em receita, também conhecido como financiamento baseado em royalties, é um método de captação de capital no qual investidores concordam em fornecer capital a uma empresa em tro
Artigos em Destaque
- Entendendo Financiamento DIP (Devedor em Posse)
- Empréstimos para Reforma (Renovation Loans): Guia Completo para Investidores Imobiliários
- Entender Componentes Fora do Balanço: Riscos e Contabilidade
- Usos Legítimos do Financiamento Fora do Balanço: Benefícios e Estratégias
- Análise do Balanço Patrimonial para Avaliação de Ações: Um Guia Completo
- Entendendo os Riscos do Financiamento Fora do Balanço
- Balanço Patrimonial (Balance Sheet): Guia para Análise de Investimentos
- Desalavancagem: Entendendo Estratégias de Redução de Dívida
-
 Financiamento por Capital Próprio: Guia Completo para Crescimento Empresarial
Financiamento por capital próprio (equity financing) refere-se à venda de ações da empresa para levantar capital. Investidores que compram as ações também adquirem direitos de propriedade sobre a empr...
-
 Teoria da Hierarquia de Financiamento (Pecking Order Theory): Entenda Estratégias Corporativas
A Teoria da Hierarquia de Financiamento (Pecking Order Theory), também conhecida como Modelo de Hierarquia de Financiamento, relaciona-se à estrutura de capital de uma empresa — a quantidade de dívida...