
Calcular o Valor de Resgate: Um Guia Completo
O valor de resgate refere-se ao valor de um investimento que paga juros quando seu período de rendimento termina. Você pode calcular o valor de resgate para títulos, notas e alguns produtos bancários, como certificados de depósito (CDs). Lembre-se de considerar a frequência com que os juros são capitalizados na conta e usar a taxa de juros correspondente a esse período, seja anual, mensal ou outro.
Entendendo o Valor de Resgate
Enquanto certos investimentos que pagam juros, como contas bancárias tradicionais, podem render juros indefinidamente, outros têm uma data fixa em que devolvem seu principal (investimento original) e os juros, cessando os pagamentos. Essa data é conhecida como a data de vencimento do investimento.
O valor total do investimento nessa data é o valor de resgate. Por definição, é a soma do principal original mais todos os juros pagos. Esse valor pode estar especificado nos termos do investimento, ou você pode solicitá-lo à instituição emissora. Também é possível calculá-lo por conta própria usando uma calculadora online ou uma fórmula relativamente simples.
Calculando o Valor de Resgate
Para calcular o valor de resgate, você precisa saber o principal inicial, a frequência de capitalização dos juros e a taxa de juros por período de capitalização. Juros compostos referem-se ao processo de adicioná-los ao principal para determinar os juros futuros; diferentes investimentos capitalizam em cronogramas diferentes: diário, mensal ou anualmente.
Com essas informações, use a fórmula V = P × (1 + r)ⁿ, onde:
- P = principal inicial
- n = número de períodos de capitalização
- r = taxa de juros por período de capitalização
Exemplo: Uma conta paga 5% de juros compostos anualmente, com vencimento em 3 anos e principal de $1.000. O valor de resgate é V = 1000 × (1 + 0,05)³ = $1.157,63.
Convertendo Taxas de Juros
Se os juros são capitalizados com frequência diferente da anual, mas a taxa é anual, converta-a para o período apropriado. No exemplo acima, se a capitalização for mensal: taxa mensal = 5% / 12 = 0,4167% = 0,004167. Em 3 anos, há 36 períodos de capitalização.
A fórmula resulta em V = 1000 × (1 + 0,004167)³⁶ = $1.161,47. Observe que a capitalização mais frequente gera mais juros, o que faz diferença em longos períodos ou grandes valores.
Aplicação em Contas Bancárias
Uma conta poupança comum não tem data de vencimento real, pois o banco não encerra a conta após certo período. Mas, se quiser saber quanto haverá na conta em uma data futura, use a fórmula do valor de resgate baseada no saldo atual, frequência de capitalização e taxa de juros.
Uma complexidade: em contas bancárias, você costuma depositar ou sacar dinheiro ao longo do tempo, diferentemente de títulos ou CDs, onde o valor geralmente permanece constante. Além disso, muitas contas têm taxas flutuantes em vez de fixas, limitando a aplicabilidade da fórmula.
-
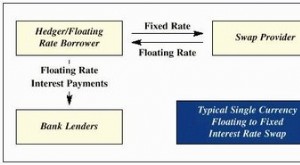
Valoração de Swap de Taxa de Juros: Guia Completo
Swaps de taxa de juros equivalem a trocar fluxos de caixa, com um fluxo baseado em pagamentos variáveis e o outro em pagamentos fixos. Para entender se um swap é um bom negócio, investidores precisam
-
Calculando Valor de Reposição: Guia Completo
O termo valor de reposição é usado para descrever a quantia em dinheiro necessária para substituir itens danificados por itens novos. Dependendo dos itens sendo substituídos, esse valor pode não ser o
Artigos em Destaque
- Cálculo de Juros: Simples vs. Compostos - Guia Claro
- Valor Contábil Líquido (Net Book Value): Cálculo, Depreciação e Importância
- Apreciação de Imóveis: Um Cálculo Simples
- Valor Nominal: Cálculo e Importância para os Acionistas
- Calculando Taxas de Juros: Valor Presente e Valor Futuro Explicados
- Cálculo da Taxa de Juros Implícita: Guia Completo
- Calculando Juros Compostos por Hora: Fórmula e Exemplo
- Valor Futuro (FV): Cálculo e Crescimento do Investimento Explicados
-
 Entendendo o Valor das Opções: Um Guia Completo
As opções são contratos que dão ao detentor o direito de comprar (opções de compra ou calls) ou vender (opções de venda ou puts) outro ativo a um preço predeterminado, chamado preço de exercício (stri...
-
 Cálculo de DV01: Entendendo o Risco de Taxa de Juros em Títulos
DV01, também conhecido como valor do ponto-base (basis point value), é uma medida de como os preços dos títulos respondem a mudanças nas taxas de juros vigentes. Use a fórmula do DV01 para estimar ess...