
Valoração de Swap de Taxa de Juros: Guia Completo
Swaps de taxa de juros equivalem a trocar fluxos de caixa, com um fluxo baseado em pagamentos variáveis e o outro em pagamentos fixos. Para entender se um swap é um bom negócio, investidores precisam calcular o valor presente de ambos os fluxos de caixa, baseados em taxas de juros atuais e projetadas.
Passo 1
Pesquise variáveis-chave de mercado que afetam precificação e valoração de swaps. Estas incluem níveis de taxas de juros, spreads de swap, spreads de swap cambial e mudanças no formato da curva de juros (yield curve) projetada para 30 anos.
Passo 2
Pesquise variáveis específicas da transação que podem afetar precificação e valoração. Estas incluem o valor principal nocional (notional principal amount), cronograma de amortização, tempo até o vencimento e frequência dos pagamentos do swap.
Passo 3
Crie uma curva de juros (yield curve). Consulte as taxas de mercado para rendimentos de títulos do tesouro (treasury yields), spreads de swaps de taxa de juros e taxas de depósito para intervalos de 1, 3, 5, 10 e 30 anos. Gráfico isso em uma planilha. Você pode precisar interpolar dados faltantes, mas isso fornecerá uma base para comparação contra seus próprios pagamentos. Especificamente, ajudará a determinar a taxa forward (forward rate) para o lado variável dos fluxos de caixa no swap.
Passo 4
Determine o fator de desconto apropriado. O fator de desconto está indiretamente relacionado à curva de juros. Conforme a curva de juros aumenta (diminui) ao longo do tempo, o fator de desconto diminuirá (aumentará) ao longo do tempo. A fórmula exata é 1/(1+r)^n, onde "r" é a taxa de juros e "n" é o número de períodos.
Passo 5
Calcule a parcela de taxa fixa dos fluxos de caixa e a parcela de taxa variável (flutuante) dos fluxos de caixa. Ou seja, calcule o valor presente (VP) dos fluxos de caixa usando as taxas forward derivadas na curva de juros para quantos períodos houver no pagamento. Se o pagamento for feito a cada 6 meses, você estará buscando o valor presente dos fluxos de caixa a cada 6 meses ou duas vezes por ano.
Passo 6
Calcule a diferença entre os dois fluxos de caixa. Este é o valor presente líquido (VPL) do swap.
Aviso
Isto não deve ser interpretado como aconselhamento de investimento.
-
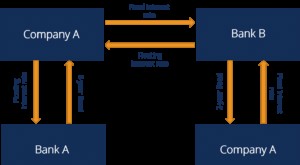
Swaps de Taxa de Juros: Guia Completo com Exemplos
Um swap de taxa de juros é um tipo de contrato derivativo no qual duas contrapartes concordam em trocar um fluxo de pagamentos de juros futuros por outro, com base em um valor principal especificado.
-

Taxa de Swap Explicada: Entendendo Taxas Fixas em Derivativos
A taxa de swap (swap rate) é a taxa fixa de um swap — contrato derivativo entre duas partes que envolve a troca de fluxos de caixa pré-acordados de dois instrumentos financeiros. Os fluxos de caixa sã
Artigos em Destaque
- Conversão de APR para Taxa de Juros Diária - Guia Simples
- Calcular APR: Guia Manual Passo a Passo
- Entendendo o LIBOR: Guia Completo sobre a Taxa Interbancária de Londres
- Entendendo e Calculando o Fator de Taxa de Juros
- Juros Acumulados Explicados: Cálculo e Exemplos
- Calculando Taxas de Juros: Valor Presente e Valor Futuro Explicados
- Cálculo da Taxa de Juros Implícita: Guia Completo
- Calculando Juros Compostos por Hora: Fórmula e Exemplo
-
 Cálculo da taxa de desconto: guia completo para investidores
As taxas de desconto, também chamadas de fatores de desconto, são um componente crítico do valor do dinheiro no tempo. Os investidores podem usá-las para converter o valor de retornos futuros em reais...
-
 Calcular o Valor de Resgate: Um Guia Completo
O valor de resgate refere-se ao valor de um investimento que paga juros quando seu período de rendimento termina. Você pode calcular o valor de resgate para títulos, notas e alguns produtos bancários,...