
Entendendo Encargos de Juros vs. Encargos Financeiros: Guia Completo
O custo de tomar dinheiro emprestado depende de vários fatores, incluindo a taxa de juros, taxas que o tomador paga para abrir o empréstimo ou linha de crédito e taxas contínuas pelo privilégio de usar crédito. O termo "encargo financeiro" refere-se a qualquer taxa cobrada do tomador, incluindo, mas não se limitando a, encargos de juros.
Componentes do Encargo Financeiro
O juro mensal é apenas um dos componentes do encargo financeiro. A taxa de abertura do empréstimo (origination fee) é um encargo financeiro que o tomador paga antecipadamente. A anuidade é um encargo financeiro recorrente. Quem atrasa pagamento geralmente paga multa por atraso, outro tipo de encargo financeiro. Cartões de crédito também costumam cobrar encargos financeiros para transferência de saldo ou saque à vista (cash advance).
Calculando o Encargo de Juros
Na maioria dos casos, o credor calcula o encargo de juros multiplicando o saldo devedor pela taxa de juros periódica. Por exemplo, com hipoteca, divida a taxa anual por 12 para encontrar a taxa mensal e multiplique pelo saldo no início do mês para calcular os juros mensais. Com cartão de crédito, o saldo para fins de juros é frequentemente o saldo médio diário, não o saldo do extrato no fim do mês. Alguns empréstimos, como estudantis, calculam juros para cada dia e multiplicam pelo número de dias desde o último pagamento para obter o encargo de juros.
Terminologia
O termo "encargo financeiro" às vezes é usado como sinônimo de "encargo de juros". Isso é especialmente verdadeiro quando o encargo de juros é o único encargo financeiro. Portanto, tenha cuidado para incluir todos os outros encargos financeiros, não apenas o de juros, ao determinar o custo do empréstimo.
Considerações
Use encargos financeiros, em vez de apenas encargos de juros, para comparar o custo de empréstimos de diferentes fontes. Por exemplo, se um cartão de crédito tem taxa de juros baixa, mas cobra anuidade e taxa de adesão, o encargo financeiro total pode ser maior que o de um cartão que cobra apenas juros mensais.
-
Análise do M1 Finance: Invista, Pegue Emprestado e Gaste sem Comissões
O M1 Finance é uma empresa de serviços financeiros online e um serviço de robô-consultor que permite investir, pegar dinheiro emprestado e gastar seu dinheiro tudo em um só lugar. O que é o M1 Financ
-
M1 Finance: vale a pena? Análise da plataforma de investimentos
A M1 Finance ganhou popularidade como plataforma de investimento automatizado, especialmente entre iniciantes e investidores que procuram simplicidade com custos reduzidos. Para quem é indicada A plat
Artigos em Destaque
- Entendendo Encargos Financeiros Periódicos no Cartão de Crédito
- Juros Acumulados vs. Juros Capitalizados: Entendendo a Diferença
- Encargos Financeiros vs. APR: Entendendo Custos de Empréstimo
- Entendendo Encargos de Juros vs. Encargos Financeiros: Guia Completo
- Financiamento de Polaris Razor: Guia para Empréstimos de ATV
- Encargos Financeiros de Saque no Cartão de Crédito: O Que Você Precisa Saber
- Participação Minoritária (Non-Controlling Interest): Definição e Contabilidade
- Entendendo Encargos Não Monetários: Impacto nas Demonstrações Financeiras
-
 LIBOR vs. Índice do Tesouro: Entendendo Benchmarks de Taxas de Juros
A Taxa Interbancária Oferecida de Londres (LIBOR) e o Índice do Tesouro são importantes benchmarks de taxas de juros, ou padrões. A LIBOR e o Índice do Tesouro são publicados diariamente e são usados ...
-
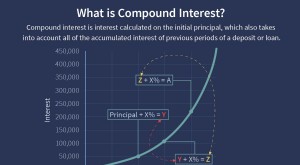 Juros Compostos Explicados: Como Fazer o Seu Património Crescer
O que são Juros Compostos? Juros compostos (ou juros de composição) são os juros sobre um empréstimo ou depósito calculados com base tanto no principal inicial quanto nos juros acumulados de períodos ...