
LIBOR vs. Índice do Tesouro: Entendendo Benchmarks de Taxas de Juros
A Taxa Interbancária Oferecida de Londres (LIBOR) e o Índice do Tesouro são importantes benchmarks de taxas de juros, ou padrões. A LIBOR e o Índice do Tesouro são publicados diariamente e são usados como base para calcular juros em títulos e empréstimos de grande valor.
Principais Autoridades
A LIBOR é determinada pela Associação de Banqueiros Britânicos (British Bankers Association). O Índice do Tesouro é determinado pelo Tesouro dos EUA.
Cálculo da LIBOR
A LIBOR é calculada como uma média. Representa a taxa de juros média de curto prazo (entre um dia e um ano) cobrada por bancos que emprestam uns aos outros no Mercado Interbancário de Londres.
Cálculo do Índice do Tesouro
O Índice do Tesouro pode refletir uma de duas coisas. Pode refletir o que as pessoas acreditam que as taxas de juros serão no futuro, como expresso na Curva de Rendimento do Tesouro. Alternativamente, pode refletir o rendimento de juros em T-bills (títulos do Tesouro) determinado através de um sistema de leilão.
Implicações para Tomadores de Empréstimo
A LIBOR é usada por bancos nos EUA, Reino Unido, Europa e Canadá como base para grandes empréstimos de curto prazo por tomadores com excelente crédito. O Índice do Tesouro é frequentemente usado por bancos dos EUA para ajudar a calcular juros em hipotecas e outros empréstimos com período superior a um ano.
Implicações para Investidores
A LIBOR é frequentemente a base de investimentos incluindo acordos de swap de juros (duas partes concordam em pagar os juros uma da outra baseada em um valor principal imaginário), títulos com rendimento de juros variável e contratos a termo (investidores usam estes para proteger risco baseado no que acreditam que as taxas de juros serão em um momento específico no futuro). Para investidores interessados em comprar títulos do Tesouro, o Índice do Tesouro, em si, compreende os rendimentos de T-bills com vencimento em 5, 10 e 30 anos. O índice do Tesouro também pode ser um indicador importante para investidores em títulos lastreados em hipotecas, porque é frequentemente a base para hipotecas com taxas de juros ajustáveis.
-
Títulos do Tesouro dos EUA: Pagamentos de Juros e Implicações Fiscais
Títulos do Tesouro (Treasury bonds) pagam uma taxa de juros fixa semestralmente. Esses juros são isentos de impostos estaduais e locais, mas sujeitos ao imposto de renda federal, segundo o TreasuryDir
-
Investindo em Títulos do Tesouro dos EUA: Guia Completo
O governo começou a eliminar gradualmente todos os títulos em papel, como estes Títulos de Capitalização Série EE, em favor de títulos eletrônicos vendidos através do TreasuryDirect.gov. Veja mais im
Artigos em Destaque
- Juros Acumulados vs. Juros Capitalizados: Entendendo a Diferença
- Entendendo Encargos de Juros vs. Encargos Financeiros: Guia Completo
- Entendendo o LIBOR: Guia Completo sobre a Taxa Interbancária de Londres
- Departamento do Tesouro vs. Federal Reserve: Entendendo Seus Papéis
- CDBs vs. Títulos do Tesouro (T-Bills): Comparativo de Investimentos Seguros
- Participação Minoritária (Non-Controlling Interest): Definição e Contabilidade
- Entendendo o Gap de Taxa de Juros: Definição e Implicações
- Interesse Segurável: Definição e Importância
-
 Alinhamento de Interesses: Compreender Benefícios Partilhados e Relacionamentos
Alinhamento de interesses — ou mais comummente, alinhamento de interesses — descreve um arranjo ou relacionamento no qual todas as partes têm a ganhar com um resultado particular. Uso O conceito de a...
-
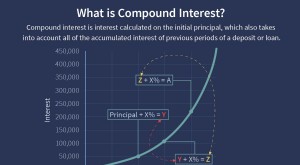 Juros Compostos Explicados: Como Fazer o Seu Património Crescer
O que são Juros Compostos? Juros compostos (ou juros de composição) são os juros sobre um empréstimo ou depósito calculados com base tanto no principal inicial quanto nos juros acumulados de períodos ...