
Refinanciamento de Financiamento Auto: Vale a Pena para Você?
Introdução
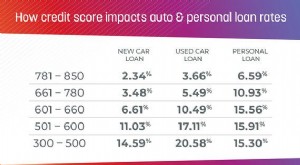
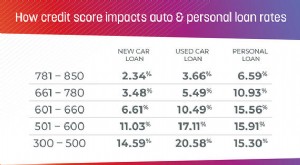
Muitos de nós caímos em financiamentos auto ruins, por falta de experiência, circunstâncias infelizes, ou combinação de ambos. Gente no começo da jornada financeira em particular paga juros maiores em financiamentos, porque do ponto de vista do credor, não provaram que pagam dinheiro em dia. Têm arquivo de crédito "fino" — não há informação suficiente no histórico para confiar na capacidade de pagamento. Um dos custos de ser jovem!
Outros podem precisar de carro novo quando seu score está bem mais baixo que gostariam. Vários fatores podem influenciar positivamente o score, e talvez 1 ano ou 18 meses no financiamento, seu crédito melhorou e você acha que é hora de renegociar os termos.
Não importa onde você está, há prós e contras cruciais a considerar antes de refinanciar. Vamos caminhar pelos motivos para refinanciar, potenciais desvantagens, quando e por que pode ser certo para você, e o que saber antes de pesquisar novos negócios.
Os Prós do Refinanciamento Auto
Há vantagens definitivas em refinanciar seu financiamento atual de carro ou caminhão, especialmente se não planeja comprar veículo novo tão cedo.
Reduza suas Parcelas Mensais
Gastar menos na parcela mensal é provavelmente a razão #1 pela qual a maioria busca refinanciamento. Dependendo da taxa do seu financiamento atual, refinanciar pode economizar centenas de dólares por mês, liberando fluxo de caixa necessário. Como regra geral, porém, parcela menor significa mais dinheiro pago a longo prazo. Leia até o fim!
Pague Menos Juros no Financiamento
Você já rodou o quarteirão o suficiente para saber que, ao comprar carro novo, o preço de etiqueta não é o mesmo que você acaba pagando, a menos que pague à vista integral. Se financia, juros serão adicionados ao custo total, significando que você pagará o valor original (principal) mais um extra determinado pela taxa e cronograma de pagamento (prazo).
Exemplo: carro de $15.000 financiado a 3,5% por 60 meses custará $16.380 no fim: valor original + $1.380 em juros. Se o mesmo negócio a 3,0%, economizaria $180. Pesquisar taxa melhor é outra razão super comum para considerar refinanciamento. (Busque "calculadora refinanciamento auto" e brinque com números.)
Remova ou Adicione Fiador
Se era jovem ou tinha score ruim ao comprar carro, pode ter precisado de fiador. Alguém com perfil financeiro mais saudável que assume parte do risco do credor. Faz sentido aos 20, mas compartilhar propriedade do carro com seus pais indefinidamente não é ideal. Ao refinanciar, você faz novo acordo com o credor.
Troque de Credor
Na mesma linha, se está insatisfeito por qualquer motivo com a instituição que emitiu seu financiamento atual, pode refinanciar em outro lugar. Além dos fatores-chave — prazo, cronograma, taxa — há intangíveis difíceis de ver no começo da jornada. Muitos buscam refinanciamento em banco pequeno local ou cooperativa em vez de grande credor pelo atendimento e cuidado extra que credores locais oferecem.
Os Contras do Refinanciamento Auto
Parece bom, certo? Mas há outras considerações.
Pode Gastar Mais a Longo Prazo
Como mencionado, parcela menor é atrativa, mas pode significar mais juros no total. Parcela menor geralmente significa prazo maior, o que significa mais dinheiro gasto ao longo da vida do financiamento.
Imagine: financiamento original de $15.000 a 3,5% por 48 meses. Parcela: $335. Para manter matemática legível, vamos fingir que refinancia os $15.000 completos na mesma taxa de 3,5%, mas estende prazo para 60 meses. Nova parcela cai para $273. Ter $62 extra por mês pode valer a mudança, mas deve saber o custo: com 48 meses, total pago é $16.080; com refinanciamento de 60 meses, total é $16.380.
Seu Score Pode Ser Impactado
Refinanciar pode afetar negativamente seu score. Preocupação para muitos, especialmente gente forçada a financiamento de taxa maior por score baixo. Boa notícia: na maioria dos casos, seu score sofre apenas pequena e temporária queda ao pegar empréstimo de refinanciamento.
Como o Refinanciamento Afeta seu Score de Crédito?
Há três áreas principais que o refinanciamento afeta no crédito.
Consulta de Crédito (Hard Pull)
Qualquer instituição financeira, do maior megabanco à menor cooperativa, precisará puxar seu score para determinar que taxas oferecer no refinanciamento. O termo da indústria para o tipo de verificação feito ao solicitar nova linha de crédito (como empréstimo) é "hard pull", e muitos hard pulls em pouco tempo podem prejudicar seu score.
Você pode minimizar o impacto pesquisando instituições antes de aplicar, e determinando quais oferecem melhor taxa e prazo. Se conhece seu score, pode perguntar a credor potencial que taxas acreditam poder oferecer. É ok mandar aplicações para múltiplos credores, mas se for essa rota, melhor enviar todas as aplicações dentro de janela de 14 dias. Essas consultas serão tipicamente agrupadas em um único "hard pull".
Mudança na Utilização de Crédito
Utilização de crédito é a porcentagem do seu crédito que você gastou atualmente. Exemplo: se tem limite de $100 no cartão e compra algo de $30, está utilizando 30%. Regra geral para bom score: não use mais que 30% do crédito. Refinanciar pode mudar a porcentagem que você utiliza, o que pode resultar em score menor.
Mudança no Histórico de Pagamentos
Seu histórico de pagamentos de empréstimos é provavelmente o fator mais importante para estabelecer bom crédito, assim como a idade das linhas de crédito. Ambos dão ao credor info sobre sua capacidade de pagar em dia e consistentemente. Ao refinanciar, você essencialmente deleta a linha de crédito anterior, perdendo esse histórico. Enquanto fizer pagamentos do novo empréstimo em dia, isso se equilibra, mas certifique-se de não perder o último pagamento do financiamento original.
Quando Deve Refinanciar seu Financiamento Auto?
Agora é a hora certa? A resposta pode ser diferente para cada proprietário. Algumas considerações:
Seu Score Melhorou
Muitos de nós, especialmente iniciantes, financiamos carro novo mesmo com crédito não tão bom. Conforme envelhecemos e (esperançosamente) scores melhoram, ganhamos acesso a melhores taxas de refinanciamento. É uma das razões por que conhecer seu score é tão importante. Se seu score vai de bom para excelente, pode ser momento excelente para considerar refinanciamento.
Taxas Caíram
Quando o Fed sobe ou desce juros, bancos e cooperativas seguem. Se financiou seu carro num tempo de taxas altas, e depois caíram, é bom momento para considerar refinanciamento. (Pssst… é o caso agora!)
Você Estabeleceu Histórico de Pagamento Suficiente
Muitos acham o carro que gostam e financiam pela concessionária... e nem sempre são os melhores negócios. Dirigindo seu carro novo pra casa, pode passar por outdoor de instituição comunitária, só para perceber que oferecem taxa bem melhor.
Infelizmente, é difícil devolver financiamento de 4 anos. Se é seu primeiro carro, precisará estabelecer histórico antes de considerar refinanciamento: tipicamente 1 ano. Se tem histórico mais longo, pode considerar refinanciar após 6 meses.
O que Precisa Antes de Refinanciar?
Pronto para começar? Vamos garantir.
Seu Score de Crédito
Conhecer seu score é importante para determinar que ofertas de refinanciamento pode esperar. Se seu score caiu, é improvável que ache termos melhores que no financiamento atual. Felizmente, todos têm direito a saber seu score grátis de cada agência.
Detalhes do seu Carro
Instituições financeiras vão querer detalhes do veículo a refinanciar. Esteja preparado com marca, modelo, VIN e quilometragem. Quanto mais velho o veículo, e mais quilômetros, menos valor ele tem, o que significa que é menos atrativo como garantia. Se tem carro velho, pode ter dificuldade achar instituição para refinanciar.
Pesquisa
Se leu até aqui, já está no bom caminho! Você sabe os motivos para refinanciar (ou não). Agora é achar o melhor negócio para você. Como comprando carro, pesquise diferentes instituições na sua área. Não olhe só taxas. Considere serviços, recursos e capacidades digitais do credor. Pagar o empréstimo deve ser mais fácil que pegá-lo.
O Melhor dos Dois Mundos?
Gente refinancia porque precisa mais caixa hoje, e porque quer sair da dívida mais rápido. Não seria bom ter os dois?
O Kasasa Loan® é exatamente isso: empréstimo de refinanciamento auto na zona ideal entre melhores taxas e termos de pagamento mais flexíveis. O Kasasa Loan é o primeiro e único empréstimo a oferecer Take-Backs™, recurso inovador que permite pagar adiantado no empréstimo, mas acessar esses fundos extras sempre que precisar.
Digamos que você refinancie seu financiamento atual com novo da Kasasa® porque no ano desde que comprou o carro conseguiu emprego, vem pagando em dia, e seu score melhorou gradualmente. Fim do ano chega e bônus de $1.000 cai na conta (sortudo!). Sabe que pagando esse bônus no financiamento, corta meses da duração e economiza muito em juros. Está na pista rápida para livre-de-dívidas — até que fura um pneu.
A vida acontece. Pega $500 desse bônus que pagou adiantado e volta pra sua conta pra pagar pneu novo, graças ao Take-Backs. Não soa como a forma mais inteligente de refinanciar?
-
Refinanciamento de Automóvel: Agora é o Momento Certo?
Introdução Seja você já ciente do que é refinanciamento de automóvel e como refinanciar, ou só agora percebendo que pode querer fazer isso eventualmente, uma pergunta importante permanece: Quando é o
-

Refinanciamento de Financiamento Auto: Guia Passo a Passo para Parcelas Menores
Introdução Já cobrimos prós e contras do refinanciamento auto, quando e por que refinanciar seu carro. Agora vamos ao que interessa (ou parafusos, se preferir): Como refinanciar? O que tudo vai precis
Artigos em Destaque
- Refinanciamento Imobiliário: Benefícios e Processo Explicados
- Gestão de Estoque: Quando Reduzir Custos de Manutenção
- Entendendo seu Score de Crédito: O que É e Por Que Importa
- Refinanciamento de Veículo: Vale a Pena Agora?
- Refinanciamento de Financiamento de Veículo: Vale a Pena para Você?
- Refinanciar Empréstimo Pessoal: Guia Completo
- Refinanciamento de Empréstimo Estudantil: Guia Completo para 2024
- Empréstimos Pessoais para Volta às Aulas: Cubra Custos Inesperados
-
 Refinancie seu Empréstimo de Veículo: 5 Bons Motivos para Considerar
Por que não refinanciar seu empréstimo de veículo se isso economiza dinheiro? No momento em que juros caem, o burburinho sobre refinanciamento de hipoteca começa. Raramente ouvimos sobre refinanciar ...
-
 Refinanciamento de Veículo: Agora é a Hora Certa?
O último ano foi brutal para comprar carro, desde a incerteza inicial da pandemia até a onda atual de problemas na cadeia de suprimentos e escassez crucial de chips. A oferta reduzida de carros novos ...