
STRIPE: Hedge de Risco de Taxa de Juro com Elementos Participativos
O Que é um Swap Transferring Risk With Participating Element (STRIPE)?
Um swap transferring risk with participating element, ou STRIPE, é um tipo de instrumento de hedge que combina um interest rate swap com um interest rate cap.
Principais Conclusões
- Um swap transferring risk with participating element (STRIPE) é um interest rate swap com teto (capped).
- É usado para fazer hedge de risco de taxa de juro numa base over-the-counter.
- O detentor da proteção de taxa deve pagar um prémio contínuo ao vendedor.
- Um interest rate swap é um tipo de derivado no qual duas partes concordam em trocar fluxos de pagamentos de juros ou obrigações.
- Um interest rate cap é um acordo entre comprador e vendedor, pelo qual o comprador é garantido, em troca de uma taxa recorrente, que a taxa de juro paga num instrumento financeiro não excederá o montante prescrito.
Compreendendo Swaps Transferring Risk With Participating Element (STRIPE)
Um swap transferring risk with participating element é uma estratégia complexa de derivados usada por aqueles que procuram fazer hedge de risco de taxa de juro ou lucrar com aqueles que procuram fazer hedge de risco de taxa de juro.
Os derivados são assim chamados porque são instrumentos financeiros cujo valor deriva de outro instrumento. No caso de um interest rate swap, o valor do swap deriva do valor dos instrumentos de dívida em que os contratos são escritos em referência.
Um interest rate swap é um tipo de derivado no qual duas partes concordam em trocar fluxos de pagamentos de juros ou obrigações, enquanto um interest rate cap é um acordo entre comprador e vendedor, pelo qual o comprador é garantido, em troca de uma taxa recorrente, que a taxa de juro que paga num instrumento financeiro não será superior ao montante prescrito.
Considerações Especiais
Os derivados têm sido criticados por opositores da indústria de serviços financeiros como meros instrumentos de especulação, porque permitem que investidores ganhem ou percam dinheiro com base nas mudanças no valor de ativos financeiros que não possuem.
Derivados como credit default swaps (CDS) ajudaram a aumentar a severidade da crise financeira de 2008-09, levando à Grande Recessão, porque colocaram em risco bancos que vendiam proteção do tipo seguro contra a falência de outras instituições financeiras, uma configuração que agravou a propagação do contágio financeiro.
Mas nem todos os derivados ou utilizadores de derivados são iguais. Existem usos legítimos de derivados como interest rate swaps e interest rate caps, como quando empresas usam estes instrumentos para fazer hedge de risco de taxa de juro.
Exemplo de Swap Transferring Risk With Participating Element
Digamos que a Philadelphia Widget Company tomou emprestados $100 milhões para financiar a construção de uma nova fábrica de widgets. Pediu o dinheiro a uma taxa fixa de 5%, mas desde que contraiu esse empréstimo as taxas de juro começaram a cair. Para reduzir os seus custos de financiamento, a empresa compra um swap transferring risk with participating element, através do qual troca o seu pagamento de 5% com um banco por um empréstimo a taxa variável de 4% que pode cair ainda mais.
Ao mesmo tempo, o STRIPE inclui um interest rate cap, pelo qual o banco garante que se a taxa de juro começar a subir novamente, a Philadelphia Widget Company pagará não mais que uma taxa de juro de 6%. O STRIPE permite à empresa aproveitar as taxas em queda enquanto se protege contra taxas mais altas.
-

Taxa de Swap Explicada: Entendendo Taxas Fixas em Derivativos
A taxa de swap (swap rate) é a taxa fixa de um swap — contrato derivativo entre duas partes que envolve a troca de fluxos de caixa pré-acordados de dois instrumentos financeiros. Os fluxos de caixa sã
-

Contratos de Swap: Guia Completo para Entender e Operar
Contratos de swap são derivativos financeiros que permitem a duas partes trocar fluxos de receita provenientes de ativos subjacentes detidos por cada uma. Por exemplo, uma empresa americana que tomou
Artigos em Destaque
- Entendendo o Gap de Taxa de Juros: Definição e Implicações
- Futuros de Taxa de Juros: Entendendo Contratos e Estratégias de Hedge
- Swap em Atraso (Arrears Swap): Explicação e Funcionamento
- Swaps com Definição de Taxa Atrasada: Definição e Funcionamento
- Entendendo Swaps BMA (Bond Market Association): Guia Completo
- Opções de Taxa de Juros: Definição e Funcionamento
- Opções de Call de Taxa de Juros: Entendendo Básicos e Mecânica
- Entendendo o Risco de Taxa de Juros em Renda Fixa: Um Guia Completo
-
 Risco de Taxa de Juros: Definição, Impacto e Mitigação
O risco de taxa de juros é a probabilidade de queda no valor de um ativo resultante de flutuações inesperadas nas taxas de juros. Este risco está principalmente associado a ativos de renda fixa (como ...
-
 Swaps de Taxa de Juros: Guia Completo com Exemplos
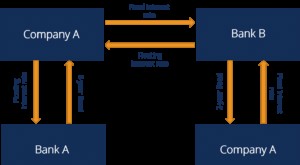
Um swap de taxa de juros é um tipo de contrato derivativo no qual duas contrapartes concordam em trocar um fluxo de pagamentos de juros futuros por outro, com base em um valor principal especificado. ...