
Dynasty Trusts: Preserve Riqueza através de Gerações
O que é um Dynasty Trust?
Um dynasty trust é um trust de longo prazo criado para transmitir riqueza de geração em geração sem incorrer em impostos de transferência — como imposto sobre doações, imposto sobre herança ou imposto sobre transferência de salto de geração (GSTT) — pelo tempo que os ativos permanecerem no trust.
A característica definidora do dynasty trust é sua duração. Se desenhado adequadamente, pode durar por muitas gerações, possivelmente para sempre.
Um dynasty trust estabelecido no estado certo pode teoricamente durar para sempre.
Como Funciona um Dynasty Trust
Historicamente, trusts só podiam durar certo número de anos. Muitos estados tinham "regra contra perpetuidade" e estipulavam quando um trust devia terminar. Regra comum era que trust podia continuar por 21 anos após a morte do último beneficiário vivo quando o trust foi estabelecido.
Sob essas circunstâncias, um trust podia teoricamente durar 100 anos ou mais. Alguns estados, no entanto, aboliram regras contra perpetuidade, tornando possível para indivíduos ricos criar dynasty trusts que podem perdurar por muitas gerações no futuro.
Os beneficiários imediatos de um dynasty trust são geralmente os filhos do constituinte (grantor - a pessoa cujos ativos criam o trust). Após a morte do último filho, netos ou bisnetos do constituinte geralmente tornam-se beneficiários. A operação do trust é controlada por trustee nomeado pelo constituinte. O trustee é tipicamente banco ou outra instituição financeira.
Principais Conclusões
- Dynasty trusts permitem que indivíduos ricos deixem dinheiro para gerações futuras, sem incorrer em impostos sobre herança.
- Sob lei atual, indivíduo pode colocar até $11.58 milhões em dynasty trust.
- Dynasty trusts são irrevogáveis e seus termos não podem ser alterados uma vez financiados.
Um dynasty trust é tipo de trust irrevogável. Constituintes podem estabelecer regras estritas (ou flexíveis) para como o dinheiro deve ser gerido e distribuído aos beneficiários. Mas uma vez financiado o trust, o constituinte não terá controle sobre ativos nem permissão para alterar termos do trust. O mesmo vale para futuros beneficiários do trust.
Ativos transferidos para dynasty trust podem estar sujeitos a impostos sobre doações, herança e GSTT apenas quando a transferência é feita e apenas se os ativos excederem isenções fiscais federais. Como resultado do Tax Cuts and Jobs Act de 2017, a isenção federal de imposto sobre herança é $11.58 milhões para 2020 e $11.7 milhões para 2021. O valor é ajustado anualmente pela inflação.
Claro, o Congresso também poderia aumentar ou diminuir a isenção do imposto sobre herança em anos futuros, ou eliminar o imposto sobre herança inteiramente. Por ora, indivíduo pode colocar $11.58 milhões em dynasty trust para seus filhos ou netos (e, na prática, seus filhos e netos) sem incorrer nesses impostos. Além disso, ativos que entram no dynasty trust, bem como qualquer valorização nesses ativos, são permanentemente removidos do patrimônio tributável do constituinte, proporcionando outra camada de alívio fiscal.
Um trustee pode distribuir dinheiro do trust para sustentar beneficiários conforme descrito nos termos do trust. Mas como beneficiários não têm controle sobre ativos do trust, estes não contarão para seus patrimônios tributáveis. Similarmente, ativos do trust são protegidos de reivindicações de credores de beneficiário porque pertencem ao trust, não ao beneficiário.
No entanto, imposto de renda ainda se aplicará a dynasty trust. Para minimizar ônus de imposto de renda, indivíduos frequentemente transferem ativos para dynasty trusts que não produzem renda tributável, como ações que não pagam dividendos e títulos municipais isentos de impostos.
-
Entendendo Trusts: Guia Completo para Gestão de Ativos e Planejamento Sucessório
Um trust é um veículo legal que permite a um terceiro, o trustee (fiduciário), deter e administrar ativos em um fundo fiduciário em nome de um beneficiário. Um trust expande muito suas opções quando s
-
Trusts em Vida: Guia Completo para Planejamento Sucessório
O que acontecerá com seus bens quando você falecer? Quem será o(s) destinatário(s) de suas posses? Há contingências para a herança? Quem gerenciará a distribuição? Todas essas perguntas, e mais, são r
Artigos em Destaque
- Trusts Irrevogáveis: Definição, Benefícios e Planejamento de Imposto Sucessório
- Entendendo Fundos Fiduciários: Um Guia Completo
- Entendendo Trusts do Doador: Implicações Fiscais e Regras
- Trust Inter-Vivos: Definição, Benefícios e Como Funciona
- Trustee: Papéis, Responsabilidades e Dever Fiduciário Explicados
- Empresas Fiduciárias (Trust Companies): Serviços Fiduciários e Gestão de Ativos
- Unit Trusts (Fundos de Unidades): Estruturas de Investimento Explicadas
- A-B Trust: Minimização do Imposto sobre Herança para Casais
-
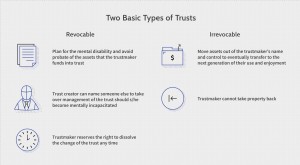 Entenda os Fideicomissos: Relações Fiduciárias e Proteção de Ativos
O que é um fideicomisso?Um fideicomisso é uma relação jurídica em que uma pessoa, chamada instituidor, transfere bens ou direitos para outra pessoa, o fiduciário, que os administra em benefício de um ...
-
 Declaração de Trust (Declaration of Trust): Definição, Finalidade e Termos-Chave
A Declaração de Trust é um documento legal usado para criar um novo trust ou confirmar os termos de um trust existente. Funciona como contrato entre o trustee (fiduciário) e o beneficiário sobre a adm...