
A-B Trust: Minimização do Imposto sobre Herança para Casais
O que é um A-B Trust?
Um A-B trust é um trust conjunto criado por casal casado com o propósito de minimizar impostos sobre herança. Após a morte do primeiro cônjuge, um A-B trust divide-se em dois. É formado com cada cônjuge colocando ativos no trust e nomeando como beneficiário final qualquer pessoa adequada, exceto o outro cônjuge.
O trust recebe seu nome do fato de que se divide em dois na morte do primeiro cônjuge — onde o trust A é o trust do sobrevivente e o trust B é o trust do falecido.
Principais Conclusões
- Um A-B trust minimiza impostos sobre herança dividindo o patrimônio em parte do sobrevivente e parte de bypass.
- O cônjuge sobrevivente tem controle limitado sobre o trust do falecido, mas os termos podem permitir acesso à propriedade e até retirada de renda.
- A-B trusts não são amplamente usados pois a isenção do imposto sobre herança é suficiente para a maioria dos patrimônios.
Entendendo um A-B Trust
Após a morte de um indivíduo, seu patrimônio é pesadamente tributado antes que beneficiários o recebam. Por exemplo, considere casal com patrimônio de $3 milhões quando um dos cônjuges morre. O cônjuge sobrevivente fica com $3 milhões, que não são tributados devido à dedução conjugal ilimitada para ativos que fluem de cônjuge falecido para sobrevivente. No entanto, se o outro cônjuge morrer e sua isenção de imposto sobre herança for $1 milhão, a parte tributável do patrimônio será $2 milhões. Isso significa que $2 milhões serão tributados a 40% e o valor restante transferido aos beneficiários.
Para contornar o patrimônio estar sujeito a tais impostos elevados, muitos casais casados estabelecem trust sob seus testamentos chamado A-B trust. No exemplo acima, se o casal tivesse A-B trust, a morte do primeiro cônjuge não acionaria impostos sobre herança devido à exclusão vitalícia. Após a morte, a quantia igual à isenção de imposto sobre herança no ano da morte é colocada em trust irrevogável chamado bypass trust (trust de bypass) ou trust B. Este trust também é conhecido como trust do falecido. O valor restante, $2 milhões, será transferido para trust do sobrevivente (trust A), sobre o qual o cônjuge sobrevivente terá controle total. O imposto sobre herança no trust A é diferido até após a morte do cônjuge sobrevivente.
Vantagens de um A-B Trust
O trust A contém os interesses de propriedade do cônjuge sobrevivente, mas este tem controle limitado sobre ativos no trust do cônjuge falecido. No entanto, esse controle limitado sobre o trust B ainda permitirá ao cônjuge sobrevivente morar na casa do casal e retirar renda do trust, desde que esses termos sejam estipulados no trust.
Embora o cônjuge sobrevivente possa acessar o trust de bypass, se necessário, os ativos neste trust contornarão seu patrimônio tributário após sua morte. Após a morte do cônjuge sobrevivente, apenas ativos no trust A estão sujeitos a impostos sobre herança. Se a isenção para este cônjuge for também $1 milhão e o valor dos ativos no trust do sobrevivente for avaliado em $2 milhões, apenas $1 milhão estará sujeito a imposto sobre herança.
A isenção fiscal federal é transferível entre casais casados através de designação chamada portabilidade da isenção do imposto sobre herança. Se um cônjuge morre, a porção não utilizada de sua isenção pode ser transferida e adicionada à isenção do cônjuge sobrevivente. Após a morte do cônjuge sobrevivente, a propriedade no trust do falecido passa livre de impostos aos beneficiários nomeados neste trust.
Isso ocorre porque o trust B usa a isenção do imposto sobre herança do cônjuge que morreu primeiro, portanto, quaisquer fundos restantes no trust do falecido serão repassados livres de impostos. Como o trust do falecido não é considerado parte do patrimônio do cônjuge sobrevivente para fins de imposto sobre herança, a dupla tributação é evitada.
Patrimônio Líquido e A-B Trusts
Se o patrimônio do cônjuge falecido estiver abaixo do valor de sua isenção fiscal, pode não ser necessário estabelecer trust do sobrevivente. A porção não utilizada da isenção federal do cônjuge falecido pode ser transferida à isenção do cônjuge sobrevivente preenchendo o Formulário 706 do IRS.
Embora A-B trusts sejam ótima forma de minimizar impostos sobre herança, não são muito usados hoje. Isso porque cada indivíduo tem isenção combinada vitalícia federal de imposto sobre doações e herança de $11.580.000 em 2020. Em 2021, este valor aumenta para $11.700.000. Portanto, apenas pessoas com patrimônios avaliados acima de $11.7 milhões optarão por A-B trust em 2021. Com a disposição de portabilidade, cônjuge sobrevivente pode incluir a isenção do cônjuge falecido, permitindo até $23.16 milhões em 2020 e $23.4 milhões em 2021, que podem ser transferidos livres de impostos aos beneficiários.
-
Entendendo Trusts: Guia Completo para Gestão de Ativos e Planejamento Sucessório
Um trust é um veículo legal que permite a um terceiro, o trustee (fiduciário), deter e administrar ativos em um fundo fiduciário em nome de um beneficiário. Um trust expande muito suas opções quando s
-
Trusts em Vida: Guia Completo para Planejamento Sucessório
O que acontecerá com seus bens quando você falecer? Quem será o(s) destinatário(s) de suas posses? Há contingências para a herança? Quem gerenciará a distribuição? Todas essas perguntas, e mais, são r
Artigos em Destaque
- Trusts Irrevogáveis: Definição, Benefícios e Planejamento de Imposto Sucessório
- Entendendo Fundos Fiduciários: Um Guia Completo
- Entendendo Trusts do Doador: Implicações Fiscais e Regras
- Trust Inter-Vivos: Definição, Benefícios e Como Funciona
- Trustee: Papéis, Responsabilidades e Dever Fiduciário Explicados
- Empresas Fiduciárias (Trust Companies): Serviços Fiduciários e Gestão de Ativos
- Unit Trusts (Fundos de Unidades): Estruturas de Investimento Explicadas
- Bare Trust (Trust Simples): Direitos do Beneficiário e Deveres do Trustee
-
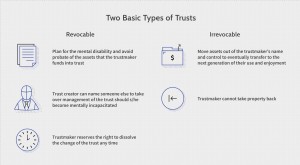 Entenda os Fideicomissos: Relações Fiduciárias e Proteção de Ativos
O que é um fideicomisso?Um fideicomisso é uma relação jurídica em que uma pessoa, chamada instituidor, transfere bens ou direitos para outra pessoa, o fiduciário, que os administra em benefício de um ...
-
 Declaração de Trust (Declaration of Trust): Definição, Finalidade e Termos-Chave
A Declaração de Trust é um documento legal usado para criar um novo trust ou confirmar os termos de um trust existente. Funciona como contrato entre o trustee (fiduciário) e o beneficiário sobre a adm...