
Entendendo Trusts do Doador: Implicações Fiscais e Regras
O Que São Regras de Trust do Doador?
Regras de trust do doador são diretrizes dentro do Código de Receita Interna (IRC) que delineiam certas implicações fiscais de um trust do doador. Sob estas regras, o indivíduo que cria um trust do doador é reconhecido como o proprietário dos ativos e propriedades mantidos dentro do trust para fins de imposto de renda e herança.
Principais Conclusões
- Um trust do doador é um trust no qual o indivíduo que cria o trust é o proprietário dos ativos e propriedades para fins de imposto de renda e herança.
- Regras de trust do doador são as regras que se aplicam a diferentes tipos de trusts.
- Trusts do doador podem ser trusts revogáveis ou irrevogáveis.
- Com trusts do doador intencionalmente defeituosos, o doador deve pagar os impostos sobre qualquer renda, mas os ativos não fazem parte do patrimônio do proprietário.
Entendendo Regras de Trust do Doador
Trusts são estabelecidos por várias razões, e em muitos casos, são projetados como entidades legais separadas para proteger os ativos do doador (ou originador) e a renda gerada a partir desses ativos para que os beneficiários possam recebê-los.
Por exemplo, trusts são criados ao realizar planejamento patrimonial para garantir que os ativos sejam distribuídos adequadamente aos beneficiários nomeados após a morte do proprietário. No entanto, um trust do doador é qualquer trust no qual o doador ou proprietário retém o poder de controlar ou direcionar renda ou ativos dentro do trust. Em outras palavras, as regras de trust do doador permitem que um doador controle os ativos e investimentos no trust.
Trusts do doador eram originalmente usados como paraíso fiscal para pessoas ricas. As alíquotas de imposto graduavam na mesma taxa que as alíquotas de imposto de renda. À medida que mais renda era auferida no trust, a renda era tributada nas alíquotas de imposto de renda pessoal.
Em outras palavras, o doador obtinha os benefícios de um trust, como proteger dinheiro, mas era tributado como se fosse uma conta pessoal e não uma entidade legal separada. Além disso, doadores podiam alterar o trust e remover o dinheiro quando escolhessem. Regras de trust do doador foram estabelecidas pelo IRS para frustrar o uso indevido de trusts.
Hoje, a renda gerada a partir de trusts gradua para uma faixa de imposto mais alta mais rapidamente que as alíquotas marginais de imposto de renda individual. Por exemplo, qualquer renda de trust acima de $12.750 seria tributada na alíquota mais alta de 37%.
Por outro lado, se o trust fosse tributado na alíquota individual, a renda do trust não seria tributada na alíquota mais alta de 37% até auferir $518.400, de acordo com as alíquotas marginais de 2020, e $523.600 de acordo com as alíquotas marginais de 2021. Em outras palavras, não é necessária tanta renda auferida em um trust para ser empurrada para uma faixa de imposto mais alta.
Como resultado, um trust do doador não é mais o tipo de paraíso fiscal para pessoas ricas que era antes de o IRS fazer alterações nele. No entanto, trusts do doador ainda são usados hoje porque têm características que podem ser benéficas para o doador, dependendo de sua renda, situação fiscal e familiar.
Benefícios das Regras de Trust do Doador
Trusts do doador têm várias características que permitem aos proprietários usar os trusts para seus propósitos fiscais e de renda específicos.
Renda do Trust
A renda que o trust gera é tributada na alíquota de imposto de renda do doador em vez do próprio trust. A este respeito, as regras de trust do doador oferecem aos indivíduos certo grau de proteção fiscal porque as alíquotas são geralmente mais favoráveis no nível individual do que para trusts.
Beneficiários
Doadores também podem alterar os beneficiários do trust, junto com os investimentos e ativos dentro dele. Eles podem direcionar um fiduciário a fazer alterações também. Fiduciários são indivíduos ou empresas financeiras que detêm e gerenciam ativos para o benefício de um trust e seus beneficiários.
Revogável
Doadores também podem desfazer o trust quando quiserem, desde que sejam considerados mentalmente competentes no momento da decisão. Esta distinção torna um trust do doador um tipo de trust revogável em vida. Um trust revogável é um trust que pode ser alterado e cancelado pelo proprietário, originador ou doador.
Alterando o Trust
No entanto, o doador também é livre para renunciar ao controle do trust, tornando-o um trust irrevogável, que é um trust que não pode ser alterado ou cancelado sem a permissão dos beneficiários do trust. Neste caso, o próprio trust pagará impostos sobre a renda que gera, e então exigiria seu próprio número de identificação fiscal (TIN).
Considerações Especiais
Trusts são estabelecidos para vários propósitos, incluindo o propósito de armazenar os ativos do proprietário em uma entidade legal separada. Como resultado, proprietários de trusts devem estar cientes dos riscos de que o trust possa ser acionado para um trust do doador.
O Internal Revenue Service (IRS) define oito exceções para evitar acionar o status de trust do doador. Por exemplo, se o trust tem apenas um único beneficiário que recebe o principal e a renda do trust. Ou, se o trust tem múltiplos beneficiários que recebem o principal e a renda do trust de acordo com sua participação acionária no trust.
Como Regras de Trust do Doador se Aplicam a Diferentes Trusts
Regras de trust do doador também delineiam certas condições quando um trust irrevogável pode receber alguns dos mesmos tratamentos que um trust revogável pelo IRS. Estas situações às vezes levam à criação do que são conhecidos como trusts do doador intencionalmente defeituosos.
Nestes casos, um doador é responsável por pagar impostos sobre a renda que o trust gera, mas ativos do trust não são contados para o patrimônio do proprietário. Tais ativos se aplicariam ao patrimônio de um doador se o indivíduo administrasse um trust revogável, no entanto, porque o indivíduo efetivamente ainda possuiria a propriedade mantida pelo trust.
Em um trust irrevogável, a propriedade é basicamente transferida para fora do patrimônio do doador e para um trust, que efetivamente possuiria aquela propriedade. Indivíduos frequentemente fazem isso para garantir que a propriedade seja passada para membros da família no momento da morte. Neste caso, um imposto sobre doações pode ser cobrado sobre o valor da propriedade no momento em que é transferida para o trust, mas nenhum imposto sobre herança é devido na morte do doador.
Regras de trust do doador também afirmam que um trust se torna um trust do doador se o criador do trust tem um interesse de reversão maior que 5% dos ativos do trust no momento em que a transferência de ativos para o trust é feita.
Um acordo de trust do doador dita como ativos são gerenciados e transferidos após a morte do doador. Em última análise, a lei estadual determina se um trust é revogável ou irrevogável, bem como as implicações de cada um.
Exemplos de Regras de Trust do Doador
Algumas das regras de trust do doador delineadas pelo IRS são as seguintes:
- O poder de adicionar ou alterar o beneficiário de um trust
- O poder de tomar emprestado do trust sem garantia adequada
- O poder de usar a renda do trust para pagar prêmios de seguro de vida
- O poder de fazer alterações na composição do trust substituindo ativos de valor igual
-
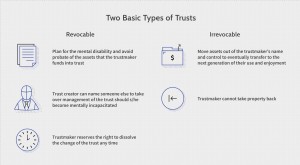
Entenda os Fideicomissos: Relações Fiduciárias e Proteção de Ativos
O que é um fideicomisso?Um fideicomisso é uma relação jurídica em que uma pessoa, chamada instituidor, transfere bens ou direitos para outra pessoa, o fiduciário, que os administra em benefício de um
-
Declaração de Trust (Declaration of Trust): Definição, Finalidade e Termos-Chave
A Declaração de Trust é um documento legal usado para criar um novo trust ou confirmar os termos de um trust existente. Funciona como contrato entre o trustee (fiduciário) e o beneficiário sobre a adm
Artigos em Destaque
- Trusts Irrevogáveis: Definição, Benefícios e Planejamento de Imposto Sucessório
- Entendendo Fundos Fiduciários: Um Guia Completo
- Grantor Retained Annuity Trust (GRAT): Planejamento Patrimonial Eficiente Fiscalmente
- Trust Inter-Vivos: Definição, Benefícios e Como Funciona
- Trustee: Papéis, Responsabilidades e Dever Fiduciário Explicados
- Empresas Fiduciárias (Trust Companies): Serviços Fiduciários e Gestão de Ativos
- Unit Trusts (Fundos de Unidades): Estruturas de Investimento Explicadas
- A-B Trust: Minimização do Imposto sobre Herança para Casais
-
 Regras Essenciais para uma Aposentadoria Segura
Apesar de a pandemia de coronavírus ter virado o mundo do avesso, a maioria dos aposentados ainda mantém uma visão otimista. De fato, cerca de 76% deles dizem estar confiantes de que conseguirão curt...
-
 Trust de Anuidade Retida pelo Doador (GRAT): Guia Completo
Um Trust de Anuidade Retida pelo Doador (GRAT) é uma ferramenta de planejamento sucessório que permite a indivíduos transferir parte de sua riqueza a um beneficiário sem pagar grandes quantias em impo...