
Iniciando um Negócio: Guia Completo para Planejamento, Lançamento e Crescimento
Os anos que seguem uma crise nacional frequentemente coincidem com um boom no empreendedorismo. Após a Segunda Guerra Mundial, por exemplo, os Estados Unidos viram um aumento de novos negócios surgirem enquanto milhões de militares retornavam à vida civil e buscavam emprego significativo.
A paisagem pós-pandemia pode se mostrar similarmente vantajosa para empreendedores. Segundo o U.S. Census Bureau, americanos submeteram 5,4 milhões de solicitações de negócios em 2021 — um salto de 53% em relação aos níveis pré-pandemia de 2019 — muitos dos quais vieram de aposentados precoces buscando perseguir profissionalmente uma paixão de longa data. De fato, cerca de metade das pequenas empresas são pertencentes a empreendedores com mais de 50 anos.
Por mais atraente que abrir seu próprio negócio possa parecer, no entanto, é um empreendimento exigente que até o empreendedor mais experiente nem sempre acerta. "Criar um negócio do zero é um processo complexo, de múltiplas etapas, com muitos obstáculos potenciais", diz Steve Boltz, planejador financeiro sênior na Charles Schwab especializado em planejamento financeiro para donos de pequenas empresas. "E para empreendedores iniciando um negócio mais tarde na vida, é importante entender que sua pista de decolagem é muito mais curta — e que erros podem minar o estilo de vida que você trabalhou décadas para construir."
Antes de partir por conta própria, considere enfrentar as seguintes tarefas para aumentar significativamente suas chances de sucesso.
Planeje
Como diz o ditado, "Se você falha em planejar, está planejando falhar". Aqui está como transformar sua ideia em um negócio viável.
Tarefa #1: Pesquise seu mercado — e a concorrência
Mesmo a melhor ideia não terá sucesso se não houver mercado para ela. Comece conhecendo sua área, seus concorrentes e seus potenciais clientes. Se você abrirá um negócio físico, por exemplo, quais são os estabelecimentos rivais, o fluxo de pedestres e a renda familiar dentro e ao redor do local que você está considerando? Por outro lado, se você adotará uma abordagem amplamente online, pode focar mais em preços competitivos, marketing e qualidade de seus serviços.
Tarefa #2: Calcule seus custos
Estime suas despesas potenciais, separando-as em duas categorias: custos iniciais, como equipamentos e licenças, e despesas recorrentes, como aluguel e suprimentos. Isso ajudará a determinar quanto custará não apenas para colocar o negócio em funcionamento, mas também para mantê-lo operando. Seu plano deve contemplar pelo menos um ano de despesas operacionais, ou até cinco anos se você precisar de financiamento e/ou investimento externo.
Tarefa #3: Escreva seu plano
Reúna sua pesquisa de mercado e projeções financeiras em um plano formal escrito. Este documento também deve incluir um resumo de seus produtos ou serviços e uma proposta de valor que diferencie seu negócio do dos concorrentes. Se seu negócio fornecerá bens físicos como alimentos ou vestuário, seu plano também deve incluir fornecedores potenciais, prazos de entrega e outras variáveis que podem influenciar seu sucesso. "Pensar nesses detalhes com antecedência pode ajudá-lo a antecipar obstáculos e refinar sua visão", diz Steve.
Agora também é a hora de definir o que sucesso significa para você. Por exemplo, quais margens de lucro serão necessárias para sustentar o negócio — e qual é seu Plano B se você não conseguir alcançá-las? "Se você tem economias adequadas e o negócio é mais um projeto de paixão, isso pode ser menos preocupante", diz Steve. "Mas para aqueles que planejam viver de seu novo empreendimento, é importante estabelecer limites antecipadamente para que você esteja mais lúcido sobre quando desistir."
Lance
Uma vez que você tem um plano em mãos, é hora de colocá-lo em ação.
Tarefa #4: Garanta financiamento
O maior obstáculo para muitos empreendedores é o financiamento. Se você está autofinanciando seu negócio, pode ser tentado a recorrer a uma conta de aposentadoria para capital. Antes de fazer isso, considere as consequências de tal movimento. Retirar uma distribuição de uma conta com imposto diferido antes dos 59½ anos acionará uma penalidade de saque antecipado de 10%, mais impostos de renda ordinários. "Mexer em suas economias — independentemente da sua idade — pode minar sua aposentadoria", diz Hayden Adams, CPA, CFP®, diretor de planejamento tributário e financeiro no Schwab Center for Financial Research.
Felizmente, pode haver outras opções de financiamento disponíveis que não exigem que você toque em seu ninho, tais como:
- Empréstimos para pequenas empresas: Empreendedores mais velhos tendem a ter mais facilidade em obter financiamento empresarial do que seus colegas mais jovens, embora tais empréstimos ainda possam ser difíceis de conseguir. "Devido ao alto nível de inadimplência em tais dívidas por startups, os credores provavelmente exigirão que você garanta pessoalmente o empréstimo — e cobrarão juros mais altos pelo risco que estão assumindo", diz Chris Kawashima, CFP®, analista sênior de pesquisa no Schwab Center for Financial Research. Considere começar com a U.S. Small Business Administration para ver se você se qualifica para um empréstimo.
- Empréstimos pessoais: Se você não encontrar um credor para um empréstimo empresarial, mas tem um histórico de crédito pessoal forte e baixos saldos de dívida, pode conseguir um empréstimo pessoal de taxa fixa a uma taxa razoável. Confirme que pode usar o empréstimo para negócios, e saiba que pagamentos perdidos ou incapacidade de pagar o empréstimo prejudicarão sua pontuação de crédito.
- Investimento externo: Dependendo do tipo de negócio, você pode atrair fundos de investidores externos. No entanto, tais acordos frequentemente significam abrir mão de algum controle ou propriedade do negócio, e afetarão o tipo de estrutura empresarial que você escolher.
Tarefa #5: Escolha sua estrutura
Para conduzir negócios legalmente, você terá que se registrar no estado. Mas antes de poder fazer isso, precisará decidir sobre uma estrutura empresarial, que afetará tudo, desde os impostos que você paga até a extensão de sua responsabilidade pessoal em caso de ação legal.
Existem muitas estruturas a considerar — idealmente com a ajuda de um advogado qualificado — mas entre as mais comuns estão:
- Empresa individual: Esta opção direta dá a você controle total sobre seu negócio. No entanto, seus ativos e passivos empresariais não são separados de seus ativos pessoais, significando que você pode ser responsabilizado pessoalmente pelas dívidas e obrigações do negócio.
- Parceria: Uma escolha popular para negócios com múltiplos proprietários, esta opção pode ser estruturada como:
- Uma parceria geral, na qual cada sócio é pessoalmente responsável pelas dívidas do negócio, enquanto lucros e controle são geralmente compartilhados.
- Uma parceria limitada, na qual os sócios gerais têm controle total e responsabilidade pelo negócio, enquanto sócios limitados ou silenciosos não estão envolvidos na gestão do negócio e são responsáveis apenas até o valor de seu investimento.
- Uma parceria de responsabilidade limitada, na qual todos os sócios podem participar da gestão do negócio, mas não são tipicamente responsáveis por má conduta ou negligência de seus sócios.
- Corporação: Incorporar seu negócio geralmente oferece a proteção mais forte contra responsabilidade pessoal — e é a única abordagem que permite emitir ações. Os dois principais tipos são corporações C e S. Atualmente, corporações C pagam imposto federal sobre sua renda à taxa corporativa fixa de 21%, enquanto os proprietários pagam imposto sobre qualquer renda que recebam como proprietário ou empregado. Corporações S não pagam imposto; em vez disso, os proprietários relatam suas porções da receita da empresa como renda pessoal em suas declarações de imposto individuais. Ambas as estruturas são geralmente mais caras para estabelecer do que outros tipos de entidades e exigem manutenção de registros e relatórios adicionais.
- Sociedade de responsabilidade limitada: Uma LLC pode permitir que você aproveite os benefícios de uma parceria e uma estrutura corporativa. Uma LLC pode protegê-lo de responsabilidade pessoal (na maioria das instâncias), é relativamente simples e evita impostos corporativos, embora você esteja sujeito a impostos de renda pessoal sobre a renda que flui para você do negócio.
"Tipicamente, a melhor estrutura empresarial é uma LLC para a maioria das pessoas — pelo menos para começar", diz Hayden. "São baratas para criar e podem proteger seus ativos pessoais de muitas responsabilidades empresariais."
Tarefa #6: Considere seguros
Dependendo do tipo de estrutura empresarial que você escolher, pode querer incluir proteções adicionais para minimizar riscos aos seus ativos pessoais e empresariais. Entre os tipos mais comuns de seguros estão:
- Do proprietário do negócio — que simplifica o processo de compra de seguro combinando cobertura de responsabilidade e propriedade em uma única apólice.
- Responsabilidade pessoal — que protege seus ativos empresariais se você estiver envolvido em uma ação legal pessoal.
- Específico do negócio — que inclui cobertura especializada, como automóvel comercial, violação de dados e compensação de trabalhadores, dependendo do seu ramo.
Mantenha
Uma vez em funcionamento, aqui está como sustentar seu ímpeto.
Tarefa #7: Busque aconselhamento
"Os melhores líderes são aqueles que reconhecem suas próprias limitações e estão dispostos a pedir ajuda", diz Steve. Considere montar uma equipe de profissionais confiáveis para ajudar a navegar as complexidades da propriedade empresarial, incluindo um advogado, um CPA, um mentor de negócios e seu consultor financeiro, que pode ajudá-lo a manter o foco em seu plano de longo prazo e objetivos financeiros.
"Lançar um novo negócio pode ser um momento caótico", diz Steve. "Mas saber quem chamar quando você encontra problemas — ou é apresentado a novas oportunidades — pode tirar um pouco do estresse."
Tarefa #8: Planeje o futuro
O planejamento financeiro de longo prazo frequentemente fica em segundo plano diante das demandas do dia a dia do negócio. "Há uma tendência entre empreendedores de assumir que construir um negócio bem-sucedido resultará automaticamente em uma aposentadoria bem financiada", diz Steve. No entanto, segundo o Exit Planning Institute, apenas 20% a 30% dos negócios que vão ao mercado acabam vendendo, deixando o restante sem opções sólidas para realizar o valor.
Como resultado, Steve aconselha todo proprietário de negócio, independentemente do tempo de atuação, a ter uma estratégia de saída. Entre as mais comuns estão:
- Venda direta: Se sua visão é construir uma empresa lucrativa que possa ser adquirida ou vendida no futuro, você vai querer trabalhar com um consultor de negócios que possa ajudá-lo a posicionar seu negócio para o sucesso. "Quanto mais turnkey você puder tornar seu negócio, mais fácil será encontrar um comprador", diz Steve. Outra opção é vender o negócio para sócios, a equipe de gestão ou funcionários, potencialmente através de um plano de propriedade de ações para empregados, embora isso possa exigir financiamento do vendedor ou uma transferência de longo prazo se os funcionários não tiverem capital adequado para financiar a compra diretamente.
- Sucessão intergeracional: Muitos proprietários de negócios sonham em construir uma empresa familiar duradoura. "Se você não precisa vender o negócio para financiar sua aposentadoria, passá-lo adiante é uma ótima maneira de construir um legado familiar e prover a próxima geração", diz Steve. "Apenas certifique-se de começar a preparar seus herdeiros com bastante antecedência para que eles possam começar correndo quando você estiver pronto para se afastar."
- Liquidação ordenada: "Nem todo negócio fará sentido sob nova propriedade, especialmente se seus serviços individuais são o negócio", diz Steve. Em tais casos, certifique-se de amarrar todas as pontas soltas, como encerrar acordos contratuais, pagar impostos finais e encerrar a entidade legal do negócio.
Seja qual for sua visão, é sábio trabalhar com um planejador financeiro desde o início para ajudar a garantir que você está dando os passos adequados ao longo do caminho. "Tantos empreendedores colocam seu sangue, suor e lágrimas para fazer um sucesso de seu negócio, mas nunca evoluem além dessa fase", diz Steve. "Você precisa pensar no seu fim de jogo desde o início."
-
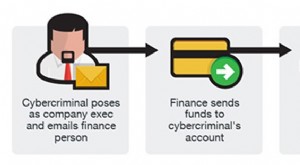
Comprometimento de E-mail Corporativo (BEC): Detecção e Redução de Riscos
Golpes de comprometimento de e-mail corporativo (BEC) são um tipo de fraude de pagamento online que visam empresas e podem resultar em perdas financeiras significativas. O BEC envolve obter acesso não
-
Aumente a Sua Pontuação de Crédito: Guia Completo para Construir e Manter um Bom Crédito
A sua pontuação de crédito é um número de três dígitos que mostra o quão bem você lida e paga dívidas. O pagamento de dívidas inclui prestações de hipoteca, pequenos empréstimos pessoais, pagamentos d
Artigos em Destaque
- Plano de Negócios para Corretora de Seguros: Guia Passo a Passo
- Planejamento de Refeições para Economizar: Um Guia Prático
- Planos Keogh: Solução Completa de Aposentadoria para Autônomos
- Navegando pelo Brexit: Impacto em Empresas do Reino Unido e Ecommerce
- Guia Completo de Planeamento de Casamento: Dicas e Checklist
- Construindo Resiliência: Estratégias para Pequenas Empresas Pós-Pandemia
- Planejamento Empresarial em Tempos Incertos: Navegando 2021 e Além
- Plano de Negócios para Investimento Imobiliário: Guia Completo
-
 Ativos Empresariais: Tipos, Registro e Valoração | [Sua Empresa]
Você se sente confortável categorizando seus ativos e registrando-os? Forneceremos uma visão geral dos tipos de ativos, como registrá-los e como garantir que sejam calculados corretamente. Ativos são...
-
 Como Elaborar um Plano de Negócios Vencedor: Guia Completo
Se você quer que seu produto ou serviço alcance um público amplo e realmente venda, você tem algum pensamento a fazer. Veja mais fotos de negócios e corporações. Então, você decidiu começar seu própri...