
ROIC (Retorno sobre Capital Investido): Definição, Cálculo e Aplicação
ROIC (Return on Invested Capital) mede a rentabilidade do capital efetivamente investido nas operações, remunerando todos os provedores de capital: acionistas (equity) e credores (dívida). É considerado o indicador mais robusto de performance operacional e criação de valor.
Fórmula do ROIC
ROIC = NOPAT / Capital Investido Médio
Onde:
- NOPAT (Lucro Operacional Após Impostos) = EBIT × (1 - Taxa Efetiva de IR)
Usa-se NOPAT (não Lucro Líquido) porque remunera tanto acionistas quanto credores (antes de juros). - Capital Investido = Dívida de Longo Prazo + Patrimônio Líquido - Caixa e Equivalentes
Ou: Ativo Total - Passivo Circulante Não Financeiro - Caixa.
Por que subtrair caixa? Juros de aplicações financeiras não são receita operacional; caixa ocioso não está "investido" no negócio. - Média do período: (Capital Investido Inicial + Final) / 2, pois o capital deve ser investido antes de gerar retorno.
Três Insights Fundamentais da Definição
- NOPAT vs. Lucro Líquido: captura retorno para todos provedores de capital (equity + dívida).
- Valor Contábil vs. Valor de Mercado: usa valor contábil (book value) de dívida e equity. Valor de mercado embute expectativas futuras; book value reflete capital efetivamente aportado.
- Timing (defasagem): capital investido no início do período gera lucro no fim. Por isso a média.
ROIC vs. WACC: O Teste de Criação de Valor
ROIC > WACC → Criação de Valor (projetos rendem mais que o custo de financiá-los).
ROIC < WACC → Destruição de Valor (retorno inferior ao custo de capital).
Em equilíbrio competitivo de longo prazo, ROIC tende a convergir para WACC. Empresas que mantêm ROIC > WACC persistentemente possuem fossa econômica (economic moat) — vantagem competitiva sustentável (marca, patentes, efeito rede, custos de troca, escala).
Por Que ROIC Supera ROA e ROE
| Índice | Problema | Como ROIC Resolve |
|---|---|---|
| ROA (LL / Ativo Total) | Caixa ocioso infla denominador → ROA artificialmente baixo. Empresas com caixas diferentes incomparáveis. | Subtrai caixa do denominador (Capital Investido). |
| ROE (LL / PL) | Alavancagem, buybacks, write-downs reduzem PL → ROE sobe sem melhora operacional. Não compara empresas com estruturas de capital diferentes. | NOPAT no numerador (livre de juros); Capital Investido no denominador (livre de estrutura de capital e caixa). Comparável entre empresas. |
Aplicações Práticas por Perfil Profissional
- Gestores de Portfólio: spread ROIC - WACC identifica criadores de valor; alocação setorial.
- Analistas de Research: valida premissas de modelo (ex.: ROIC perpétuo > WACC é irrealista).
- Gestão Corporativa / CFO: critério de aprovação de Capex (ROIC do projeto > WACC); benchmarking de alocação de capital; metas de bônus.
- Banqueiros de Investimento: pitch de M&A (ROIC pro forma), valuation baseado em value creation (EVA = (ROIC - WACC) × Capital Investido).
Cálculo Passo a Passo (Exemplo Simplificado)
Empresa com: EBIT = 200, Taxa IR = 25%, Dívida LP = 500, PL = 800, Caixa = 100, Ativo Total = 1.500, PC Não Financeiro = 200.
- NOPAT = 200 × (1 - 0,25) = 150
- Capital Investido = 500 + 800 - 100 = 1.200 (ou 1.500 - 200 - 100 = 1.200)
- ROIC = 150 / 1.200 = 12,5%
Se WACC = 9%, Spread = 3,5% → Criação de valor (EVA = 3,5% × 1.200 = 42).
Ajustes Comuns para ROIC "Limpo"
- Goodwill: alguns analistas excluem do Capital Investido (não gera retorno marginal).
- Ativos não operacionais: participações minoritárias, imóveis ociosos, investimentos financeiros → remover.
- Provisões e passivos operacionais de longo prazo: alguns incluem no capital investido (ex.: provisão ambiental).
- Arrendamentos (IFRS 16): dívida de arrendamento entra na dívida; direito de uso no ativo. Ajustar para comparabilidade.
- Impostos diferidos: ativos/passivos de IR/CS diferidos — tratamento varia (operacional vs. financiamento).
Conclusão
ROIC é a métrica "padrão-ouro" para medir eficiência de alocação de capital. Sua força está na comparabilidade (livre de estrutura de capital e caixa) e no link direto com criação de valor (ROIC vs. WACC). Para análise rigorosa: calcule ROIC ajustado (ex-goodwill, ex-não operacionais) em série histórica de 5-10 anos, compare com WACC estimado e com pares do setor, e decomponha em Margem NOPAT × Giro do Capital Investido (DuPont operacional). Empresas que compõem capital a ROIC > WACC consistentemente são as máquinas de criar riqueza no longo prazo.
-

Entendendo Precificação Incorreta (Mispricing): Preços de Mercado vs. Valor Real
A precificação incorreta (mispricing) causa uma divergência entre o preço de mercado de um título e o valor fundamental desse título. A lei do preço único afirma que o preço de mercado de um título é
-

Entendendo o Retorno do NAV: Um Indicador-Chave de Desempenho
Retorno do NAV, ou retorno do valor patrimonial líquido, é uma medida de desempenho para ativos de uma entidade menos passivos. O retorno do NAV é tipicamente usado para medir o desempenho de fundos m
Artigos em Destaque
- Entendendo o Retorno de Capital (ROC): Definição e Implicações Fiscais
- Entendendo o Alfa: Guia de Desempenho de Investimentos
- Basileia I: Entendendo Regulamentações Bancárias Nucleares e Requisitos de Capital
- Entendendo Capital: Tipos, Categorias e Criação de Valor
- Racionamento de Capital: Definição, Estratégias e Impacto nas Decisões de Investimento
- Retorno Cash-on-Cash: Definição, Cálculo e Importância
- Custo de Capital: Definição, Cálculo e Importância
- Retorno sobre Capital Investido (ROIC): Cálculo e Significado
-
 Entendendo Perdas de Capital: Definição, Cálculo e Exemplos
Perda de capital é a redução no valor do capital de uma empresa, ou seja, investimentos, ativos de capital, etc. A perda é realizada quando ativos de capital são vendidos por um preço menor que o preç...
-
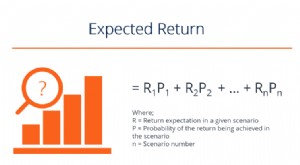 Retorno Esperado: Guia Completo com Cálculo e Exemplos
O retorno esperado de um investimento é o valor esperado da distribuição de probabilidade dos possíveis retornos que pode proporcionar aos investidores. O retorno é uma variável desconhecida com difer...