
Margem de Lucro Operacional: Definição, Cálculo e Uso
A Margem de Lucro Operacional é um rácio de rentabilidade ou desempenho que reflete a percentagem de lucro que uma empresa gera a partir das suas operações, antes de deduzir impostos e encargos financeiros. Calcula-se dividindo o lucro operacional pela receita total e expressando como percentagem. Também é conhecida como Margem EBIT (Lucros Antes de Juros e Impostos).
Como Calcular a Margem de Lucro Operacional
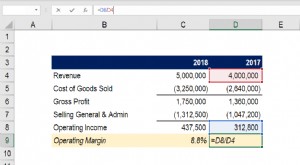
Margem de Lucro Operacional = Lucro Operacional / Receita Total × 100%
O lucro operacional obtém-se subtraindo todos os Custos dos Bens Vendidos (CMV), depreciação e amortização, e todas as despesas operacionais relevantes das receitas totais. As despesas operacionais incluem custos além da produção direta – salários e benefícios, renda e despesas gerais, custos de investigação e desenvolvimento (I&D), etc.
Por exemplo, uma margem de 15% equivale a $0,15 de lucro operacional para cada $1 de receita.
Como Utilizar a Margem de Lucro Operacional
A margem operacional difere da Margem de Lucro Líquido como medida de capacidade de gerar lucro. A diferença é que a primeira baseia-se apenas nas operações, excluindo custos de financiamento (juros) e impostos.
Exemplo: Aquisição Alavancada (LBO)
Um adquirente a analisar uma empresa-alvo para LBO olha para melhorias operacionais potenciais. A margem operacional dá insight sobre o desempenho face aos pares, nomeadamente a eficiência na gestão de despesas para maximizar a rentabilidade. A omissão de juros e impostos é útil porque um LBO injetaria nova dívida, tornando a despesa histórica de juros irrelevante.
Indicador da Qualidade da Gestão
A margem operacional reflete a qualidade da gestão, pois despesas operacionais (salários, renda, arrendamento de equipamentos) são custos variáveis. A empresa tem pouco controlo sobre custos diretos de produção (matérias-primas), mas grande discricionariedade sobre renda de escritórios, equipamentos e pessoal. Por isso, a margem operacional é geralmente vista como indicador superior da força da equipa de gestão, comparada às margens bruta ou líquida.
Limitações da Margem de Lucro Operacional
Como em qualquer análise financeira, qualquer número requer investigação adicional para entender as razões subjacentes. Discrepâncias entre pares podem dever-se a vários fatores:
- Estratégias de outsourcing vs. produção interna resultam em margens diferentes.
- Métodos de depreciação afetam a margem: depreciação acelerada (ex: saldo decrescente duplo) reduz margens inicialmente, aumentando ao longo do tempo; depreciação linear mantém margem constante, salvo outros fatores.
Regra geral: mantenha constantes geografia, tamanho, setor e modelo de negócio ao comparar pares. Considere também outras métricas de rentabilidade (Margem Bruta, Margem Líquida) e rácios de alavancagem, eficiência e valor de mercado.
Recursos Adicionais
Para avançar na carreira como Analista Financeiro Certificado, a CFI oferece o programa Financial Modeling & Valuation Analyst (FMVA)®. Recursos úteis:
-

Entendendo o Lucro: Métrica Financeira Essencial
Lucro é o valor que resta após uma empresa pagar todas as suas despesas. Encontra-se na Demonstração de Resultados (DRE). Se o valor restante após deduzir despesas da receita for positivo, a empresa t
-

Margem de Lucro: Tipos, Fórmulas e Como Calcular
Em contabilidade e finanças, margem de lucro mede os ganhos (lucros) de uma empresa relativos à sua receita. As três principais métricas são: margem bruta (receita total menos CMV), margem operacional
Artigos em Destaque
- Entendendo a Margem de Lucro Bruto: Definição e Cálculo
- Margem EBITDA: Definição, Cálculo e Importância
- Margem de Segurança: Definição, Cálculo e Importância
- Margem Líquida de Lucro: Definição, Cálculo e Importância
- Entendendo o Risco Operacional: Componente Chave do Risco de Negócio
- Índices de Rentabilidade: Guia Completo com Exemplos e Fórmulas
- Entendendo o Markup: Definição, Cálculo e Importância
- Entender a Margem de Lucro Operacional: Métrica Chave de Eficiência
-
 Arrendamento Operacional (Operating Lease): Benefícios e Funcionamento
Um arrendamento operacional é um acordo para usar e operar um ativo sem a transferência de propriedade. Ativos comumente arrendados incluem imóveis, automóveis, aeronaves ou equipamentos pesados. Ao a...
-
 Margem Operacional: Definição, Cálculo e Importância
A margem operacional é igual ao resultado operacional dividido pela receita. É um índice de rentabilidade que mede a receita após cobrir despesas operacionais e não operacionais de um negócio. Também ...