
Margem Líquida de Lucro: Definição, Cálculo e Importância
A Margem Líquida de Lucro (também "Margem de Lucro" ou "Índice de Margem Líquida") é um índice financeiro usado para calcular a porcentagem de lucro que uma empresa produz sobre sua receita total. Mede o lucro líquido obtido por dólar de receita. Igual ao lucro líquido (ou lucro líquido) dividido pela receita total, expresso em porcentagem.
A margem de lucro típica varia conforme o setor da empresa. Como analista financeiro, isso é importante na análise financeira diária.
Fórmula da Margem Líquida de Lucro
Margem Líquida = Lucro Líquido ÷ Receita Total × 100
Lucro líquido é calculado deduzindo todas as despesas da receita total. O resultado é uma porcentagem – ex: margem de 10% significa que para cada $1 de receita a empresa ganha $0,10 de lucro líquido.
Exemplo de Cálculo #1
Empresas XYZ e ABC operam no mesmo setor. Qual tem maior margem líquida?
Passo 1: Fórmula: Margem Líquida = Lucro Líquido / Receita
Passo 2: Cálculo para cada empresa
Empresa XYZ: Margem = $30 / $100 = 30%
Empresa ABC: Margem = $80 / $225 = 35,56%
Empresa ABC tem maior margem líquida.
Exemplo de Cálculo #2
Empresas A e B têm margens de 12% e 15%. Ambas faturaram $150. Qual o lucro líquido de cada uma?
Passo 1: Lucro Líquido = Margem × Receita
Empresa A: 12% × $150 = $18
Empresa B: 15% × $150 = $22,50
Exemplo de Cálculo #3
Empresas A e B lucram $83,50 e $67,22. Ambas têm margem de 18,22%. Qual a receita de cada uma?
Passo 1: Receita = Lucro Líquido / Margem Líquida
Empresa A: $83,50 / 18,22% = $458,29
Empresa B: $67,22 / 18,22% = $368,94
Entendendo o Índice
O índice descreve a capacidade da empresa de gerar lucro e considerar cenários como aumento de despesas ineficaz. Usado extensivamente em modelagem financeira e valuation.
Margem líquida é forte indicador do sucesso geral da empresa, usualmente expressa em porcentagem. Porém, um único número no relatório raramente é suficiente para avaliar desempenho geral. Aumento de receita pode virar prejuízo se seguido por aumento de despesas. Redução de receita com controle rígido de custos pode aumentar lucro.
Outras métricas comuns: EBITDA e Lucro Bruto.
Margem líquida alta significa controle efetivo de custos e/ou precificação significativamente acima dos custos. Resulta de:
- Gestão eficiente
- Custos baixos
- Estratégias de precificação fortes
Margem líquida baixa significa estrutura de custos ineficaz e/ou precificação ruim. Resulta de:
- Gestão ineficiente
- Custos altos
- Estratégias de precificação fracas
Investidores devem usar o índice como indicador geral de performance de lucratividade e iniciar pesquisa mais profunda sobre causas de variações.
Limitações da Margem Líquida de Lucro
Analistas comumente comparam o índice entre empresas para determinar qual performa melhor. Porém, a margem varia muito entre setores diferentes. Ex: setor automotivo pode ter margem alta mas receita menor que setor alimentício, que tem margem menor mas receita maior.
Recomenda-se comparar apenas empresas do mesmo setor com modelos de negócio similares.
Outras limitações: possibilidade de interpretar mal margem e fluxo de caixa. Margem baixa nem sempre indica mau desempenho. Margem alta não necessariamente significa fluxos de caixa altos.
Limitação #1 – Comparando Empresas
Joalheria vendendo poucos produtos caros pode ter margem muito maior que mercearia vendendo muitos produtos baratos. Inadequado comparar, pois operações são completamente diferentes.
Limitação #2 – Empresas com Dívida
Se uma empresa tem maior alavancagem financeira, a que tem mais dívida pode ter margem menor devido a maiores despesas de juros. Afeta negativamente o lucro líquido, reduzindo a margem.
Limitação #3 – Despesa de Depreciação
Empresas com alto imobilizado (PP&E) terão maiores despesas de depreciação, reduzindo a margem. Pode ser enganoso, pois a empresa pode ter fluxo de caixa significativo mas parecer inferior pela margem menor.
Limitação #4 – Manipulação de Lucro
Gestão pode reduzir despesas de longo prazo (P&D) para aumentar lucro no curto prazo. Pode enganar investidores olhando a margem, pois a empresa infla a margem temporariamente.
Análise Financeira
Calcular a margem líquida é parte rotineira da análise financeira. Faz parte da análise vertical (cada item do DRE dividido pela receita). Para comparar ano a ano (YoY), faz-se análise horizontal.
Recursos Adicionais
- Margem de Lucro Bruto
- Margem EBITDA
- Guia de Fluxo de Caixa Livre
- Guia de Modelagem Financeira
-
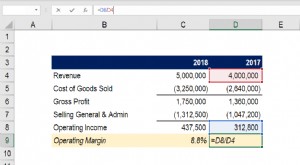
Margem Operacional: Definição, Cálculo e Importância
A margem operacional é igual ao resultado operacional dividido pela receita. É um índice de rentabilidade que mede a receita após cobrir despesas operacionais e não operacionais de um negócio. Também
-

Margem de Lucro: Tipos, Fórmulas e Como Calcular
Em contabilidade e finanças, margem de lucro mede os ganhos (lucros) de uma empresa relativos à sua receita. As três principais métricas são: margem bruta (receita total menos CMV), margem operacional
Artigos em Destaque
- Entendendo a Margem de Lucro Bruto: Definição e Cálculo
- Margem EBITDA: Definição, Cálculo e Importância
- Margem de Segurança: Definição, Cálculo e Importância
- Margem Líquida de Juros (NIM): Definição e Importância
- Liquidação Líquida Explicada: Como os Bancos Liquidam Transações
- Margem de Lucro Operacional: Definição, Cálculo e Uso
- Margem de Lucro Líquido: Cálculo, Análise e Importância
- Lucro Líquido Explicado: Guia Completo para Empresas e Indivíduos
-
 Entendendo Sellouts no Investimento: Liquidações Forçadas Não-Econômicas
Um sellout é uma situação onde investidores são compelidos a se desfazer de seus ativos devido a fatores não-econômicos, como divórcio, doença ou chamadas de margem (margin calls) por uma corretora. E...
-
 Bruto vs. Líquido: Entendendo a Diferença — Definições e Exemplos
Bruto (Gross) significa o valor total ou inteiro de algo, enquanto líquido (Net) significa o que resta do total após certas deduções. Exemplo: empresa com receita de vendas de US$ 10 milhões e despesa...